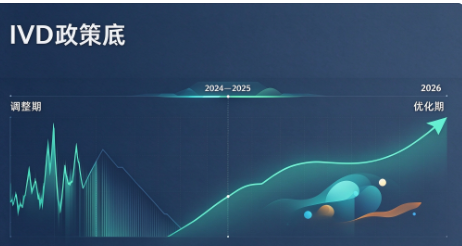
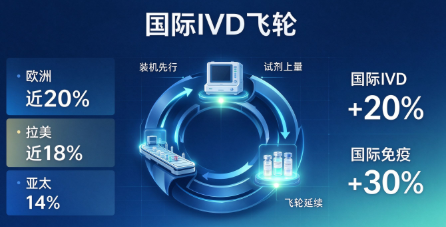
高质量、快速、增长等字眼,确实振奋人心,这些年IVD企业难的难、拆的拆、散的散。如今,迈瑞发出明显信号,至少能在情绪上先行一步,提供价值。 单看整体数据:前三季度营收270.97亿元,同比增长4.89%,在汇率中性情况下,同比增长7.38%;剔除汇兑损益影响后,净利润同比增长6.29%。 分区域看,国际业务前三季度实现收入143.64亿元,同比增长11.04%;占比整体收入比重达到53%,其中欧洲市场在高基数基础上仍实现20%增长,全年预计延续这个态势;国内业务第三季度环比增长1.95%,初步展现复苏信号,IVD规模降幅相较去年将有所收窄。 不过对迈瑞来说,IVD是持续增长的亮点,前三季度前三季度实现收入105.87亿元,同比增长7.79%,占公司整体收入的比重提升至39%,其中免疫业务和凝血业务均实现了双位数增长。得益于加速突破海外高端私立医疗集团、第三方连锁实验室等中大样本量客户群,国际体外诊断业务增长20%,其中国际免疫业务增长超过30%,仪器和流水 线装机带来的试剂上量效果得到充分体现。国内IVD侧重在提升高端市场占有率。 可以看出来,国际板块和IVD业务这两个维度支撑了迈瑞2026年的底色,并且有强预期的持续性,故有2027年及以后迈入高质量的快速增长发展的论述。 迈瑞的判断,并非孤立案例。 放在IVD行业层面看,2026年的政策环境与过去两年已有本质区别: 万孚生物在投资者交流中对此有过清晰的概括:2024—2025年是集采扩面、DRG/DIP支付改革、检验价格调整多重政策密集叠加的冲击期,但进入2026年,主要政策已基本落地,DRG/DIP 2.0版分组方案完成全国切换,检验价格调整进入常态化阶段,“行业政策环境已从剧烈调整期进入平稳优化期”。政策不再趋严,是行业从底部走出来的第一个前提。
头部企业的季度数据,还有: 安图生物第三季度营收同比增长10.76%,归母净利润大增21.30%,单季毛利率升至70.84%;机构研报明也解读为“集采影响基本出清,化学发光业务重回增长轨道”,并认为安徽、江西等地检验价格政策落地后,“IVD行业政策扰动接近尾声,为头部企业释放盈利空间”。 新产业的三季报同样指向同一个方向。前三季度国内主营业务收入同比增长3.40%,其中试剂收入同比增长8.00%;国内化学发光仪器装机1013台,大型机占比85.39%,流水线装机162条,大型医疗终端的实质性突破正在转化为试剂上量的前奏。 这些信号叠加在一起,复苏雏形现出:行业最剧烈的出清阶段正在过去,而率先走出来的,是产品结构完整、合规能力强、高端客户覆盖在扩张的头部企业。迈瑞此时给出国内业务全年正增长的指引,放在这一行业图景中看,是对这种边际变化的总结。 迈瑞作为医疗器械一哥,此番是靠自身业务结构的扎实来提供信心,其中报告反复提及国际板块的高增长预期,特别是IVD领域。以及对新兴业务支撑未来的看好。 第一条线索是国际IVD的持续高增。前三季度国际IVD增长20%,国际免疫增长超过30%,说明其商业模式已经跑通,对接下来的日子可能比较有良好预期:仪器和流水线装机先行,试剂上量跟随,收入具有显著的递延性和可持续性。欧洲市场在高基数上仍实现近20%增长,拉美增长近18%,亚太增长14%,也说明这套“装机—试剂”的飞轮并不依赖单一区域,而是在多个市场同步运转。
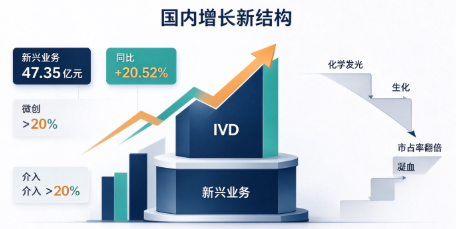
显然,这种成绩正是政策的初衷——所想看到的一类结果吧。 第二条线索来自IVD之外的业务结构。前三季度新兴业务收入47.35亿元,同比增长20.52%,微创外科和微创介入增速均超过20%。报告指出,国内IVD与新兴业务的合计营收,已占国内收入的近四分之三。 这个比例说明2026年国内业务的正增长并不只IVD单线条的支撑,新兴业务的高增速本身就能提供可观的增量覆盖,以及未来的良好预期。对未来有信心,这才是终极信心。
还有,IVD的环比增长,共同组成对2027年的信心。 将视野调回到国内市场,是国内IVD高端市场的替代进展。迈瑞明确将化学发光、生化、凝血三年内市占率翻倍作为目标,核心路径是“双大突破”——进入大样本量客户群和大型三级医院。 集采虽压低了单价,但也瓦解进口品牌长期的优势,这些国产头部企业得以用更具竞争力的成本结构切入过去难以触达的高端客户。 这条路径的兑现节奏可能比市场期待的更渐进,但方向是确定的:在一个总量不再高速膨胀的市场里,头部企业依靠份额提升获得的增长,其质量并不逊色于水涨船高时代的普涨。 “春江水暖鸭先知。”迈瑞三季报传递的信号,是一个行业龙头在政策底、替代潮与结构升级三重线索交汇处做出的方向性判断。 2026年的正增长,大概率是修复性的、结构性的,而非总量的重新膨胀。在这总量不再狂飙的阶段,头部企业凭借合规壁垒、产品完整度和高端、国际客户渗透所获得的增长,体现“高质量”三个字的真正含义。 迈瑞所说的“快速”,不必理解为集采前的增速量级,更妥当的是:当尾部出清完成、政策预期稳定、替代通道打开之后,头部企业在一个新的竞争环境中所能释放的、可持续的份额驱动型增长。 方向已经比斜率更清晰了。对经历过漫长寒冬的IVD行业而言,这本身就是弥足珍贵的变化。 参考资料: 1.迈瑞、新产业、安图报告 注:本文内容仅供行业动态参考,不构成任何投资建议或临床医疗决策依据。 |

 浙公网安备33010802005999号