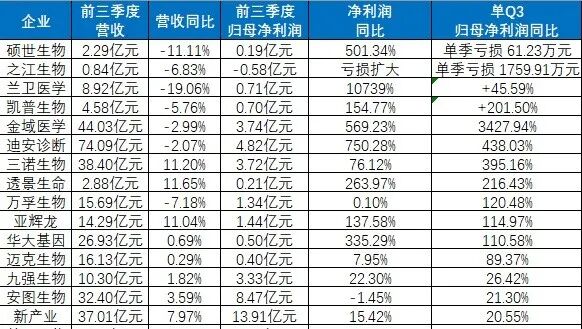
随着2026年三季报的披露,体外诊断板块的“复苏”终于现出了完整模样。截至10月底,已有安图生物、迈克生物、迪安诊断、新产业、九强生物、基蛋生物、万孚生物、华大基因、拱东医疗、达安基因、兰卫医学等多家IVD及相关企业发布三季报。 利润增速堪称“集体狂欢”:迪安诊断前三季度归母净利润4.82亿元,同比暴涨750.28%;迈克生物Q3单季扣非净利润同比大增1330.12%;华大基因归母净利润同比增长335.29%,扭亏为盈;九强生物归母净利润同比增长22.30%;基蛋生物归母净利润同比增长44.8%;即便是体量最大的新产业,前三季度归母净利润也录得15.42%的稳健增长,Q3单季增速则进一步升至20.55%。安图生物Q3单季归母净利润同比增长21.30%,营收增速亦回升至10.76%。 部分企业的业绩展示表:
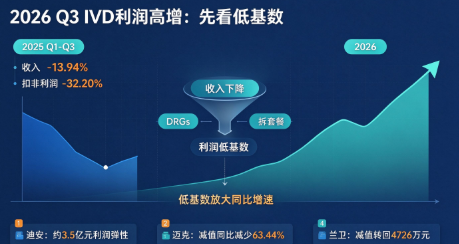
与利润段的狂欢不同,营收端显得比较拮据。迪安诊断前三季度营收仍同比下降2.07%,安图生物营收累计增速仅为3.59%。 利润与营收之间的不同步,宣告了分化阶段的来临,告别过去那种同增通降的固有认知。 那么,三季报这些亮眼的利润修复,究竟有多少来自经营层面的真实改善,又有多少是低基数与财务出清共同制造的账面幻象? 要理解2026年Q3的利润高增,必须先回到2025年同期。 2025年前三季度,IVD板块在DRGs、集采、检验结果互认、拆套餐等政策密集执行下,收入同比下降13.94%,扣非利润同比下降32.20%(数据大意如此),是医疗器械中表现最弱的子板块。极低的利润基数,为2026年的同比增速提供了天然的“放大器”。
利润低基数里面,包含深层的推力-减值出清。 2025年同期,多家ICL和分子诊断企业因应收账款回款困难计提了大额信用减值,直接吞噬了利润。 作为直接对比,2026年,随着长账龄应收账款的回收,减值项从“大幅计提”逆转为“净转回”,成为利润表上最立竿见影的修复项。 迪安诊断是最典型的样本:上年同期计提信用减值损失3.17亿元,2026年同期转为净转回3408.64万元,仅此一项便贡献了超过3.5亿元的利润弹性。迈克生物信用减值损失同比减少63.44%,兰卫医学亦录得信用减值转回4726万元。换言之,部分企业利润增速中占比最大的那一块,并非来自试剂销量的扩张或价格的企稳,而是来自“以前多提的坏账,现在少提了、甚至转回了”。 当然,这种修复是真实的,改善了资产负债表和现金流,只是一次性的、有边界的。应收账款账龄结构摆在那里,减值转回的空间终将见底。 当“余粮”耗尽,利润增速将不得不回到由营收和毛利率决定的轨道上来。 与减值驱动的“账面修复”形成对照的是,也有一批在营收和核心业务指标上展现出改善、有持续性的预期的企业。 其利润增长,建立在集采冲击边际减弱和国产替代加速的基础之上。 集采对IVD出厂价的压制,在2026年出现了阶段性拐点。安徽、江西两省率先落地的检验价格调整方案显示,化学发光类项目整体降幅温和,术前八项、肿瘤标志物等关键项目价格稳定或微涨,此前市场担忧的“二次杀价”并未出现。集采规则本身也在从单纯低价竞标向“稳临床、保质量、反内卷”调整。
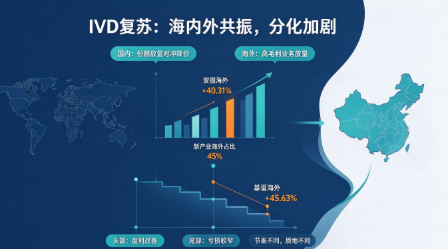
更关键的是,集采的“以量换价”逻辑开始兑现:头部企业以价格换来的份额放量,正在对冲降价对单价的侵蚀。安图生物Q3单季营收增速回升至10.76%,毛利率同比提升3.73个百分点至68.56%,高毛利试剂收入占比的提升,说明装机带动的试剂消耗正在转化为实实在在的利润。新产业Q3单季归母净利润增速(20.55%)显著高于营收增速(3.03%),扣非净利润增长21.98%,同样反映出产品结构优化和成本端改善的叠加效应。 这些利润增长有营收质量的支撑,有毛利率的验证,而非单纯依靠非经常性损益的“补血”。 别忘了,还有海外市场的助力。2026年上半年,安图生物国际业务收入2.20亿元,同比增长40.31%,海外化学发光的放量也助推Q3单季毛利率70.84%、同比提升5.24个百分点; 新产业前三季度海外主营业务收入16.76亿元,同比增长14%,收入占比提升至45%;基蛋生物前三季度海外自产常规产品收入1.81亿元、同比增长45.63%,也从侧面印证海外放量并非个别龙头的孤例。 但分化同样真实。达安基因、兰卫医学等仍处深度调整期的企业,利润改善更多来自亏损收窄而非盈利转正。 总之,IVD行业的复苏,在头部企业与尾部企业之间、呈现出截然不同的节奏与质地。 2026年Q3 IVD板块的利润高增,是一个由低基数、减值转回和集采出清等共同书写的复合叙事。 其中,减值转回提供的是“一次性弹药”,它修复了利润表的起点,却无法定义增长的持续性;集采的边际减弱和国产替代的份额增加逻辑,才是决定谁能将“基数反弹”转化为“趋势增长”的分水岭。 区分“赚出来的利润”与“省出来的利润”“转回来的利润”,比关注增速数字本身更为重要。 因为当减值的余粮渐趋耗尽,营收的连续性、试剂消耗的斜率以及海外收入的成色,将成为检验IVD企业复苏成色的真正标尺。 行业的底部或许已过去,但全面反转尚需几个季度的经营数据来复核。 参考资料: 1.各家三季报 注:本文内容仅供行业动态参考,不构成任何投资建议或临床医疗决策依据。 |

 浙公网安备33010802005999号