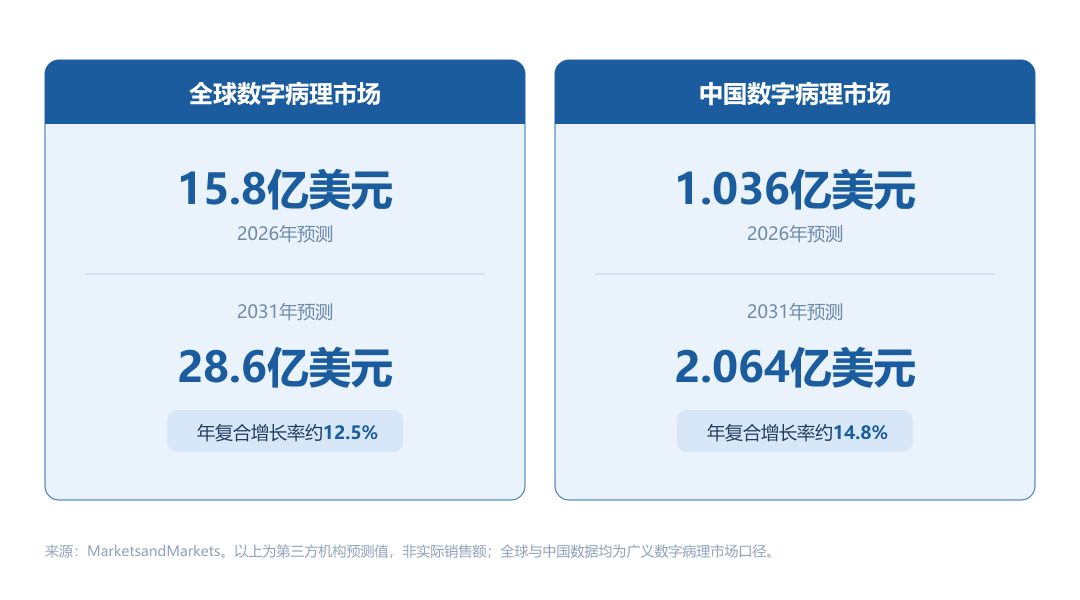
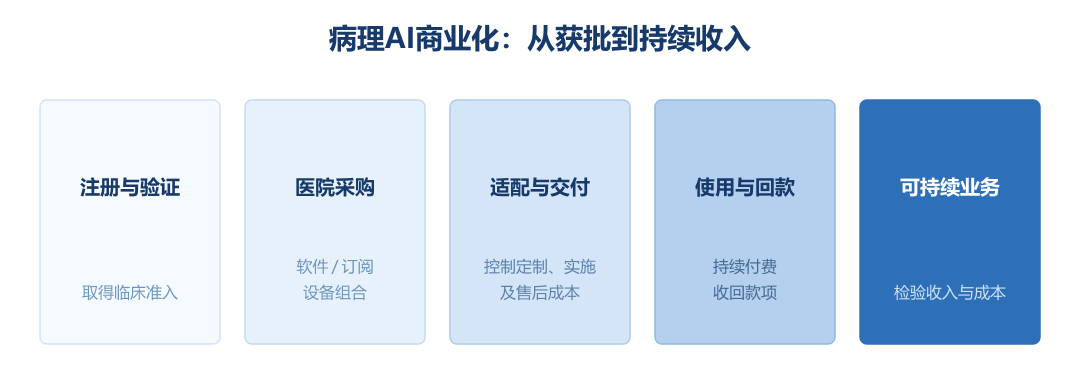
AI在医疗领域的应用不断深入,病理诊断正成为医疗AI的热门赛道。 数字病理市场持续增长,国内AI辅助诊断三类证接连获批,收费政策逐步明确。 行业正迎来从产品落地到商业变现的阶段。但病理AI的临床价值,能否转化为医院采购和企业持续收入?
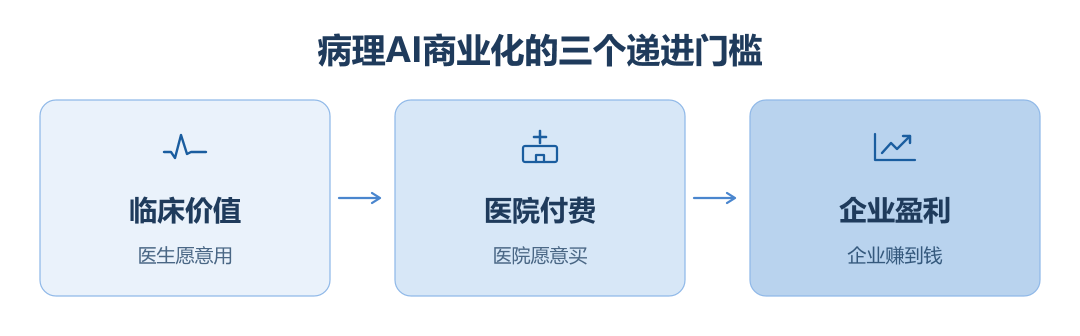
01 病理AI不缺需求,为什么仍难落地? 病理AI近年来确实火热,但实现商业化要看三道门槛:临床价值、医院购买与投入回报。
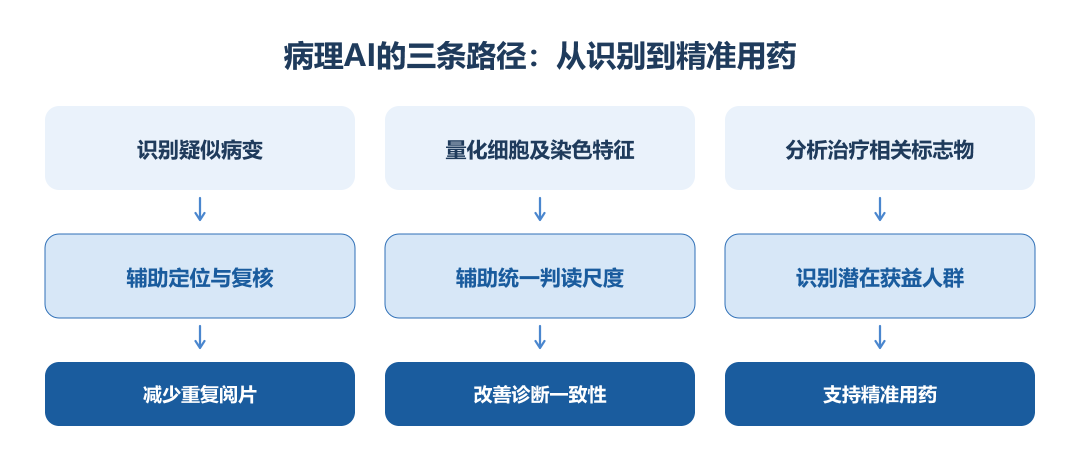
1、病理AI的价值:辅助诊断与用药 病理诊断需要医生从大量细胞和组织中寻找异常。AI可辅助识别疑似病变、完成计数,减少医生重复工作,提高判断准确性,并提供用药参考。
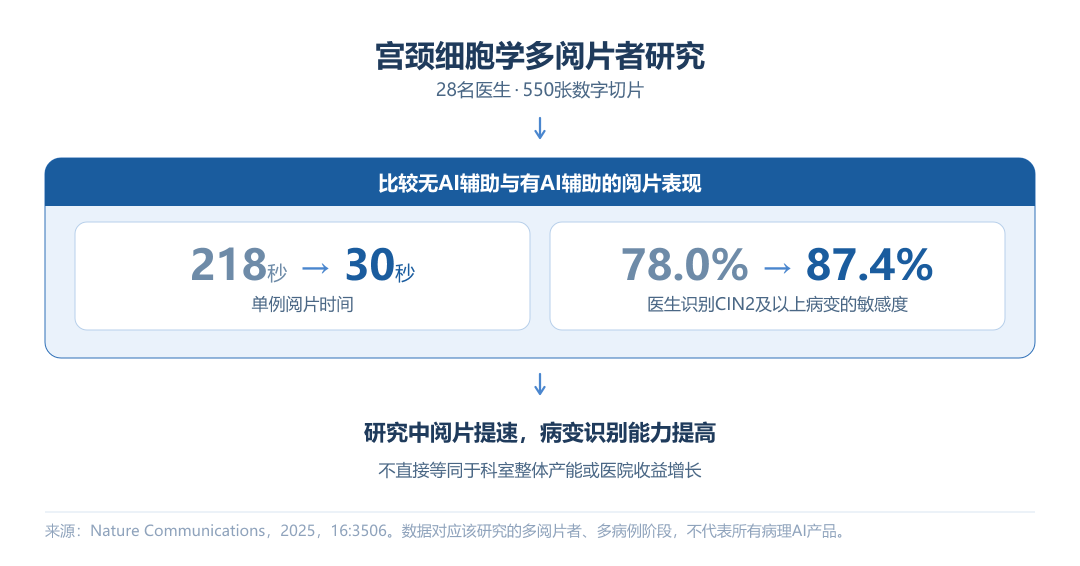
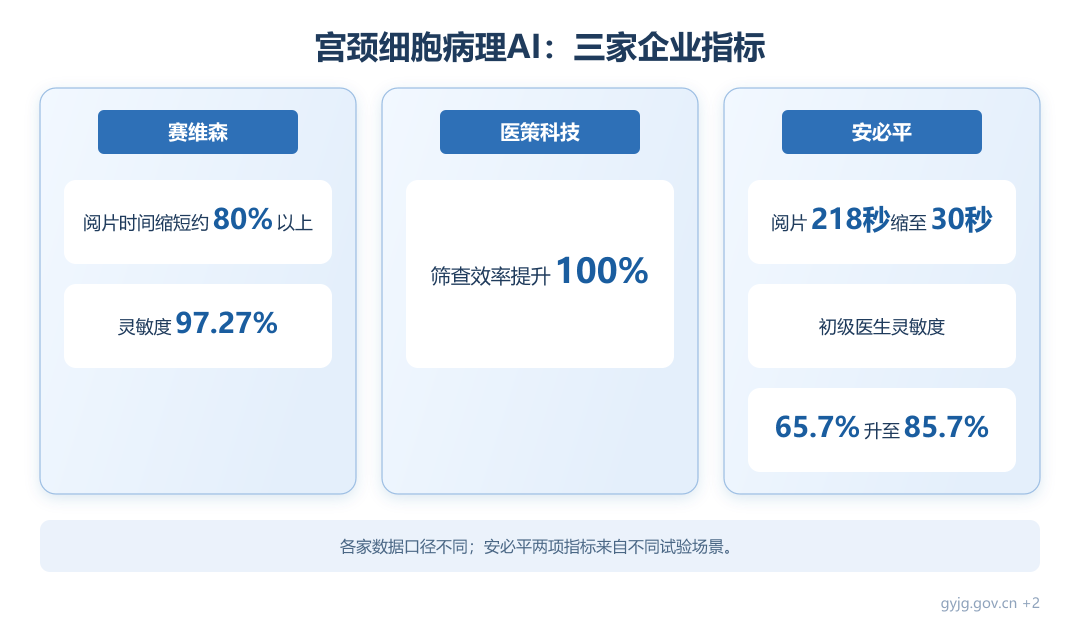
宫颈细胞学研究证明,AI辅助能缩短阅片时间,帮助医生发现高级别病变及以上病变。
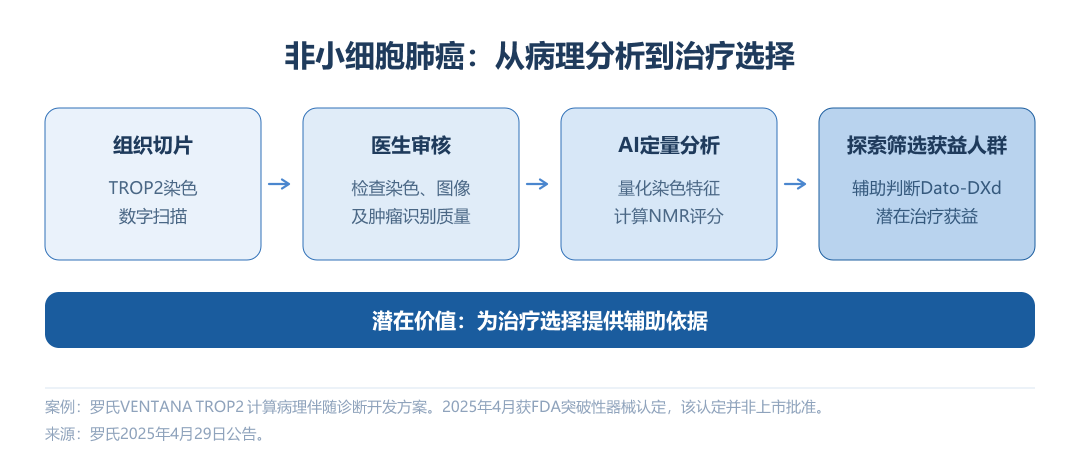
AI同时探索辅助用药。罗氏的TROP2伴随诊断开发方案,通过分析非小细胞肺癌组织的染色图像,为癌症患者提供用药参考。
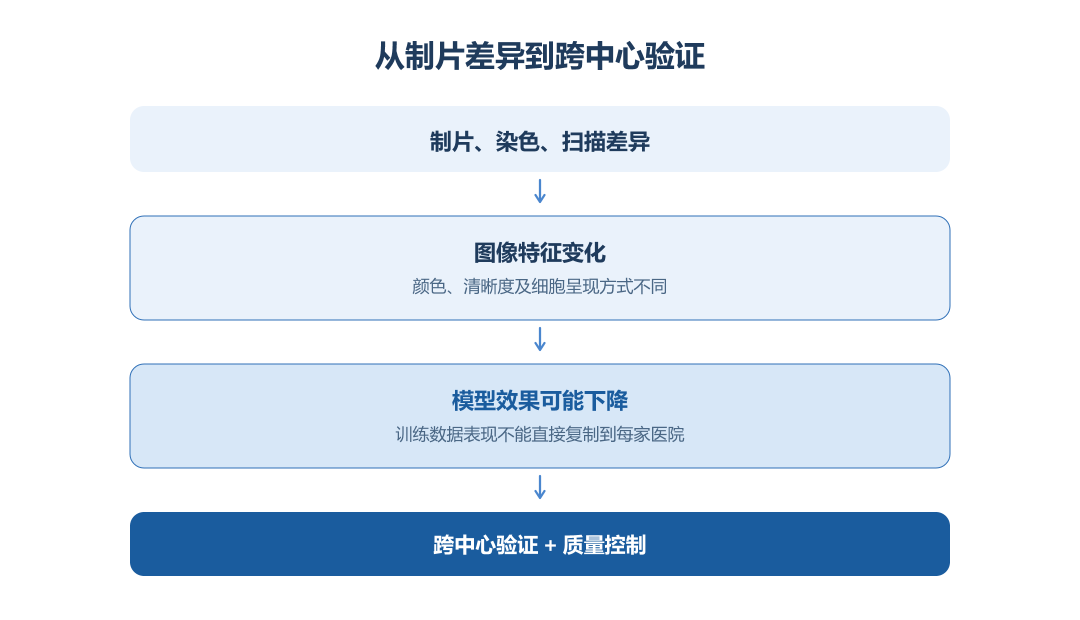
但医院买不买,要看实际效果能否抵得上投入。 2、从算法到临床,准确与提效缺一不可 病理AI难点之一在于,换一家医院后,算法能不能保持准确和稳定。 不同医院的制片、染色和扫描设备不同,都会影响AI判断。如果每进一家医院,都要重新调试和验证,企业成本会增加。 误报和漏诊同样重要。错报多了医生要花时间排除,漏了异常一样耽误诊断;AI标记异常后医生仍需查全图,不能只看标记区。
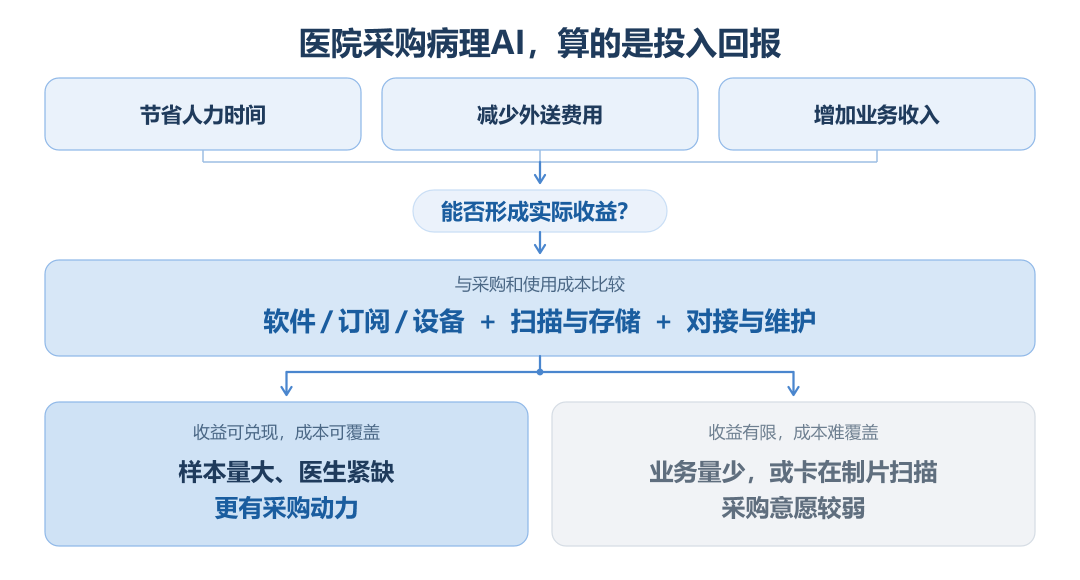
3、有收费政策,不等于能实现商业化 商业化最难的一步,医生觉得好用,不代表医院愿意购买。 2025年12月国家医保局把"人工智能辅助诊断"列为病理诊断扩展项、纳入价格构成,地方定价可考虑AI成本,但这不等于医院能单独加收AI费、医保单独付。 医院愿不愿买病理AI,关键看节省的时间能不能覆盖采购和使用成本。 样本量大、医生紧缺的科室需求明确;业务量不足、卡在制片扫描环节的医院,未必愿意买。
02 罗氏、丹纳赫加码,病理AI如何形成收入? 罗氏收购PathAI,丹纳赫旗下徕卡生物推出AI应用平台,外资IVD巨头也在加快病理AI布局。
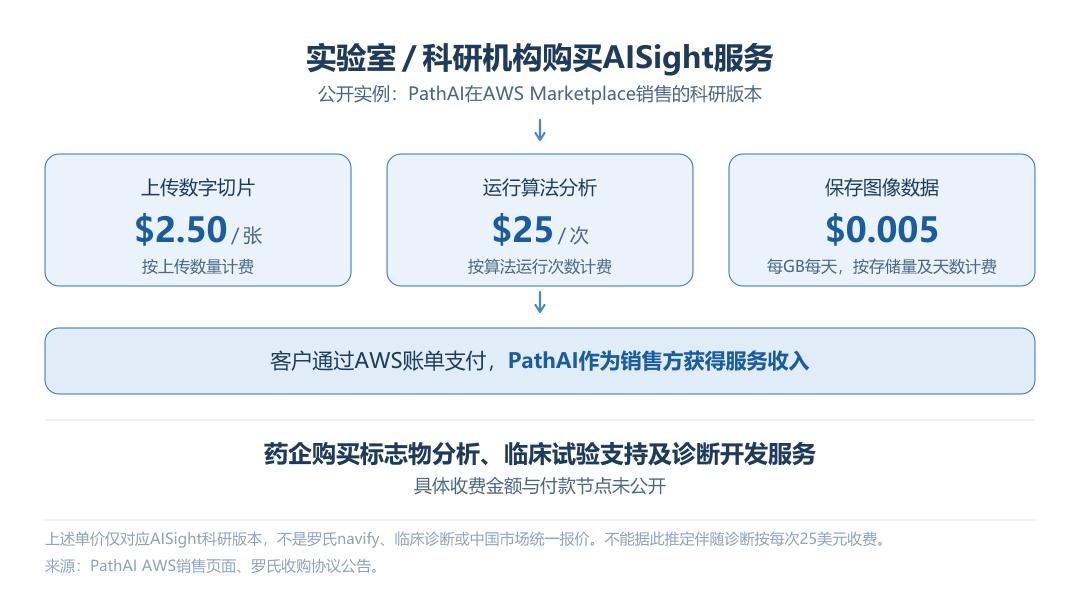
今年5月,罗氏宣布拟收购PathAI,首付款7.5亿美元,另有最高3亿美元里程碑付款,补强图像管理、AI分析和研发服务能力。 罗氏病理AI收入主要面向医院和药企。 软件端:PathAI的AISight科研版本按切片上传、算法运行和存储量收费;但科研版本的收费模式,不代表能套用在临床诊断和中国市场。 药企端:提供生物标志物分析、临床试验支持等服务,并与罗氏伴随诊断业务结合。
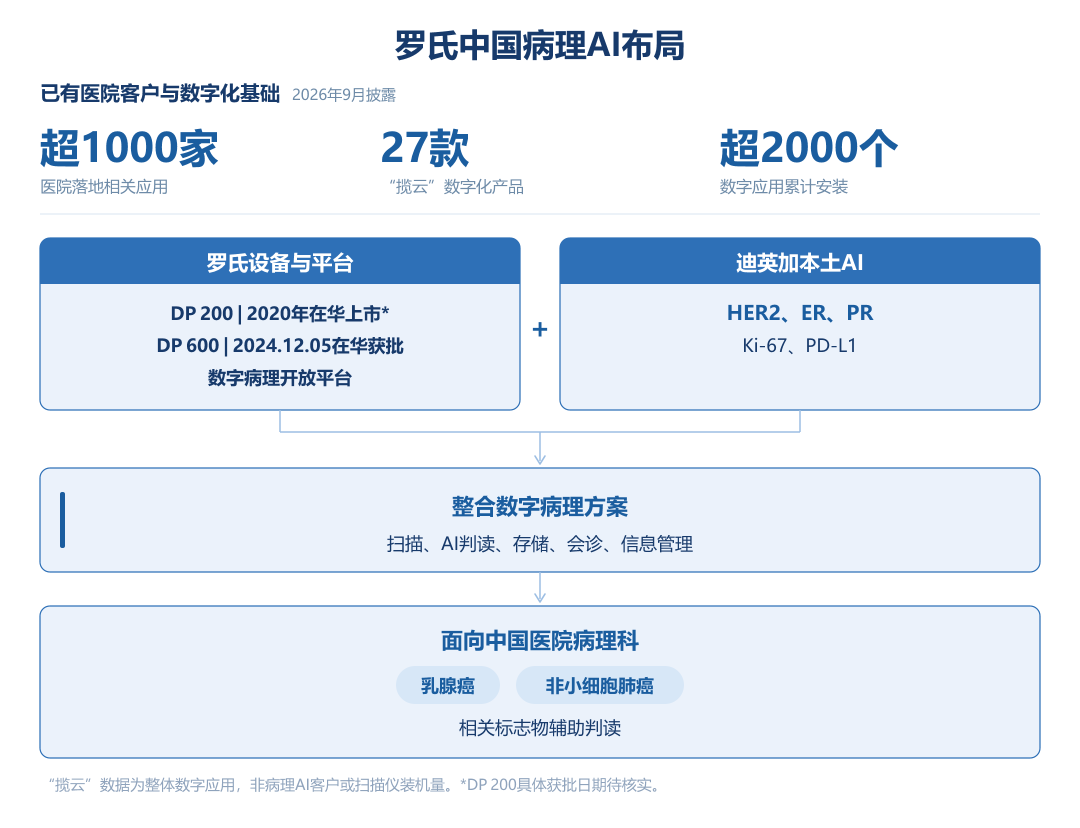
中国市场,罗氏以自有设备和平台接入迪英加等本土AI算法,提供整体数字病理方案,争取医院新建与升级项目。
罗氏的优势是有设备、试剂和医院渠道推广AI,但具体收入仍要看产品获批和实际订单。
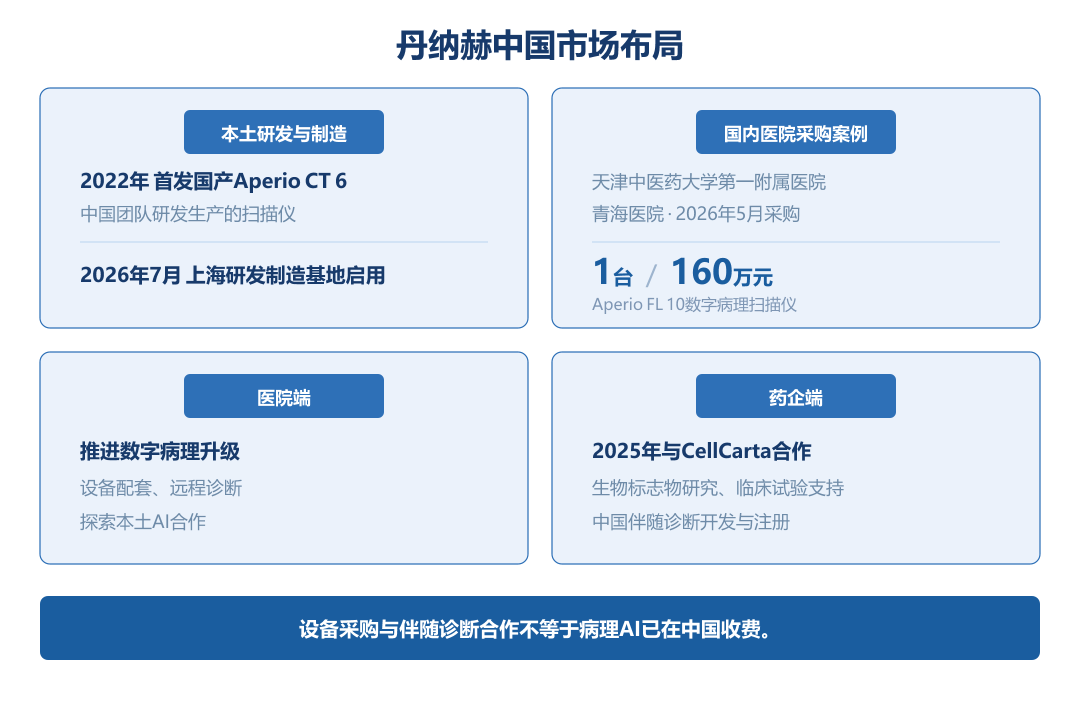
丹纳赫旗下徕卡通过卖扫描仪、图像管理软件和AI应用获得收入,同时向药企提供诊断开发服务。 2025年1月,徕卡宣布战略投资Indica Labs,将Aperio扫描仪与HALO AP软件结合,随后推出Aperio HALO AP及AI Store。 医院可采购设备和软件,再按需增加AI功能。徕卡还通过全球经销Mindpeak相关AI应用,扩大算法销售品类,具体价格和授权方式未统一公开。 药企端,丹纳赫在2025年和阿斯利康公布诊断开发及商业化合作,初期聚焦数字病理、计算病理和AI算法,但没披露付款条款。 丹纳赫在中国布局则侧重本土产品与供应。
两家巨头的优势:有设备、试剂和渠道基础,可以向医院卖软件与算法。但中国市场能否放量,最终仍取决于产品获批、医院采购和临床使用。 03 国产病理AI:三条路线,谁更容易跑通商业化? 国内病理AI企业已经形成AI辅助诊断、数字病理平台和病理大模型三条发展路线,商业化进度分层。 1、AI辅助诊断:宫颈细胞AI加快落地 宫颈细胞学是国产病理AI临床准入进展较明确的领域。
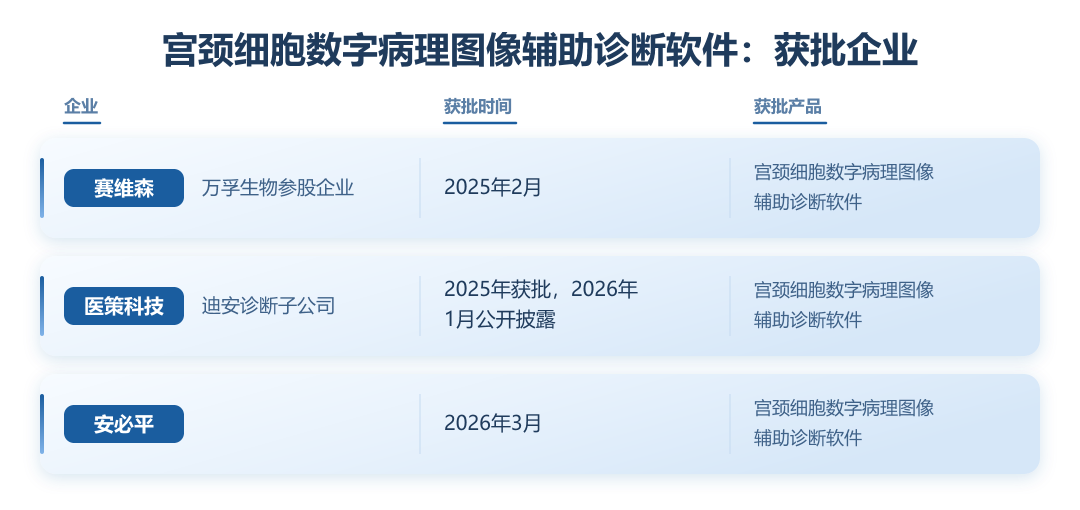
国内三家企业的注册证都是围绕宫颈细胞数字病理图像辅助诊断软件,通过识别、标记疑似病变细胞,辅助病理医生阅片。
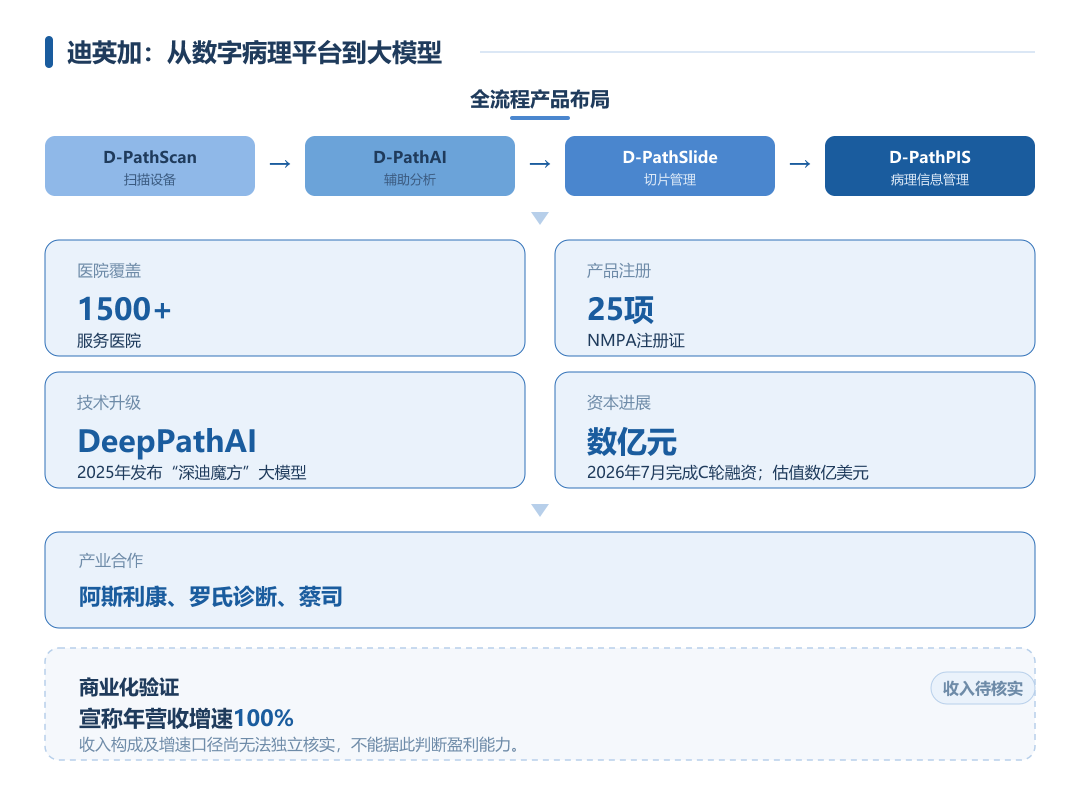
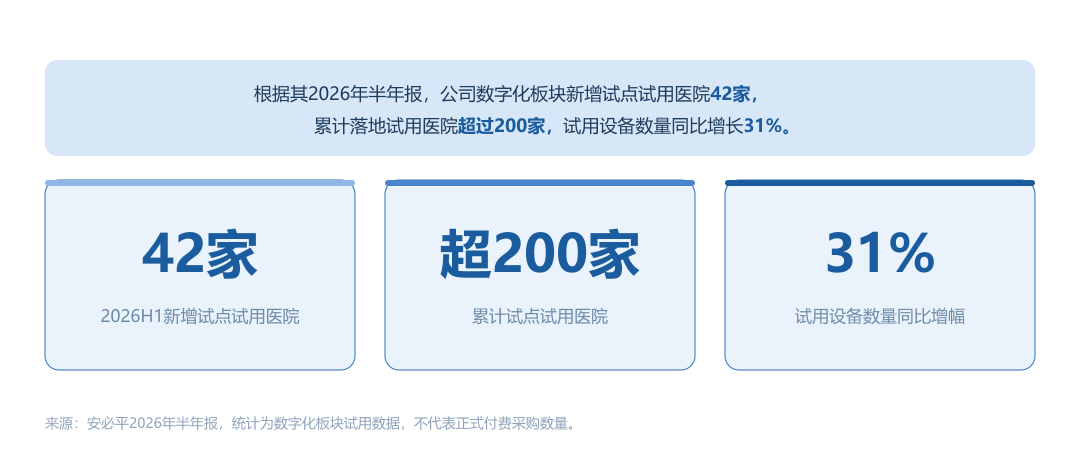
但拿证只解决临床准入问题,规模化收入取决于医院采购、持续使用及费用承担方式。 2、数字病理平台:能卖系统,能做出利润吗? 数字病理平台解决的是:切片扫描、图像存储与管理、阅片协作、AI分析和数据应用。 迪英加是这条路线上走得最快的国产企业。
安必平也在做智慧病理科室整体解决方案。
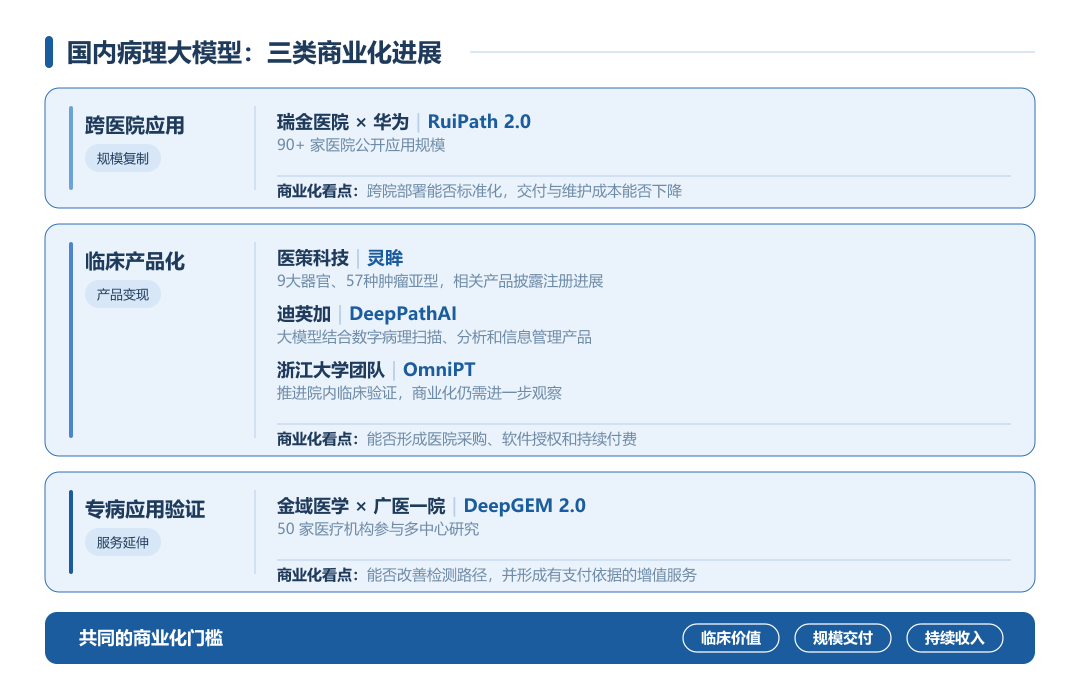
平台企业可以通过扫描设备、软件系统、整体集成和后续维护获得收入,商业机会更广,但项目交付成本决定利润空间。 走数字病理平台路径的企业,如果每家医院的算法和系统都要重新适配,成本会吞噬利润,所以关键是拿出标准化产品,让更多医院能够使用同一套系统。 3、病理大模型:科研能力怎么变成付费产品? 国内病理大模型正通过医院合作,积累切片图像、医生标注和诊断结果,帮助模型识别更多病种,开发具体产品。 医策科技(迪安诊断旗下)、迪英加、华为、金域医学及腾讯等已参与布局,分别推进跨医院应用、临床产品开发和专病验证。
谁能最先突围取决于数据质量及产品验证、注册进度。合作医院多,不等于可用训练数据多;临床使用范围仍以具体产品获批用途为准。 三条路线没有绝对的盈利优劣:AI辅助诊断看临床付费,数字病理平台看交付利润,大模型看产品化能力, 最终都要用实际收入和续约验证。 |

 浙公网安备33010802005999号