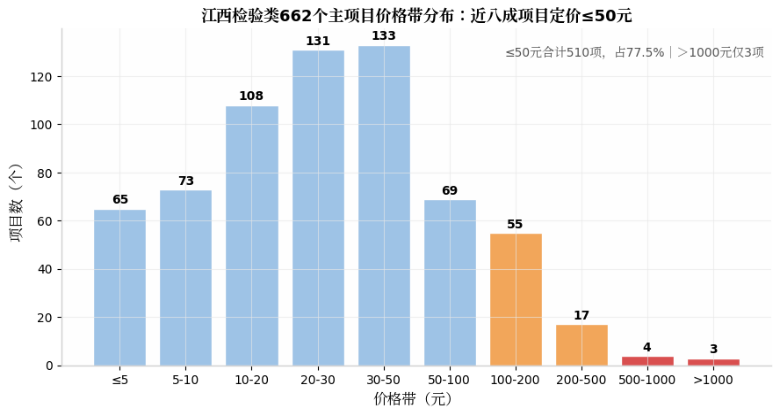
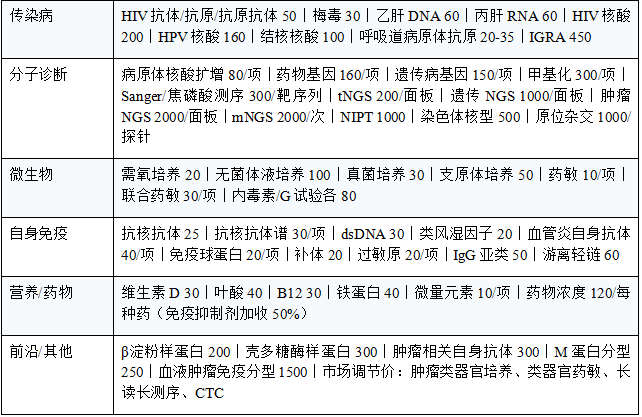
这是国家医保局8月14日印发《检验类医疗服务价格项目立项指南(试行)》之后,全国首批亮相的省级定价方案之一,也是四个价区中"三价区"的基准锚首次现身。 1、价格总图:662个主项目的数字画像 662个主项目中,658项给出政府指导价,4项实行市场调节价(肿瘤组织类器官培养、肿瘤类器官药敏、长读长核酸测序、循环肿瘤细胞检测)。价格口径为"在昌省直医院价格",即省级基准价,各统筹地区对照上下浮动;所有价格为最高限价,下浮不限,且已包含试剂、采样器、质控校准液等基本物质资源消耗,不得另行收费。 数字画像一:价格中位数30元,算术平均62.7元。这是一个典型的"长尾分布"——绝大多数常规项目压在低位,少数高技术项目拉出长尾。 数字画像二:近八成项目定价不超过50元。≤50元的项目合计510个,占全部指导价项目的77.5%;其中20—50元两个价格带就集中了264个项目,是绝对的定价主力区间。 数字画像三:真正的"千元项"只有3个。高通量测序肿瘤基因面板与病原体宏基因组(mNGS)各2000元,血液肿瘤免疫分型1500元;500—1000元也仅4项(原位核酸杂交1000元/探针、遗传基因高通量面板1000元、无创产前基因检测1000元、造血干细胞植活分析1000元)。高价项目的"稀缺性"本身就是一种政策语言:检验收费的重心被坚定地压向基本盘。
来源:体外诊断价值圈 图1:江西检验类662个主项目价格带分布(据征求意见稿价格表逐项统计) 横向对照更能看清水位:同为中部省份的湖南现行目录中,肌钙蛋白测定91.9元、分赛道拆解:谁在地板,谁在天花板9元、肾功能三项15.3元,江西新价分别为90元、6元、13.9元;广州落地后无创产前基因检测(NIPT)从1568.6元降至560元,江西此次将NIPT定在1000元。江西的定价策略很清晰:常规项目向集采后的成本底线看齐,高技术项目则明显高于已治理省份的"地板价",为三价区留出空间。 这与国家医保局的整体定调一致——立项指南落地过程中,中医、护理、手术等技术劳务类项目价格上调,而"检查检验等医疗服务处于降价通道"。 2、分赛道拆解:谁在地板,谁在天花板 (一)生化:正式进入"个位数时代"生化是这轮定价里最没有悬念的板块。丙氨酸氨基转移酶(ALT)、天门冬氨酸氨基转移酶(AST)各4.1元,尿素、尿酸各3.6元,肌酐6.7元,葡萄糖6元,钾钠氯各5元,总胆固醇4元、甘油三酯4.5元,高密度8.7元、低密度10元——血脂四项合计27.2元,肾功三项13.9元,肝功两项8.2元。稍具技术含量的项目也不过二、三十元:糖化血红蛋白30元、胱抑素30元、微量白蛋白20元、同型半胱氨酸30元。 生化定价与江西牵头的三轮生化试剂联盟集采形成闭环——试剂入院价已被集采打到地板,服务收费再压到个位数,生化检验在医院端彻底沦为"薄利公共品"。对厂家而言,生化线的利润只能靠装机量、流水线绑定与试剂菜单宽度;对渠道商而言,生化配送已是纯粹的规模与效率生意。 (二)化学发光:"40元俱乐部"与方法学溢价终结化学发光的基本盘被整齐划一地钉在40元/项:促甲状腺激素、甲状腺素、游离甲状腺素等甲功项目,雌二醇、孕酮、睾酮、促黄体生成素等性激素项目,胰岛素、C肽、皮质醇、醛固酮、肾素、胃泌素——通通40元。肿瘤标志物形成第二梯队:甲胎蛋白(AFP)、癌胚抗原(CEA)35元,糖类抗原、前列腺特异性抗原(PSA)、神经元特异性烯醇化酶(NSE)、细胞角蛋白、鳞状细胞癌抗原、胃泌素释放肽前体各50元/项,人附睾分泌蛋白(HE4)、胃蛋白酶原80元,AFP异质体110元、异常凝血酶原100元。 心肌与感染标志物保留相对高度:肌钙蛋白90元/项、B型钠尿肽(BNP)150元、降钙素原(PCT)80元、血清淀粉样蛋白A 46元、白介素类各50元/项、C反应蛋白18元。特色项目里,抗缪勒管激素(AMH)200元、可溶性生长刺激表达基因2蛋白(ST2)180元,是免疫板块里少有的"百元项"。 同一指标不再区分发光法、酶免法、放免法,方法学溢价在法律文本上正式归零——"同果同价"从口号变成价目表。甲功五项200元、性激素六项240元(联检折扣前)的收费上限,意味着医院端单管血的发光收入被精确封顶,集采中出局的企业再无"曲线入院"空间;而ST2、AMH、AD相关标志物等新项目的价格保留,等于官方给"新标志物经济学"留了门。 (三)分子诊断:唯一保留"价格高度"的赛道662项价格表的长尾几乎全部由分子诊断贡献:病原体核酸扩增80元/项,乙肝、丙肝核酸检测各60元,结核分枝杆菌核酸100元,人乳头瘤病毒(HPV)核酸160元,人类免疫缺陷病毒核酸200元;药物基因核酸扩增160元/项,遗传病基因核酸扩增150元/项,基因甲基化300元/项;双脱氧链终止法与焦磷酸测序各300元/靶序列;高通量测序按场景分档——病原体靶向基因组(tNGS)200元/面板、遗传基因面板1000元、肿瘤基因面板2000元、病原体宏基因组(mNGS)2000元/次;无创产前基因检测(NIPT)1000元,染色体核型分析500元。 分子板块内部的价格梯度,精确对应了技术成熟度与临床证据等级:常规PCR被压到两位数(乙肝DNA 60元基本与试剂集采后的总成本对齐),而tNGS/mNGS、肿瘤大面板仍保有四位数定价。值得注意的还有原位核酸杂交1000元/探针、每加一种探针加收90%的计价设计——病理分子杂交类项目的溢价通道被明确写进了规则。
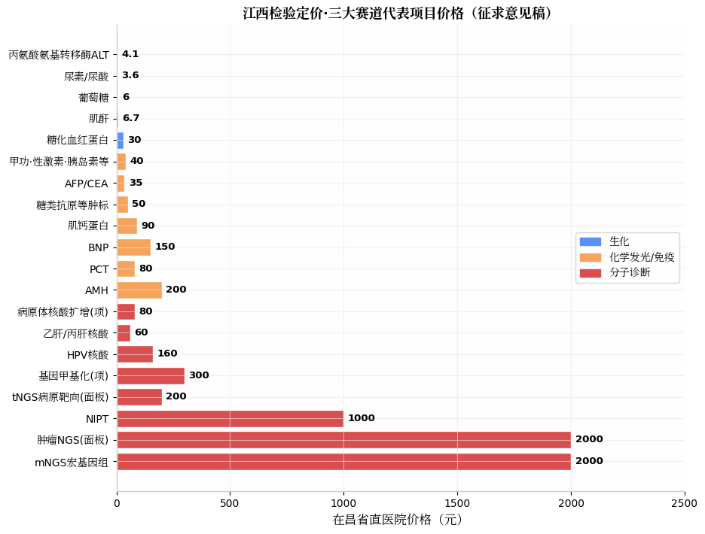
来源:体外诊断价值圈 图2:三大赛道代表项目价格对照(据征求意见稿价格表) (四)微生物、血液与体液:常规项目的"民生价"微生物板块:一般需氧菌培养20元/标本,无菌体液需氧、厌氧、真菌培养100元,真菌培养30元,支原体培养50元,分枝杆菌培养60元;微生物药敏试验10元/项,联合药敏30元/项;内毒素与真菌D-葡聚糖(G试验)各80元/项。血液与体液板块:血常规五分类15元、三分群12元,网织红计数15元;尿常规9元,粪便常规6元,粪便血红蛋白(隐血)10元;凝血四项里凝血酶原时间10元、活化部分凝血活酶时间12元、纤维蛋白原15元、D-二聚体40元,血栓弹力图170元,凝血功能和血小板功能动态监测320元。 培养类项目价格显著高于常规生化,体现了对微生物人力投入的承认;而血常规15元、尿常规9元这类"国民级"项目,定位就是普惠底线。对微生物赛道的企业,信号是明确的:收费端愿意为"培养+鉴定+药敏"的完整链路付费,全自动微生物流水线与质谱鉴定(对应的质谱加收项)仍有结构性机会。 (五)前沿项目:4项市场调节价与新标志物的"绿色通道"全表仅有的4项市场调节价,全部给了前沿技术:肿瘤组织类器官培养、肿瘤类器官药敏、长读长核酸测序、循环肿瘤细胞(CTC)检测。与此同时,一批临床新宠拿到了正式立项与定价:β淀粉样蛋白200元/项(阿尔茨海默病血液标志物)、壳多糖酶样蛋白300元/次、肿瘤相关自身抗体300元/次、结核分枝杆菌相关γ-干扰素(IGRA)450元、M蛋白分型250元、血液肿瘤免疫分型1500元。 这4+7项(含7个扩展项)就是官方画出的"创新转化路线图":能进立项指南的新技术获得收费路径,暂不具备统一定价条件的交给市场调节。美康生物在半年报中亦提到,脂蛋白亚组分、核酸质谱及40项质谱检测被纳入加收项,其血脂亚组分与质谱产品的临床收费路径由此打通——对创新型IVD企业,读懂这份"留白清单"比读懂价格本身更值钱。 3、比价格更重要的六条规则价格表是结果,使用说明里的计价规则才是这场改革的"操作系统"。六条规则值得逐条精读: 规则一:同果同价,价格含试剂,技耗合一。项目价格已涵盖样本接收、处理、校准、质控、检测分析、人工智能辅助诊断、录入、审核、报告、数据上传、样本储存、废弃物处理、复检等全流程的人力、设备与基本物质资源消耗,试剂(含质控液、校准液)计入项目价格、不得另行收费。这意味着检验收费从"服务项目+耗材加成"彻底转为"结果一口价",医院试剂的每一次采购议价,都直接变成检验科的成本保卫战。 规则二:联检分档折扣,套餐经济学重写。一次检验操作联合检测多个指标的:≤5项各按80%计价,≤10项各按70%,>10项各按60%。按江西新价实测:性激素六项全价240元、折后168元;肿标五项(AFP+CEA+3项糖类抗原)全价220元、折后176元;甲功五项折后160元;心梗三项折后约109元。而纯临床医嘱组合的"套餐"若不构成一次操作联检,则不适用折扣——"套餐"与"联检"被严格区分,靠打包多收费的空间被封死。
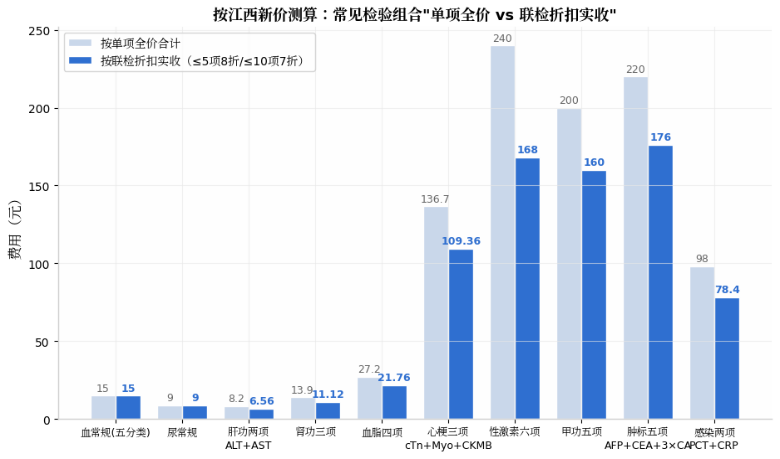
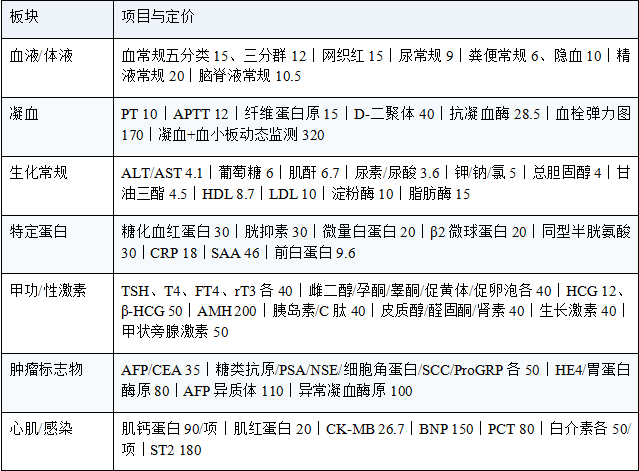
来源:体外诊断价值圈 图3:常见检验组合按联检折扣规则的实际收费测算(据征求意见稿价格表与折扣规则测算) 规则三:数据上传绑定减收,信息化成为硬门槛。未提供存储并上传检验过程和结果数据的,每项指标减收10%(最高5元);血常规、生化常规等16类项目上传数据所用参考区间与行业标准不一致的,每项再减收5%(单次累计不超过5元)。这是全国首次把"检验结果数据化、参考区间标准化"直接写进价格杠杆——指向的正是检验结果互认。LIS能力弱、数据传不上去的机构,收费将被打九折甚至八五折。 规则四:AI辅助诊断纳入价格构成,不另行收费。价格构成的标准表述中明确列入"人工智能辅助诊断"。AI阅片、AI审核不再是可收费的增值项,而是合格检验服务的标准配置——AI商业模式从"向医院收费"转向"帮医院达标"。 规则五:最高限价、下浮不限。政府指导价只是天花板。在医共体打包付费、第三方医检(ICL)竞争和院内控费的多重挤压下,实际执行价可以、也大概率会低于指导价——对以县域和基层为主战场的渠道商,报价策略要按"指导价八到九折成交"来做压力测试。 规则六:加收项与扩展项,给技术壁垒留溢价通道。114个加收项覆盖脂蛋白亚组分、质谱、核酸质谱等技术增量场景,且允许在原项目价格基础上增加收费(如免疫抑制剂药物浓度测定加收50%、原位杂交每加一探针加收90%、红细胞血型抗体每加一种谱细胞加收10%);7个扩展项则扩展适用范围不加价。多个加收项可同时叠加——这是"同果同价"原则下唯一合法的差异化定价空间。 4、对IVD行业与渠道的六个趋势收费天花板与集采地板"双锚定",试剂入院价继续承压。 发光40元、肿标50元的收费价含试剂成本,倒推回来,医院能承受的试剂入院价上限被进一步锁死。安徽牵头的发光集采、江西牵头的生化集采已经打掉了试剂价格的水分,这次收费端再封口,"高收费支撑高入院价"的旧逻辑彻底失效。仍在观望集采的企业,窗口期基本关闭。 渠道利润从"价差逻辑"切换到"效率逻辑"。 常规项目收费被压到个位数和两位数,代理商靠进销差价赚钱的空间趋低。渠道商的存续价值将取决于三件事:冷链与配送效率、设备运维能力、专业合规的服务能力。冷链物流商、区域集约化配送商、检验科整体服务商的角色会吃掉传统代理商的份额。 发光基本盘进入"低毛利现金牛"时代,增长靠新标志物。 甲功、性激素、肿标这些发光存量大盘,量价都已见顶——收费封顶、联检打折、互认减量三重挤压。ST2(180元)、AMH(200元)、AD血检β淀粉样蛋白(200元)、壳多糖酶样蛋白(300元)、肿瘤相关自身抗体(300元)这些"新立项高单价"项目,是发光菜单里仅存的结构性增量。谁的新标志物先拿证、先进入院目录,谁就能吃到政策留白期的红利。 分子诊断与质谱是最后的价格高地,但也分三六九等。 常规PCR(乙肝DNA 60元)已经被打到与免疫项目同一水位;真正的溢价在tNGS/mNGS(200/2000元)、肿瘤大面板(2000元)、甲基化(300元/项)、药物基因组(160元/项)和质谱加收项。值得警惕的是200元/面板的tNGS定价——这几乎是在明示"靶向病原测序应当普惠化",以tNGS为主打产品的企业必须算清规模账。 数据上传与结果互认,催生检验信息化新基建行情。 减收10%的价格杠杆,会倒逼所有公立医院在过渡期完成LIS升级、参考区间对标与数据上传改造;互认范围扩大又会直接减少重复检测量。对做LIS、区域检验平台、检验数据治理的厂商是明确利好;对IVD厂家而言,"仪器+试剂+LIS对接+数据上传"的整体解决方案将成为入院标配,单卖试剂的企业会越来越难进标书。 价区地图决定渠道布局,跨省价差套利终结。 四个价区+全国统一的立项指南,意味着检验价格的省际套利时代结束——江西(三价区)的方案一旦定稿,中部省份将整体向其靠拢,区域间的价格"水位差"会快速收敛。渠道商的布局逻辑应从"找高价省份"转向"找量与找结构":在价区基准价下做透县域紧密型医共体的集约化供应,比在价差里腾挪更有确定性。 附:重点项目价格速查表单位:元;价格口径为"在昌省直医院"政府指导价(最高限价,下浮不限,含试剂等基本物质消耗);据征求意见稿附件1整理。
|

 浙公网安备33010802005999号