老八老八,向快乐出发
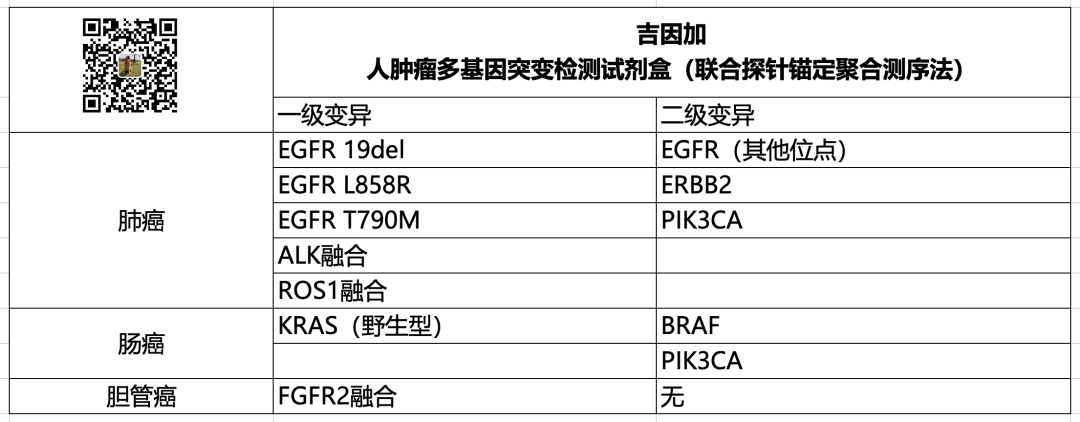
01 标准答案
02 不是大panel
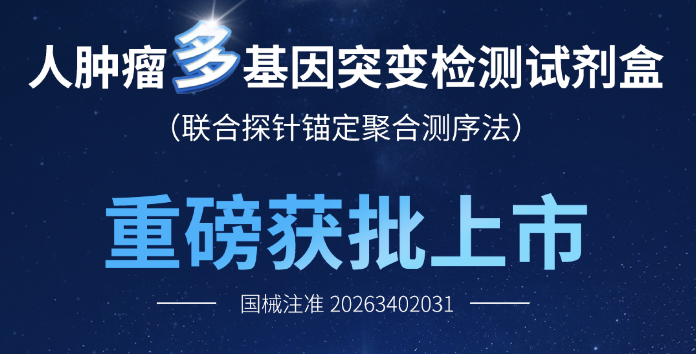
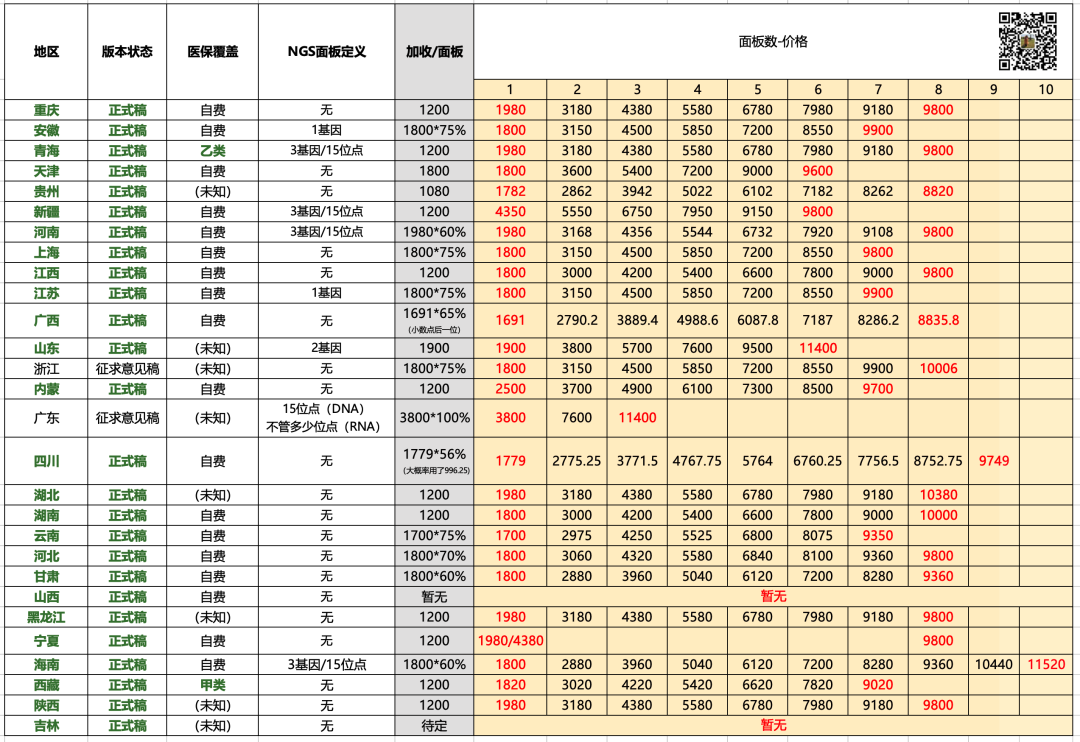
03 救命稻草 1. 在临床竞争中保留了定价的主动权 在这张证之前,吉因加只有肺癌的EAR这一张证。 熟悉病理立项指南的朋友都知道这张证对应的收费价会有多惨淡。
8基因,给了吉因加活在市场上的底气。 2. 在药企合作中有了“成功案例” 药企合作是现在各头部的兵家必争之地——不管是出于最后注册证的考虑,还是收入层面的考虑。 而药企,是最看重“确定性”的,尤其是等到CDE和CMDE要求“药物必须要有同步开发的伴随诊断”这个新规落地后。 确定性中很重要的一项就是“证明你能交付”: 1000张ppt都比不上一个成功的案例。 吉因加终于能和BAG在同一桌吃饭了。 而且FGFR2融合这个靶点,是有潜力发展成为“泛癌靶点”的。 可以说吉因加手握着一把突破世和NTRK泛癌封锁的潜在钥匙——当前,前提是药厂愿意去做这个泛癌适应症。 但至少资本市场上“打破垄断、手握泛癌潜质”的故事有了。 3. 重启IPO的契机 港股对于基因检测还剩多少信心? 这句话得问问买过诺辉和觅瑞的投资人。 吉因加在港股的招股说明书,已经过期很久了。
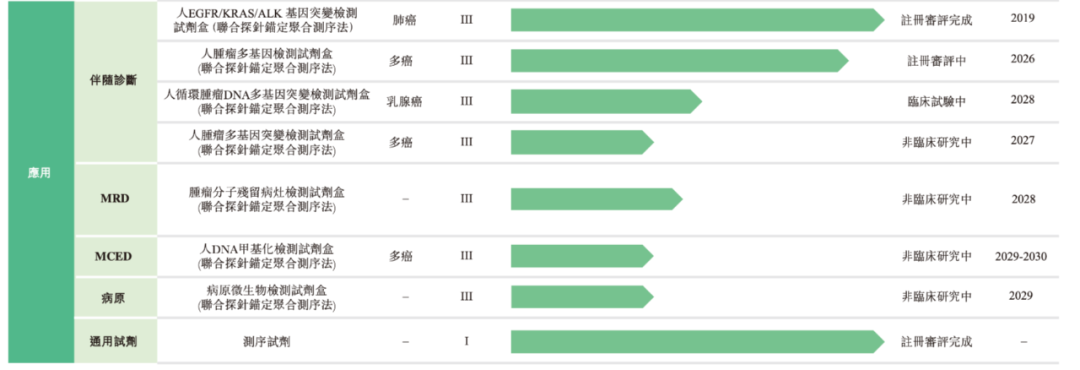
这张8基因的证,是它之前在招股说明书里给资本市场的承诺之一:
这次兑现,至少能让资本市场对它多点信心。 去年下半年融资的3个亿,只够短期救命——去年年内的应还短期贷款和应付账款就有接近2.3亿。 估计已经没剩下多少。 对于吉因加来说,重启IPO是个迫在眉睫的事情。 拿证,是个最好的契机。 这一次,能如愿以偿吗? 祝它好运。 |

 浙公网安备33010802005999号