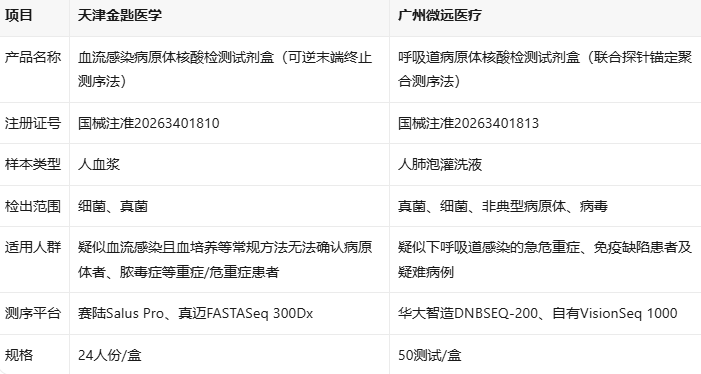
具体来看这两张证,到底批了什么?同日落地,一个打血流感染,一个打呼吸道:
其中,血流感染这张牌含金量最高。已知脓毒症的抢救窗口以小时计,而现状血培养要等3—5天,阳性率还常年低迷;全球每年约291万人死于血流感染。金匙的方案是:从临床样本中提取全部微生物核酸,无差别测序,覆盖两万余种病原体,样本接收到报告约18小时。微远那张则在下呼吸道感染确诊病例中取得超过95%的阳性检出,其中28.5%是常规方法不易检出的病原体。 一句话总结:传统方法是"先猜再验",mNGS是"一次摊牌"。解决的不是"测得更快"的改良问题,而是"根本不知道该测什么"的盲区问题。 成本那么高,何必拿证 这是行业里最普遍的侥幸心理,也是最大的误判。 LDT(实验室自建检测)在2021年修订的《医疗器械监督管理条例》第五十三条里拿到了合法身份,但附了三个前提:国内无同品种产品上市、符合条件的医疗机构、本单位内自用。这三条同时构成了LDT的三层天花板——不能作为商品销售、不能跨机构复制、不能标准化。如果是同一个病人在甲医院和乙医院做mNGS,试剂配方、测序深度、生信判读规则各不相同,报告不互认,医生不敢采信。
更要命的是支付。没有注册证,就没有合规的产品身份;没有独立收费条目,医院只能拆项套收。直到2026年8月14日国家医保局《检验类医疗服务价格项目立项指南(试行)》落地,mNGS和tNGS才第一次有了全国统一收费项目(mNGS按次计费、不区分病原数量)。"有证可依、有价可循"——这两件事是同一枚硬币的两面,而LDT永远只能拿到半枚。 至于"成本高",这是个伪命题。 真正昂贵的从来不是那张证,而是被摊薄的效率:每家医院都要从头做性能确认、建生信团队、养一批能区分感染与定植、能排除背景菌污染的审核人员,单套测序仪+自动化建库+生信服务器的投入在百万元级。拿证后,试剂是标准化的,质控是内置的,判读是可规模化的。金匙为此花了八年、两轮临床试验累计约4000例样本、经历发补与重新申报——这笔投入买的是从"每家医院自己造一遍轮子"到"工厂统一造轮子"的转换权。 合规链路终于闭合 从时间上看, 2025年12月,国标GB/T 46943-2025《病原宏基因组高通量测序性能确认通用要求》发布; 2026年4月,《宏基因组高通量测序技术临床实验室规范化应用指南(2026版)》刊发,15条推荐意见覆盖环境、标本、干湿实验、质控、报告解读; 8月,全国统一收费条目落地;随后,首批两张三类证获批。 标准—指南—收费—准入,四件套齐了。 这反应是立竿见影的:测序仪端,华大智造、赛陆、真迈通过首批证绑定形成差异化装机分流;ICL端,金域、迪安、华大基因、艾迪康2026年上半年感染测序增速约20%—35%,正从外送服务商转向区域检验中心共建方;资本端,2019—2021年五家头部企业累计融资超20亿元后经历冰点,首批证有望重启融资周期。 技术当然可以。Karius的血浆cfDNA检测自2017年就在美国商业化,已累计数万例样本。不过,问题出在制度与支付,不在测序仪。
在美国:卡在"证据—编码—支付"的死循环里。FDA至今未批准任何mNGS诊断试剂盒。UCSF团队开发、Delve Bio商业化的脑脊液mNGS只拿到突破性器械认定,至今仍是CLIA实验室里的LDT,其IMPACT临床研究2026年5月才启动入组;Karius同样止步于突破性认定,没有走上510(k)或PMA。根本障碍是:美国没有mNGS专属CPT编码。而支付方要求的临床效用与成本效果证据,恰恰需要大规模前瞻性研究才能产出——没人付钱,就没法做研究。 在欧盟,则卡在IVDR过渡期与公告机构产能。IVDR对临床证据、性能验证、公告机构审核的要求陡然抬高,目前无任何广谱感染病原mNGS试剂盒完成注册审批,ESCMID的ESGMD工作组还在为未来CE标记制定共识质量准则。 而中国的破局逻辑很实在:需求倒逼+监管愿意啃硬骨头。 2020—2024年国内医院病原微生物检测量从8800万次增至1.48亿次,mNGS+tNGS合计从30万次冲到310万次(CAGR 79.3%);头部三级医院mNGS送检渗透率仍只有约4%。如此陡峭的需求曲线,逼出了全球第一套mNGS-IVD审评范式——在无先例可循的情况下,逐个解决病原验证范围、阳性判断值、对比方法、报告范围等难题。 市场份额变了吗 诚实讲:截至2026年9月中,还没有。 距获批仅三周,招标、进院、定价、收费立项都还在走流程,任何"份额重排"的说法都是叙事而非数据。当前格局仍是分散的,无单一企业份额超过20%。
也许,首批企业从立项到拿证走了7—8年,审评路径跑通后,后续企业注册周期有望压缩至3—4年,第二波获批潮大概率落在2027—2028年。 在存量方面,金匙血流感染产品已入驻超80家三甲、试剂出货超30万人份/年;微远已在超50家医院本地化运行、与超100家单位共建实验室。这些LDT存量将在进院招标时直接折算成IVD份额。 合规准入后,头部三级医院渗透率有至少5倍提升空间;预估2026年临床mNGS终端市场约40亿元,2028年约102亿元,两年CAGR约60%。 市场份额虽不变,单趋势比较明朗。一是场景下沉,从ICU、感染科的"疑难兜底",向呼吸科、儿科、器官移植科常规化渗透,送检量两年内有望翻倍。二是适应症扩容成主战场。 脑脊液/中枢感染、局灶脓肿、移植监测是下一批证的核心争夺点,谁能先拿,谁就再锁一个细分场景。 末尾 总之,拐点的含义不是"终于合规了",而是竞争规则换了: 过去十年比的是送检速度和渠道关系,接下来比的是注册证、入院深度和真实世界数据。无证者还没等监管赶下牌桌,就被支付方和招标目录悄悄淘汰。 tNGS以价格优势吃掉已知病原的大盘,mNGS覆盖疑难未知病原的分层诊断模型已很清楚。 AI辅助判读模型缓解人才缺口,耐药与毒力基因、宿主反应将成为产品差异化的新维度。 参考资料: 1.全球首证!天津武清区造!,北方网,2026 2.两款病原mNGS三类试剂盒获批上市,感染宏基因组检测正式进入标准化IVD时代,杭州精准医药研究中心,2026 3.全球首证!天津武清区企业推动高通量病原诊断迈入标准化时代,北方网,2026 注:本文内容仅供行业动态参考,不构成任何投资建议或临床医疗决策依据。 |


 浙公网安备33010802005999号