9月30日,质谱赛道的国产选手*ST禾信(禾信仪器,688622)关于发行股票及支付现金收购上海量羲56%股权的事宜获得上交所审核通过,这意味着这笔收购交易距离落地,又更近一步!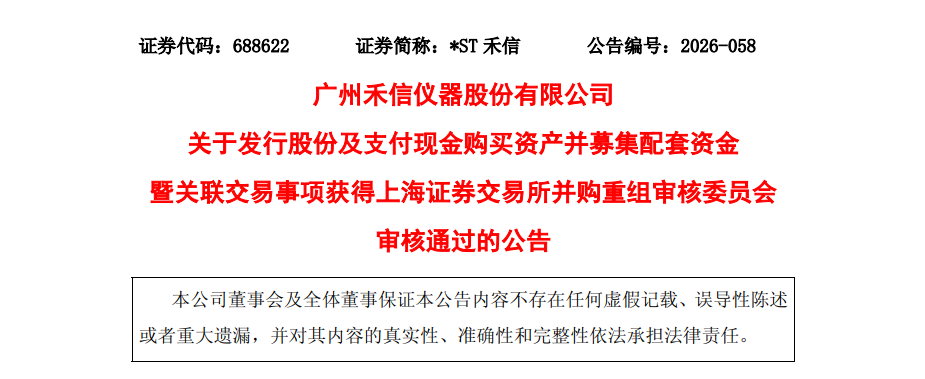 禾信仪器自身连续亏损、营收不足1亿元,已经戴上退市风险警示帽子,却拿出3.82亿收购一家成立仅4年、处于量子硬件风口上的硬科技公司——上海量羲技术56%股权。 这笔高溢价并购,外界有人解读为绝境求生,拿到优质利润“大血包”,化解退市危机;也有人担忧744%的超高评估增值,巨额商誉悬顶,一旦业绩不及预期,反而加速风险爆发。 今天,我们拆解一下这笔备受争议的重大重组案例: 一、交易双方:困境上市公司VS风口上的硬核新星🧪上市公司:*ST禾信仪器禾信仪器的核心底盘是质谱仪研发制造,产品覆盖环境监测、食品安全,同时布局临床IVD质谱赛道,手握超高真空、离子阱、射频信号检测等底层核心技术,积累了大量高校、科研院所客户资源。 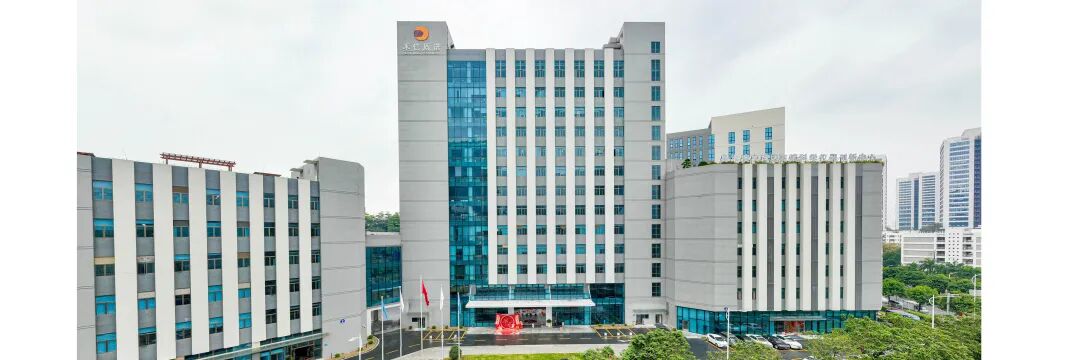 但公司经营近年持续承压:
⚛️标的公司:上海量羲技术上海量羲技术,2022年6月才注册成立,是一家非常年轻的硬科技企业。 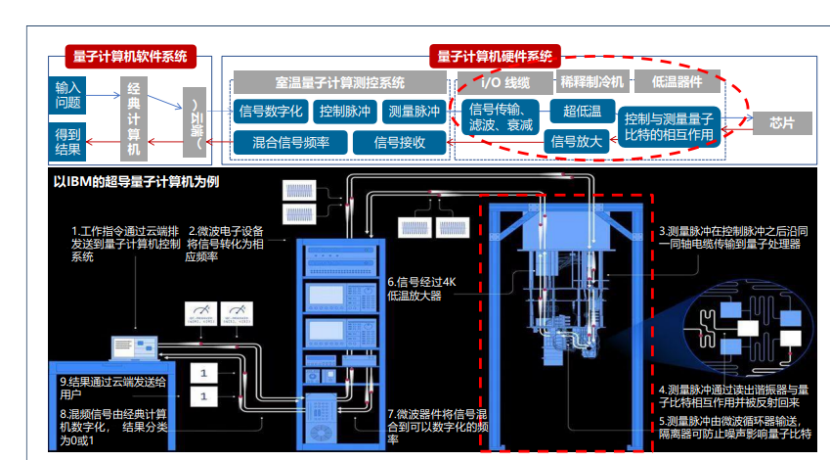
量羲技术经营成绩单(单位:万元) 2025年末,量羲技术在手订单达到2.52亿元。业绩承诺要求,2025‑2027三年累计净利润不低于1.5亿元,而2025年量羲已经超额完成当年业绩目标。 🔍本次交易核心要点
二、禾信为什么要买量羲?三重现实逻辑1️⃣ 报表层面:拿到利润“血包”,抢救*ST困局禾信原有主业持续萎缩,已经站在退市边缘。收购完成后,量羲的营收、利润将按比例并入上市公司合并报表,有望抬升整体营收规模,增厚利润,满足科创板的营收考核指标,缓解退市风险。 ⚠️但注意:本次只是收购56%控股权,并非100%股权,只能按持股比例合并利润。如果未来量羲业绩变脸,报表改善效果会直接大打折扣。 2️⃣ 技术协同:高端科学仪器底层技术互通(重点)两家企业同属高端科学仪器赛道,底层物理技术存在大量交集,也是公告反复强调的核心逻辑。 ✅ 禾信赋能量羲:禾信的超高真空、高精度射频电源、离子阱技术,可以帮助量羲拓展离子阱量子计算设备产品线,从单一超导量子路线,走向双路线布局,拓宽产品矩阵。 ✅ 量羲反哺禾信质谱(含IVD质谱):量羲掌握的极低温、极微弱信号滤波、低噪声信号传输技术,理论上可以提升质谱检测器的信噪比。而信噪比恰恰是临床IVD质谱非常核心的性能指标。
✅ 客户与供应链协同:双方大量重叠客户,以高校、中科院各科研平台为主,销售渠道可以复用;部分上游零部件供应商重合,联合采购预计可以降低15‑20%采购成本,摊薄运营费用。 3️⃣ 赛道布局:质谱+量子硬件,打造双轮驱动平台稀释制冷机属于国家重点扶持的“卡脖子”高端装备。收购完成后,禾信从单一质谱厂商,升级为“质谱仪(环境、IVD临床、实验室)+量子极低温设备”双业务平台,打开估值想象空间。 三、这笔并购需要重点关注的核心风险
四、IVD从业者视角,怎么看这件事?
五、两种推演结局✨乐观情景海外管制延续,国内量子科研经费持续投入,量羲顺利完成业绩承诺;禾信成功摘帽,化解退市危机;极低温微弱信号技术经过工程化改造,反哺质谱包括IVD质谱迭代,真正实现“质谱+量子硬件”双轮驱动。 ⚠️悲观情景国内竞争对手崛起、科研经费收紧,量羲订单与利润不及业绩承诺;触发大额商誉减值,本就脆弱的上市公司财务进一步恶化;技术协同只停留在纸面,IVD质谱业务被边缘化,并购最终达不到预期。 |


 浙公网安备33010802005999号