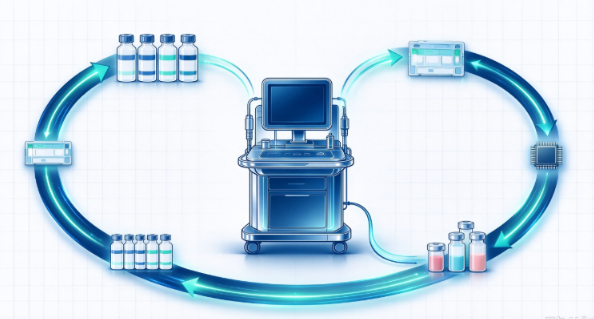
作为标杆,IDEXX Laboratories,这家全球动物诊断龙头,上市至今股价较发行价低点涨幅超过330倍,若计入复权因素,累计涨幅已超过600倍。截至2024年中,其市值约3000亿元人民币,相当于22个金域医学。在全球动物诊断市场,IDEXX的市占率高达47.5%,比第二名到第五名的总和还要多。 那么,它到底做对了什么?还是说时机不同而已,中国这个全球增速最快的宠物医疗市场,能否跑出自己的IDEXX? IDEXX的业务结构极其聚焦。 2025年全年收入43亿美元,其中宠物诊断业务(CAG)占比超过91%。2025年第四季度,CAG收入同比增长15%,CAG诊断经常性收入增长12%。 真正让IDEXX与众不同的,是它的商业模式。IDEXX近80%的收入来自经常性收入—不是卖设备本身,而是卖设备“吃掉”的耗材。它在宠物医院里放置 Catalyst 生化分析仪、inVue Dx 细胞分析仪等设备,一旦装机,医院每个月的试剂、检测卡、质控品就只能从IDEXX持续采购。IDEXX自己也在年报中直言:“多年期的耗材收入流,比仪器本身的放置有价值得多”。
相信这招经典的“刀架+刀片”模式许多企业都深谙其威力,那为什么只有IDEXX能走得远。 这可能源自其同时拥有院内诊断设备和第三方参考实验室网络,再叠加兽医诊所管理软件,形成了从设备到耗材到数据服务的闭环。兽医在诊室里做快速筛查,遇到疑难样本送IDEXX参考实验室,检测结果通过IDEXX软件回传并整合进病历—每一步都离不开IDEXX的体系。 在动物诊断这个看似“低技术壁垒”的赛道里,IDEXX用四十年时间挖出了一条真正意义上的护城河。这套模式的商业结果非常耀眼:2023年净利润率超过23%,2025年全年EPS达到13.08美元,同比增长23%。 那么这对于国内众多参与者来说,又有什么启发呢? 宠物医疗是仅次于宠物食品的第二大细分赛道。据《2026年中国宠物行业白皮书》,2025年城镇犬猫消费市场规模达3126亿元,宠物医疗占比27.6%,约863亿元。宠物诊断作为“前端入口”,2025年市场规模约46.8亿元,同比增长30%。华创证券数据显示,中国动物诊断市场整体规模从2020年的114亿元增长至2025年的224亿元,年复合增速14.5%,其中宠物诊断的CAGR高达17.1%。 多家IVD企业内部测算,宠物检测的毛利率比人医高出20到50个百分点,且不受医保控费、集采和DRG影响。当前现状:一边是天花板不断下压的人医红海,一边是年复合增速是人医5到10倍的宠物蓝海,必然致使产业资金涌入,2026年7月三诺生物宣布将CGM技术“降维”到宠物领域,标志着宠物IVD赛道正式进入“抢位期”。
事实上,走得比较早的是万孚生物,2019年成立子公司万德康,目前已经布局免疫荧光、血气、生化等六大宠物POCT平台,拿到了兽药GMP资质;体量最大的是迈瑞医疗,其2020年成立动物医疗子公司,2024年动物医疗收入同比增长25.1%,2025年上半年国际收入占动物医疗业务的比重已超过80%,截至2025年6月底,迈瑞已为国内近17000家动物医院提供服务。迈瑞的打法很清晰:把在人医领域已经验证的“设备+试剂+IT”生态整体平移到动物医疗,用血球、生化、免疫等多产品线形成整体解决方案。 安旭生物则走了另一条路。2023年发布全球宠物诊断品牌 AlievePet,围绕传染性呼吸道/消化道疾病、常规体检、免疫监测三类核心需求,形成覆盖120多项检测项目、服务12种动物类型的产品矩阵。安旭的策略是“品牌出海”,把宠物诊断作为全球化布局的一部分。 中元汇吉的路径更侧重“技术平移”。其动物诊断检测试剂销售量2025年达到110万条以上,依托在质谱、分子诊断等领域的技术积累向畜牧和宠物场景延伸。 这些企业的共同特征是:人医IVD的技术平台和制造能力高度可迁移,进入动物诊断的初始成本远低于从零起步的创业公司。 那么写到这里,回到最初那个问题,能否复制IDEXX? IDEXX的600倍增长,其核心是装机量、耗材使用率、检测渗透率的共振。 装机量靠渠道和产品力,这部分国内企业已经在快速追赶。迈瑞拥有覆盖全球的销售网络,万孚在POCT领域的渠道积累同样深厚。耗材使用率靠的是“装机后的粘性”—这正是IDEXX最强的地方。它的试剂是封闭系统,医院的仪器一旦装上,耗材就只能从IDEXX买。 检测渗透率则取决于兽医的诊疗习惯和宠物主的支付意愿。美国宠物健康检查渗透率在2022年已达到宠物狗90%、宠物猫65%,而中国宠物医疗的预防式检测渗透率才刚刚突破30%。这个差距也意味着增长空间。 总得看来,IDEXX真正的壁垒可能在兽医的决策习惯上。当一家宠物医院的医生习惯了IDEXX的检测菜单、结果判读界面和数据管理软件,换供应商的转换成本极高。这恰恰是国内企业要复制的,一整套让兽医“离不开”的诊断工作流。 600倍也许不能重现,因为时代、市场和资本市场结构不同了。但它“装机即锁定、服务即壁垒”的商业逻辑,正在演绎。谁能率先在中国宠物医院里建立起真正的耗材闭环,谁就能获得入场券。 参考资料: 1.我国宠物诊断制品行业高质量发展路径与策略|第三届AHC宠物健康产业论坛,动保视界,2025 2.全球动物疫病快速检测仪研究报告:市场规模、头部企业竞争及产业链分析,格隆汇,2026 3. “人不如兽”,1个IDEXX=22个金域医学,氨基观察,2024 注:本文内容仅供行业动态参考,不构成任何投资建议或临床医疗决策依据。 |


 浙公网安备33010802005999号