| 9月24日,华大智造发布2026年限制性股票激励计划。 834万股,占总股本2%;授予价格38.36元/股;激励对象370人,占2025年末员工总数16.86%。 翻开整份激励计划,370个人怎么选、股票怎么分,以及未来三年究竟考核什么,或许更能看清华大智造下一阶段准备往哪里走。 答案逐渐清晰:从技术突破走向商业兑现,从产品出海走向全球生命科学市场的长期竞争。 01 370人绑定 94.3%的股票给了业务骨干 先看一个很容易被忽略的数据。 此次激励对象中,包括8名董事、高管及核心技术人员,更大的部分则是362名业务骨干,共获得786.5万股,占全部授予数量的94.30%。 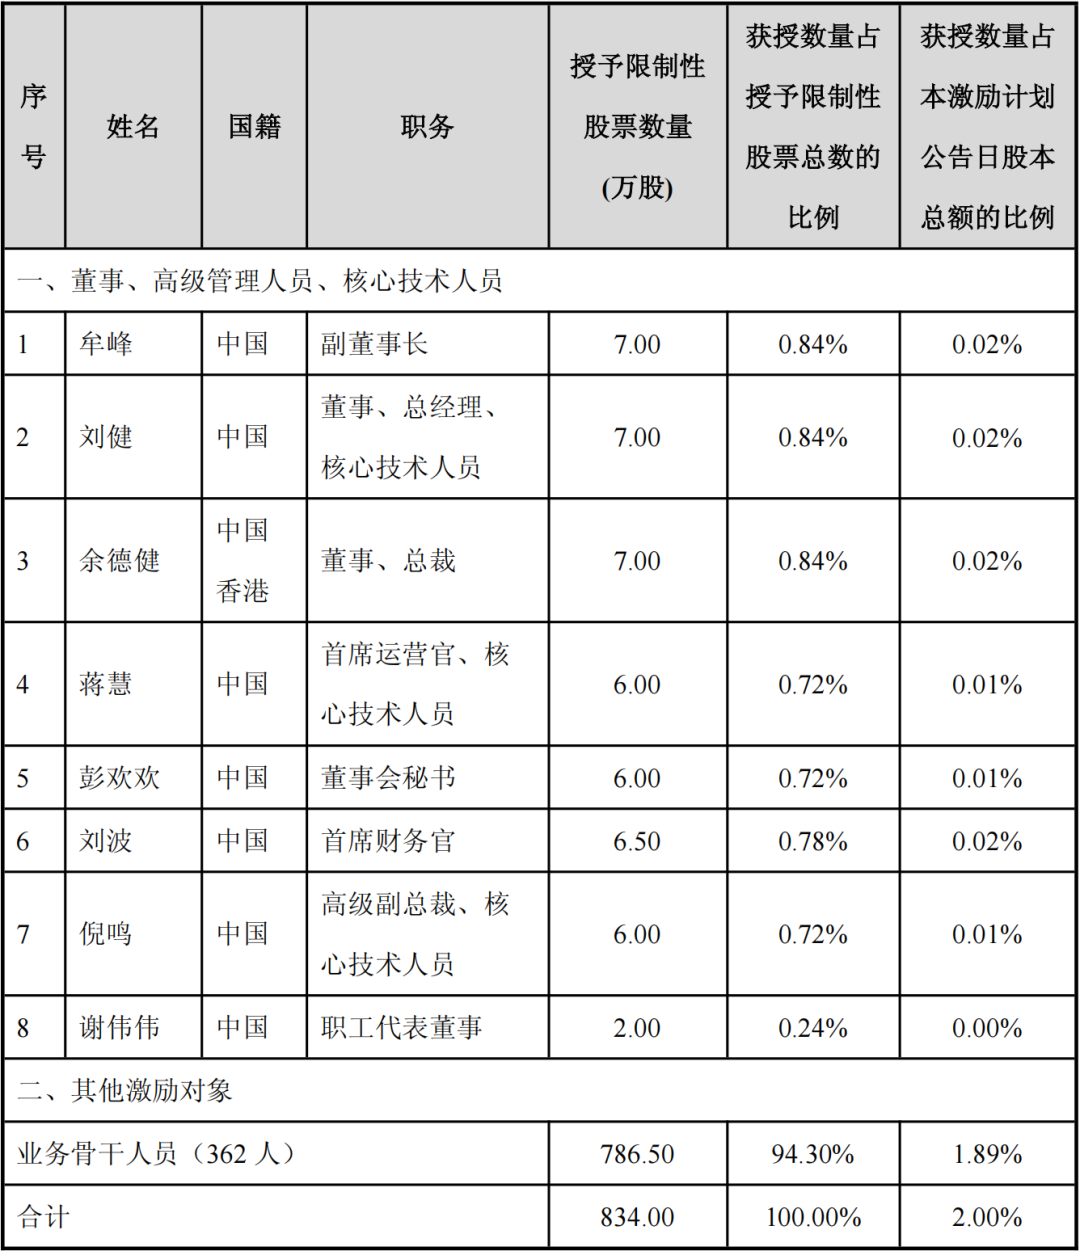 这意味着,这场激励覆盖的重心已经深入企业经营一线。更值得关注的是,370名对象中还包括15名外籍人员。 华大智造在草案中明确提到,这些人员在技术研发、创新及海外市场拓展等方面发挥重要作用。 对于华大智造这样的生命科学工具企业而言,全球化竞争最终拼的,很难只有一台测序仪。 技术研发、产品迭代、渠道建设、本地化服务、临床转化、生态合作……任何一环,都离不开人。 把更多核心骨干绑定到同一张长期利益表上,本身就是全球化能力建设的一部分。 02 考核指标变了 增长之外,更看盈利与耗材 如果说370人的名单看出了“谁来打仗”,那么真正展示华大智造战略重点的,是后面的业绩考核表。 此次考核覆盖2026—2028年,以2025年为基准,设置了三项指标:不含北美区域营业收入增长率、经调整后的EBITDA增长率、不含北美区域试剂耗材收入增长率。 到2028年,三项指标较2025年的目标值分别达到33.1%、200%和52.1%,对应权重分别为40%、40%和20%。 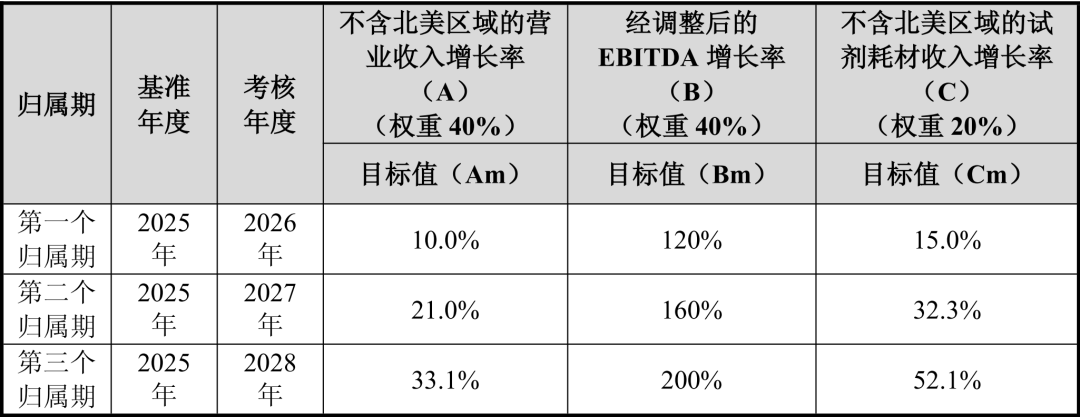 图/华大智造:2026年限制性股票激励计划(草案) 这三个指标非常有意思。营业收入,代表规模扩张;EBITDA,盯住的是盈利质量;试剂耗材,则决定装机之后能不能形成持续性收入。 这恰恰对应了生命科学工具企业商业化最核心的三道题,而2026年上半年的经营数据,已经出现一些变化。 公司营收13.66亿元,同比增长18.91%;归母净利润仍亏损1.58亿元,但亏损继续收窄;经营活动现金流净额达到3.00亿元,同比转正。 更关键的是,全读长测序业务中,试剂耗材收入同比增长16.28%,设备收入同比下降6.37%。设备少卖一点,耗材却继续增长,前期装机正在逐步转化为更加稳定的经常性收入。 一家测序设备企业真正成熟的标志,可能从来都不只是装了多少台机器,而是多少机器持续跑起来。 03 海外增长加速 真正考验是商业兑现 此次激励计划把“不含北美区域收入”和“不含北美区域试剂耗材收入”直接放进核心考核,也与华大智造当前全球业务调整形成呼应。 2026年上半年,公司海外区域主营业务收入达到4.83亿元,同比增长33.77%。公司表示,前期存量装机进入收获期,设备利用率提升正在带动试剂耗材收入转化。 与此同时,华大智造正在推进北美业务由重资产自营向更轻量化的运营模式调整,并持续推动“技术授权+本地化合作”、OEM等模式。 这意味着它接下来需要证明的,已经不仅是中国企业能不能造出世界级生命科学工具。 更现实的问题是:这些技术能不能变成持续收入?全球装机能不能变成耗材复购?海外市场增长能不能最终沉淀为利润? 股权激励可以绑定团队,却无法替代商业结果,这也是为什么此次方案同时把规模、盈利、耗材三件事摆上了考核桌。 结语 从技术突破到商业兑现 真正的全球竞争才刚刚开始 华大智造已经完成了中国生命科学工具领域极为艰难的一步:建立自主技术平台,并走向全球市场。 接下来要跨越的门槛,可能更难。它考验的不只是研发速度,还有商业效率、组织能力、全球运营和盈利质量。 所以,834万股真正值得关注的,并不是它今天价值多少。 更重要的是,华大智造正在用未来几年的增长,把370名核心骨干与一场更长周期的全球竞争绑定在一起。 技术决定一家生命科学企业能够走多高,而真正把技术变成持续增长,才决定它最终能够走多远。 |

 /3


 浙公网安备33010802005999号