这些年,在集采项目之外,行业人士部分转向未被纳入的高价值领域。其中,高敏肌钙蛋白检测因经常出现在各名企的宣传报道中而备受关注,其对试剂、仪器、信号放大系统有着更高的要求,即门槛较高。 要了解这个赛道,我们可以先从肌钙蛋白说起。 肌钙蛋白测定并非完全未被集采触及,但存在显著的“方法学分层”。目前被纳入集采的是生化类肌钙蛋白I检测试剂,属于心肌酶生化类检测试剂省际联盟集采的范畴。2024年,由江西省牵头的肾功和心肌酶生化类检测试剂省际联盟集中带量采购将肌钙蛋白I列入中选产品供应清单;京津冀“3+N”联盟也同步将肌钙蛋白I纳入心肌酶生化类检测试剂带量联动采购,涉及α-羟丁酸脱氢酶、肌红蛋白、肌酸激酶等12个品种。 然而,高敏肌钙蛋白(hs-cTn)的化学发光法检测试剂目前尚未列入。2026年第八批医用耗材试剂遴选评审中,高敏肌钙蛋白T检测试剂盒仅作为医院层面的遴选品种出现,而非集采中选品种,处于“医院自主遴选”阶段。 为什么不集采? 我们先从一般逻辑说起,集采品种需满足“用量大、采购金额高、竞争充分”的条件,而高敏肌钙蛋白检测对试剂灵敏度、抗体原料、检测系统精密度有极高要求,全球范围内真正具备成熟高敏技术能力的厂商集中在雅培、罗氏、西门子、贝克曼等少数跨国企业手中。
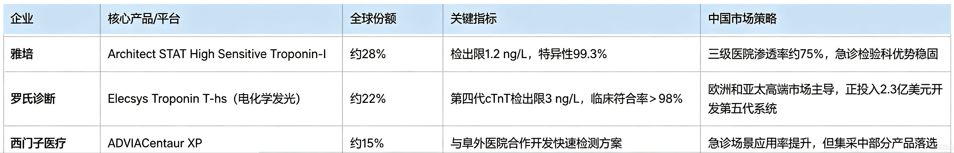
行业也高度集中,雅培、罗氏、西门子三家合计控制约全球60%的份额,其中雅培凭借高敏肌钙蛋白T检测系统独占28%,这种格局,使得“以量换价”的集采逻辑较难闭环。 另一个是技术壁垒,高敏肌钙蛋白检测普遍采用化学发光法,试剂与检测仪器构成封闭式系统,不同品牌的试剂无法通用。即便强行推行,也较难实现跨品牌的充分竞价——医疗机构已装机的仪器品牌直接决定了可采购的试剂范围。相比之下,生化类肌钙蛋白I检测的技术壁垒较低,试剂与仪器的开放程度更高,集采的可操作性更强。 还有,临床决策节点价值突出。在DRG/DIP 3.0支付改革背景下,高敏肌钙蛋白被定位为“急诊、感染、心血管临床决策节点”的项目,检测结果直接影响治疗路径和住院决策,价值明确。 这些因素卡住集采的源动力,使得短期较难施行。 而市场方面,全球处在稳健增长中,据HTF Market Intelligence数据,2025年全球肌钙蛋白市场规模约为43亿美元,预计2033年将达到95.5亿美元,年复合增长率约10.4%;国内市场增长动力更为强劲。 2025年国内化学发光肌钙蛋白检测仪装机量突破8.5万台,三级医院渗透率达92%,二级医院覆盖率为67%。高敏肌钙蛋白检测在化学发光心脏标志物中的营收占比约45%,年复合增长率维持在24%以上。 市场的快速增长,也许在不久的将来会改变格局。 国产迎来机会 集采的间接作用,就是倒逼国产企业进行创新驱动,不要全部走老路子。 据IndexBox数据,国产厂商已供应中国常规肌钙蛋白检测试纸约55%—75%的销量,但高敏和专业化检测组分中,进口产品仍占30%—50%。国产高敏产品的价格比进口高敏产品低30%—60%,价格优势是国产替代的重要驱动力。 从国产化率的时间序列看,2020年国产化率约为18%,2025年已提升至41%,预计到2030年将达到55%。但这一替代主要发生在二级医院和基层市场,三级医院高端市场仍需努力。 以高敏肌钙蛋白赛道为例,目前呈现“国际寡头主导高端、国产头部加速渗透、细分玩家差异化切入”的三层竞争结构。全球市场中,雅培、罗氏、西门子三家合计控制约60%份额;中国市场则呈现进口品牌守住三级医院、国产品牌从二级和基层向上突破的攻守态势。 全球层面:
国内方面: 可以说,高敏肌钙蛋白的曝光度增强,有迈瑞医疗的贡献。称其为国产高敏肌钙蛋白赛道的领跑者应该不为过。2023年推出的高敏肌钙蛋白I试剂灵敏度达2.5 ng/L,性能指标比肩国际一线品牌。2024年国内市场份额升至12%,化学发光检测单价降至25元/测试,较进口品牌低40%,推动二级医院市占率从2020年的18%增长至2024年的34%。在安徽集采中,迈瑞的心肌标志物业务增长64%。此外,迈瑞还联合复旦大学附属中山医院启动了全新标志物Long-T ITC的国际多中心临床研究,探索从“心肌损伤检测”向“风险分层”的临床价值升级。 新产业生物以“中国人群参考区间”为核心差异化策略。其第三代高敏肌钙蛋白在表观健康人群中检出率高达99.5%,并填补了进口品牌参考范围不完全适合中国人群的空白。在胸痛中心渗透率已提升至40%。 安图生物在技术标准层面取得了标志性突破。2026年1月,其高敏肌钙蛋白T检测试剂盒成功入选IFCC全球性能参考表,标志着国产心肌检测产品正式跻身全球顶尖行列。产品检测灵敏度低至5 ng/L,第99百分位浓度下变异系数≤10%,健康人群检出率超59%,远超IFCC≥50%的行业要求。 亚辉龙依托“十四五”国家重点研发计划,开发出微流控化学发光法高敏肌钙蛋白I测定试剂盒,并联合阜外医院完成万人级HARBOR研究,建立了首个基于中国人群的hs-cTnI参考区间(男性≤34 ng/L,女性≤16 ng/L)。在基层医疗机构覆盖率年增速达35%,2025年预计占据国内8%市场份额。 由此可见,高敏肌钙蛋白检测仅化学发光头部企业才能玩得动。 在细分赛道上,主要是POCT板块,基蛋生物、万孚生物、明德生物等也在高敏肌钙蛋白检测试剂领域有所布局,但主要聚焦于POCT和基层市场。 竞争要素分析 之所以未集采、国产高端有机会,终究是底层技术的差别。 其核心竞争力主要在检出限、精密度和参考区间三个指标上。国际品牌检出限已进入1—3 ng/L区间,国产头部企业达到2.5—5 ng/L,差距正在缩小。现状在抗体原料层面,高敏检测所需的特异性抗体仍部分依赖进口。
跨国企业虽依托学术推广和长期装机基础,占据三甲医院约90%的高端市场;但国产厂商则通过分级诊疗政策向县域医疗市场下沉,势头正猛,2024年基层医疗机构国产设备装机量同比增长52%。凭借成本优势,将持续扩大份额。 也许,最终集采也向高敏领域延伸,但需要赛道内的有效竞争者数量不断增加。只有国产头部企业的高敏产品在性能上获得临床广泛认可,集采的“竞争充分”条件才能具备。 从迈瑞推动的Long-T ITC新标志物研究和亚辉龙的中国人群参考区间研究,我们可以察觉,通过建立更精准的风险分层模型和分诊流程,可能成为国产企业突破高端市场的关键路径。 写在文末 高敏肌钙蛋白检测赛道当前呈现“集采暂未触及、国际巨头主导、国产加速追赶”的格局。 由于竞争不充分、技术壁垒高、临床决策价值突出而暂未纳入集采,不过,高敏肌钙蛋白赛道并非“少数企业在做”——全球范围内有雅培、罗氏、西门子、贝克曼等十余家参与者,中国市场则有迈瑞、新产业、安图生物、亚辉龙、基蛋生物、万孚生物、明德生物等多家企业在不同技术路线和终端场景中布局。 现阶段,真正具备高敏化学发光法完整技术能力的企业确实集中在少数头部玩家手中,是赛道竞争格局的核心特征。随着国产头部企业技术持续突破和,未来三至五年内该赛道将经历从“国际主导”向“国产替代加速”的结构性转变。 参考资料: 1.DRG/DIP 3.0落地:IVD谁受益、谁承压?,小桔灯网,2026 2.2026-2032全球与中国高敏肌钙蛋白检测试剂市场现状及未来发展趋势,格隆汇,2026 3. 获权威认证!安图生物心肌检测产品,守护每一次心跳,安图生物,2026 注:本文内容仅供行业动态参考,不构成任何投资建议或临床医疗决策依据。 |


 浙公网安备33010802005999号