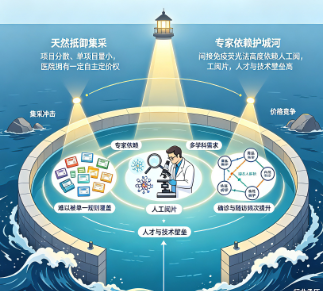
2026上半年的半年报已完成披露,利润的改善多来自应收账款返回及减值损失的挽回,以集采为主要特征的IVD改革,正进入下半场,但定调的东西并没有改变,常规成熟赛道的微利状态将保持不变。 今天要讲的是当下主流赛道-免疫诊断,当常规赛道(肿瘤标志物、甲功、激素)因集采进入微利时代、格局基本固化之后,还有什么细分领域值得继续被重视、加码。 目前市场上,常说的自免诊断被行业视为“寒冬之下”为数不多的结构性机会。其核心吸引力在于政策环境友好:自免套餐项目分散、单项目量小,医保未覆盖,医院具有自主定价权,且进口试剂仍占大头,集采目前尚难以进入。 市场规模方面,中国自免诊断2025年约85–90亿元,年增速约12–20%,未来5年有望保持15%以上复合增速,2030年或突破200亿元。竞争端,亚辉龙、透景、携光等国产厂商正在通过差异化产品矩阵切入这个赛道。 较可观的增长态势、难以列入集采的预期使得其成为一个难得避风港。 避风港之“锚” 这源于其市场结构与常规免疫诊断存在本质差异。 其一:天然抵御集采冲击。常规免疫诊断的核心品种如肿瘤标志物、甲状腺功能等,项目高度集中,单品种用量大,极易成为集采靶标。而自免诊断涉及相关指标高达百余个,目前上市诊断产品种类已有80多种,涵盖ENA谱、类风湿关节炎套餐、ANCA血管炎套餐、自身免疫性肝病套餐、肌炎抗体谱等分散套餐。项目分散、单项目量小的特点,使得自免诊断难以被单一集采规则覆盖,医院在医保未全面覆盖的情况下也有一定的自主定价权。
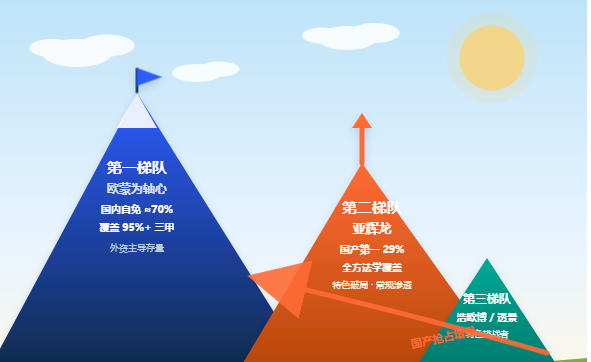
其二:专家依赖”构成天然护城河。自免诊断的临床金标准—间接免疫荧光法—长期以来高度依赖资深检验医师的人工阅片。荧光核型的判读需要多年的专业训练,不同实验室之间的结果互认困难,形成了极高的技术和人才壁垒。这种人工判读模式,让自免诊断市场长期处在相对温和的竞争烈度中,若想单纯打试剂价格战不太见效。 其三:需求是结构性扩张。自免疾病诊断正转向更早、基于多种标志物的纵向评估,且这一趋势已蔓延至风湿病学、胃肠病学、内分泌学、神经病学等多个领域。另外,自免靶向药物的快速放量,使得患者确诊与随访需求持续扩张,直接拉动检测频次。中国系统性自身免疫病确诊患者约1000万,但大量二级及以下医院尚不具备诊断能力,低诊断水平导至的低确诊率意味着庞大的潜在患者群体尚待释放。 三重壁垒叠加,使自免诊断在IVD行业整体承压的背景下仍保持了可观的增长韧性,在常规诊断项目增速普遍回落 的环境下,这一增速尤为稀缺。 竞争图谱 既然市场增长韧性尚可,存在较大确定性,那么目前市场的格局如何呢?整体看还是“外资主导存量、国产抢占增量”特征,就按一般分法,三个梯队来理解吧。 第一梯队:以欧蒙为轴心的存量主导者 全球自免诊断市场由10家左右欧美企业占据,包括赛默飞(Phadia)、德国欧蒙(EUROIMMUN)、德国胡曼(HUMAN)、西班牙沃芬(Werfen/Inova)、德国AESKU、美国伯乐(Bio-Rad)等,前三大厂商占据全球约49%的市场份额。
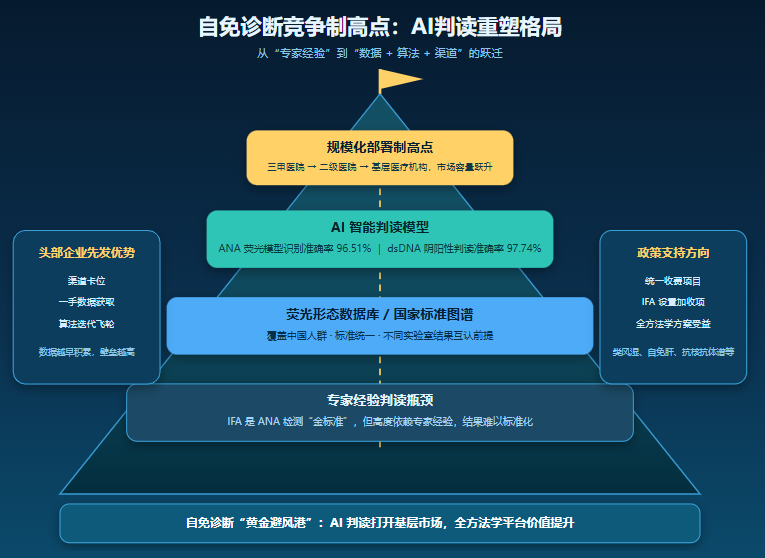
国内市场,欧蒙中国在自免领域占据近70%的市场份额,检测产品覆盖超500种疾病,年服务患者近亿人次,其自主研发的全自动免疫印迹仪及配套试剂已覆盖全国95%以上三甲医院。 这种垄断状态,源于欧蒙在间接免疫荧光和免疫印迹两条技术路线上长达十余年的渠道深耕和学术标准化推动。 不过,今年5月,欧蒙发布“本土化战略2.0”,宣布实现从深度国产化到全面独立运营的升级,欧蒙中国能否维持技术迭代节奏和品牌势能,拭目以待,也给国产带来新机会。 第二梯队:亚辉龙——国产自免诊断的差异化龙头 亚辉龙是当前国产自免诊断领域最值得深入分析的竞争者。其自免检测市占率达到29%,位居国产第一,其核心壁垒不在于单一技术路线的领先,而在于 “全方法学覆盖” 。 同时布局化学发光、间接免疫荧光、免疫印迹和液相芯片四大技术矩阵,拥有国内外70项化学发光自免检测项目,数量居国内企业首位。全方法学覆盖意味着公司能够在同一平台上完成从筛查到确认的完整诊断流程,显著降低医院的切换成本和采购复杂度。 辉龙采取的是 “特色破局、常规渗透” 策略:以自免、生殖健康等高壁垒特色项目打入三甲医院中心实验室,三甲覆盖率超过70%;再以全开放流水线锁定平台,降低医院后续切换成本。 2026年上半年,亚辉龙实现营收8.88亿元(+9.84%),归母净利7013万元(+166.97%),其中试剂收入5.43亿元(+15.38%),毛利率高达78.96%。在IVD行业整体利润承压的环境下,部分印证了自免诊断赛道“避风港”属性。 第三梯队:浩欧博、透景等特色化挑战者 浩欧博在过敏诊断和自免诊断领域深耕多年,2025年年度报告显示其正积极拓展自免诊断产品线以应对进口品牌的竞争。透景生命则以全流式荧光法高通量自免检测套餐作为差异化切入点。共同特征是体量虽小,但通过技术路线的差异化或细分菜单的精准定位,也能站住脚跟。 总体而言,自免诊断的国产化率仍处于早期阶段。间接免疫荧光和免疫印迹试剂仍以进口品牌为主导,国产份额的提升空间远大于常规免疫诊断赛道,这也是机会 下一个制高点:AI判读与标准化基建 就上述的竞争壁垒之一:专家经验来说,未来数年可能被AI冲击。 间接免疫荧光法虽是ANA检测的“金标准”,却因判读高度依赖专家经验、结果难以标准化,成为检验普及与质量提升的瓶颈。对此,业内已发起建立覆盖中国人群、标准统一的荧光形态数据库,绘制“国家标准图谱”,既是AI判读软件训练的需要,也是不同实验室之间结果可互认的前提。
其中,亚辉龙搭载的AI智能判读模型在ANA荧光模型识别上的准确率已达96.51%,dsDNA荧光阴阳性判读准确率为97.74%,性能达到国际先进水平。一旦AI判读实现规模化部署,自免诊断的竞争逻辑将发生根本性转变:判读环节的“专家依赖”被算法替代后,诊断服务的可及性将从三甲医院向二级医院和基层医疗机构大幅延伸,市场容量可能迎来一次跃升。 因此,在自免诊断领域已经完成渠道卡位的头部企业,由于获取一手数据,将在AI判读的竞争中享有先发优势。 政策面上,近期发布的指南,也为类风湿关节炎、自身免疫性肝病等数十种自免病及抗核抗体谱检测设立统一收费项目,并明确对间接免疫荧光法设置加收项,是属于被支持鼓励的那类,利于具备全方法学解决方案能力的企业。 写在文末 欧蒙中国近70%的市场份额建立在过去的渠道深耕和标准化之上,其本土化战略2.0对国产企业可能是个机会,特别是AI判读这一点上。 荧光形态数据库的建设和AI判读模型的部署进度,将决定企业在下一阶段渠道下沉中的先发优势。谁在三甲医院积累的装机基础和标准化数据更多,谁的AI模型迭代速度就更快。 而“避风港”属性可能吸引新进入者,相较于常规免疫诊断赛道,自免诊断目前的利润水平更具吸引力。凭借全方法学覆盖的研发投入、三甲医院的渠道准入壁垒、AI数据资产的时间积累,后发者进入的门槛会比较高。 这种基于临床需求的系统性释放,建立在技术壁垒和分散化市场的产品赛道。对于身处微利时代的IVD企业而言,值得布局,在价格竞争趋于极致的市场中,真正的避风港是“更难被替代”。 参考资料: 1.自身免疫性疾病诊断市场以及2035的区域见解和预测,Global Growth Insights,2026 2.免疫诊断行业市场现状:国产替代空间广阔,中研网,20243.免疫诊断微利时代,自免为何被看好,近岸蛋白,2026 注:本文内容仅供行业动态参考,不构成任何投资建议或临床医疗决策依据。 |

 /3


 浙公网安备33010802005999号