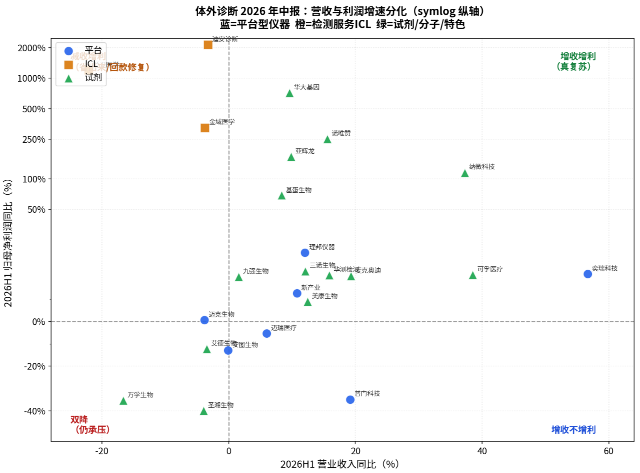
时间进入9月份,2026年半年报基本都披露了。可以看见,今年上半年,国内 IVD 行业的利润表已经率先触底反弹,只不过营收总体而言,仍在低位徘徊,回暖的基础并不牢固。 行业已经从“普遍降价”走向“结构分化”—有海外试剂放量和流水线壁垒的平台型企业开始赚出高质量增长,而依赖应收账款回收和费用压缩的 ICL 及部分中小厂商,只是资产负债表修复,下一阶段新增长点是否能接上,有待追踪观察。下半年可能继续延续 K 型分化:强者有望受益于集采第二年价格基数平缓与海外装机放量,弱者仍将在降价、缩量和现金流紧张中承压。 总之,随着 A 股 55 家体外诊断概念公司 2026 年中报披露完毕,一个显著特征浮出水面:利润比营收更早修复。根据银河证券测算,上半年板块整体营收同比增长约 4.4%,而归母净利润同比增速高达 30.4%;根据Wind数据,55 家公司中营收同比增长与下滑的家数几乎各占一半(27:28),归母净利润改善与下滑的家数也大体持平(28:27)。这说明总量回暖的背后,是以分化、分层为主要内涵。
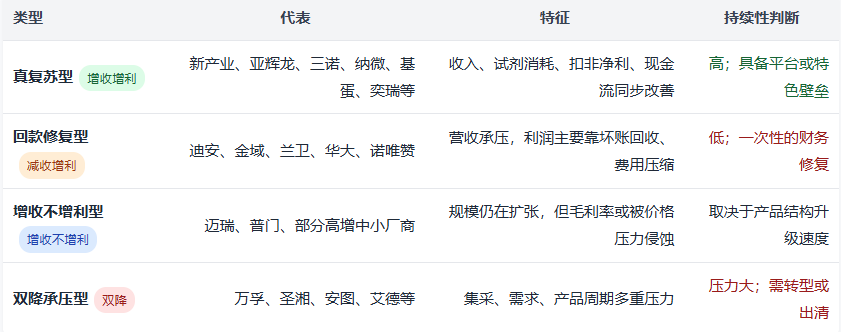
三种不同的利润修复 2026年最大的亮点应该就是利润修复,在一众企业中主要归为三类。 第一类是资产负债表修复,主要是回款与减值反哺。 以ICL为代表的迪安诊断、金域医学、兰卫医学,上半年归母净利润分别同比增长 2160.87%、324.27%、1199.63%。但它们的营业收入无一例外都在下滑:迪安 -3.30%、金域 -3.76%、兰卫 -22.09%。利润暴增的核心驱动力是应收账款回收带来的信用减值损失大幅收窄。 以迪安诊断为例,信用减值损失从上年同期的约 2.15 亿元降至约 0.22 亿元,仅此一项就少减约 1.93 亿元,相当于同期归母净利润增量的约 87%。凯普生物则通过销售费用“腰斩”(同比下降 45.87%)实现扭亏。 第二类是经营质量改善,试剂放量与现金流共振。 与ICL形成对比的是,部分化学发光和流水线平台型企业出现了营收、试剂消耗、扣非利润、经营现金流同步改善的信号。新产业上半年国内化学发光试剂销量同比增长 20.19%,国内业务收入由一季度同比下降 1.85% 转为二季度同比增长 17.65%;扣非归母净利润同比增长13.60%,经营活动现金流同比增长95.29%。亚辉龙扣非归母净利润同比增长 46.81%,经营现金流由上年同期净流出约237万元转为净流入约2.03亿元。 这类企业的共同特征是:仪器装机量持续提升,高毛利的试剂复购跟着放量,形成“一次装机、持续消耗”的良性循环。 第三类是在国内集采与医保控费压力下,海外市场成为头部企业的重要缓冲垫。 迈瑞医疗上半年国际业务收入 94.71 亿元,同比增长 13.67%,国际体外诊断业务增速超过 20%,欧洲市场增长近 25%。新产业海外试剂收入同比增长 32.20%,海外试剂收入占海外主营收入的 68.47%。安图生物海外收入虽然只有 2.2 亿元,但同比增速高达 40.60%,收入占比从 7.61% 提升至 10.70%。 总而言之,多数 IVD 企业的盈利修复是“省出来”或“回出来”的,赚钱出来的仍集中在少数平台型企业和海外业务上。 谁在真复苏,谁在硬撑 我们把若干IVD公司粗略分为四类,从中也能看到下半年的可能趋势。
另外一方面,2026 年的政策环境并没有比去年更宽松,只是从“一刀切降价”转向更精细的结构性约束。 自2025 年 5 月以来,检验项目“套餐解绑”和跨机构检验结果互认开始落地,直接压缩了人均检测项目数和重复检测频次。DRG/DIP 支付改革全面落地后,医院对检验项目的成本敏感度和临床价值要求同步提高。28 省体外诊断试剂省际联盟集采也进入第二年,价格冲击仍在但同比基数逐步走低。 更关键的是,国家医保局在 2026 年 8 月发布《检验类医疗服务价格项目立项指南(试行)》,明确将现有项目规范整合为 662 个主项目、114 个加收项、7 个扩展项,并确立“同检同价”、真实联检分档折扣、试剂不得额外收费等原则,同时为定量检测、质谱、间接免疫荧光、人工确认等技术含量高的方法设置了价值体现机制。 今后的支付环境不是单纯“杀价”,而是“压缩重复收费和低价值组套、承认高技术方法学价值”。这意味着菜单宽、平台稳、临床价值清晰的项目会获得更好的入院和支付空间,而常规同质化项目将持续承压。 这可能催生IVD的下一轮变化: 平台型企业的马太效应继续。化学发光流水线、质控体系、实验室信息系统、售后服务的综合能力,构成了入院后的高替换成本。单个项目容易被集采替代,但一个“仪器+试剂+流水线+信息化”的闭环平台很难被轻易替换。 海外市场从“卖设备”转向“存量装机持续贡献试剂收入”。评价海外业务质量的核心指标,不仅是当期仪器出货台数,更重要的是试剂复购率、本地注册与准入能力、渠道和售后服务体系。 在自身免疫、肿瘤早筛、质谱、分子诊断、伴随诊断等细分领域,有强临床证据和技术壁垒的公司,有望在降价潮中获得结构性溢价。缺乏特色项目和临床壁垒的中小型企业,将受到最大挤压。 写在文末 板块利润增速高于营收增速的局面,系是“省出来”的贡献,随着财务面的恢复,这个积极影响会递减,板块整体盈利增速大概率回落。 三季度和下半年是关键观测窗口。二季度板块收入同比增长 6.9%、扣非归母净利润同比增长 217.6%,较一季度明显改善。如果三季度能延续,行业有望从利润表修复过渡到基本面修复。 化学发光、流水线相关龙头最可能兑现业绩,新产业、迈瑞、亚辉龙下半年的确定性相对较高。而中小无壁垒企业继续出清,现金流和毛利率将持续承压,行业内并购整合的事件继续上升。 参考资料: 1.体外诊断行业2026年中报透视:利润先于营收修复 这轮回暖是“赚”出来的还是“省”出来的?,每日经济新闻,2026 2.各家企业报告 3. 2026年IVD行业半年报盘点:业绩两极分化,海外业务成重要突破口,大河财立方,2026 注:本文内容仅供行业动态参考,不构成任何投资建议或临床医疗决策依据。 |

 /3


 浙公网安备33010802005999号