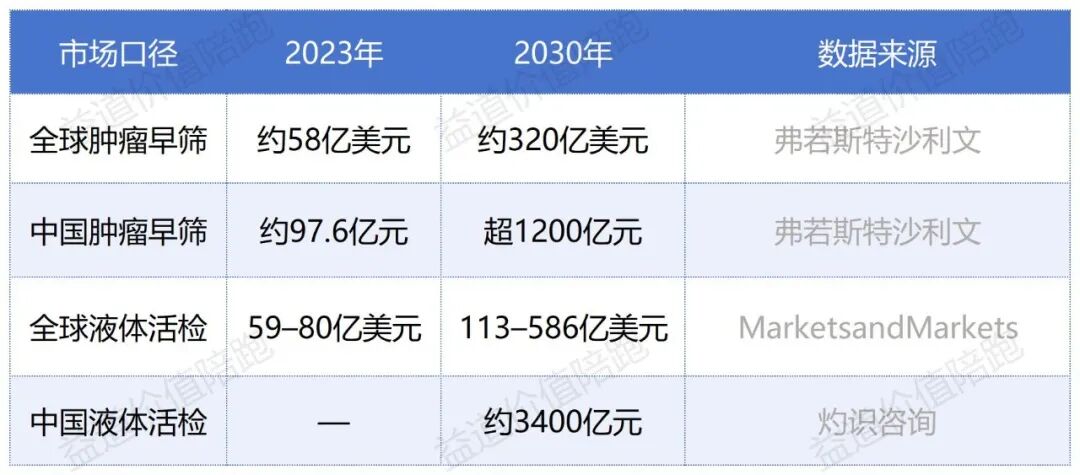
近年,肿瘤早筛-液体活检成了最热门的赛道之一。抽一管血,就能筛查多种癌症,背后对应的是庞大的健康人群筛查需求。
液体活检覆盖癌症全周期:早筛-伴随诊断-治疗监测-复发监测(MRD)。其中,伴随诊断/治疗选择是当前主要收入;MRD监测处于增长期,2025年全球约11.3亿美元;早筛潜在人群最大,但目前渗透率最低、支付最弱。 早筛究竟会是下一个大市场,还是一场漫长的商业考验?本文将从注册证、国内外企业的产品和财报进行分析。 01 肿瘤早筛最难的,不是把癌症检测出来 技术只是肿瘤早筛的最基本的门槛,能不能实现商业化要过几道门槛:注册、临场价值、支付和检测量。
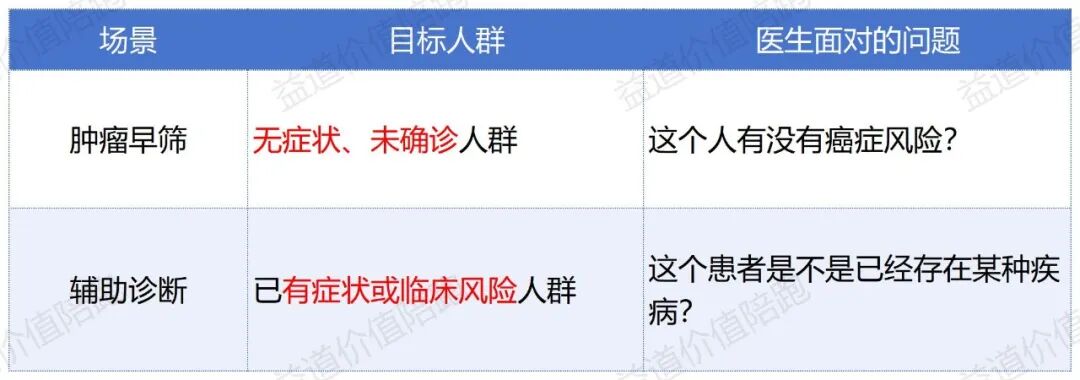
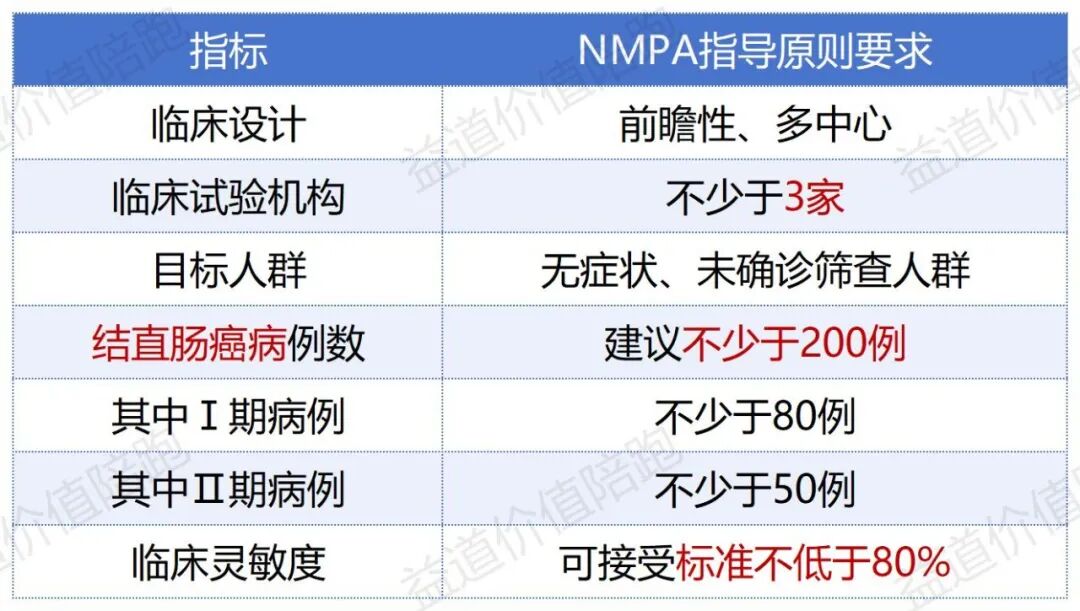
这是两个完全不同的场景,注册门槛和临床路径也不一样。 健康人群癌症患病率低,即使检测有较高的敏感度和特异度,也可能产生假阳性。阳性后要进入胃肠镜、CT/PET-CT、穿刺等进一步检查。 因此,早筛产品不仅要能检测出癌症,还要证明它对健康人群筛查有效,以及获益能否覆盖后续风险和成本。 NMPA发布《癌症筛查体外诊断试剂临床评价注册审查指导原则》,对筛查类产品有较高的临床要求。
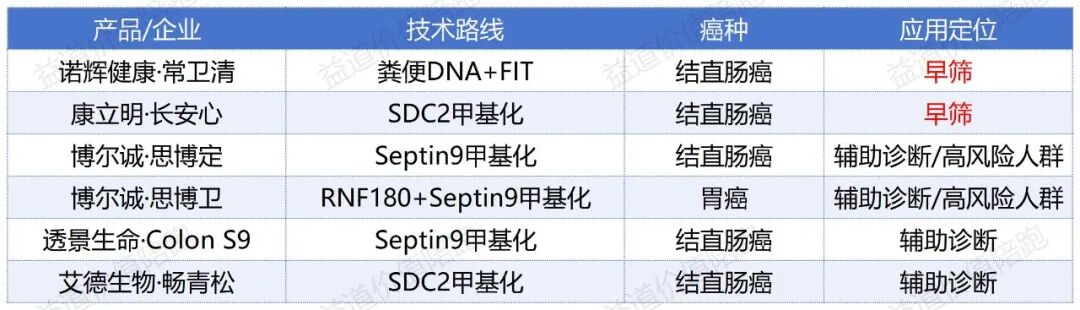
因此,目前不少企业宣传的“肿瘤早筛”产品,注册证大多都是落在辅助诊断、风险评估等场景。
注册证说明技术路线可以越来越先进,但能卖给健康人群的产品并没有同步增加。 相反,技术想象空间越大,临床落地反而越难。 检测出阳性后,健康人可能走复查→影像→内镜→活检→病理→专科诊疗。如果最终没癌,前面的检查值不值? 一次多癌种阳性,先查哪个器官?单癌种路径好建:结直肠阳性→肠镜→病理。多癌种则变成阳性→癌种不明确→影像/内镜排查→活检→病理。 更大的门槛是支付。癌症早筛一次几千元、医保不支付,企业还得说服消费者"没症状也值得花"。
肿瘤早筛天然就是一门低频、自费、要持续获客的生意。 肿瘤患者治疗阶段能产生多次检测:治疗前→用药决策→疗效监测→MRD→复发监测。健康人一次正常,短期通常不再测。频次低再叠自费,商业化难度被进一步放大。 02 国内:有证不等于有收入,商业化分三档 国内在肿瘤筛查这一块不缺注册证,但把企业放在一起看,会发现明显分层。 1、拿到III类证并进入医院
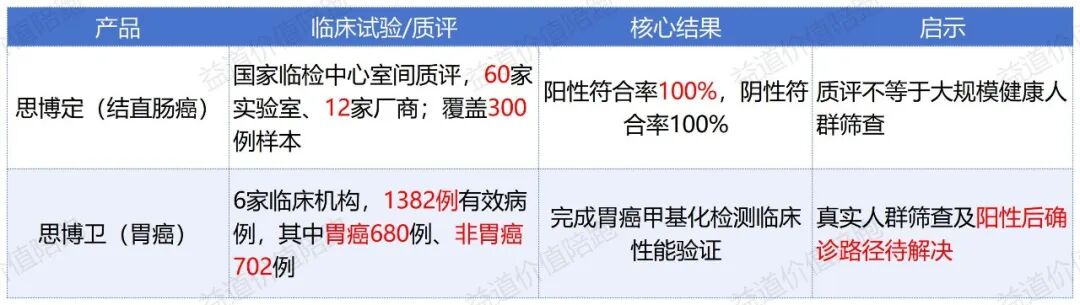
国内少数真正把甲基化产品送进临床路径的企业。
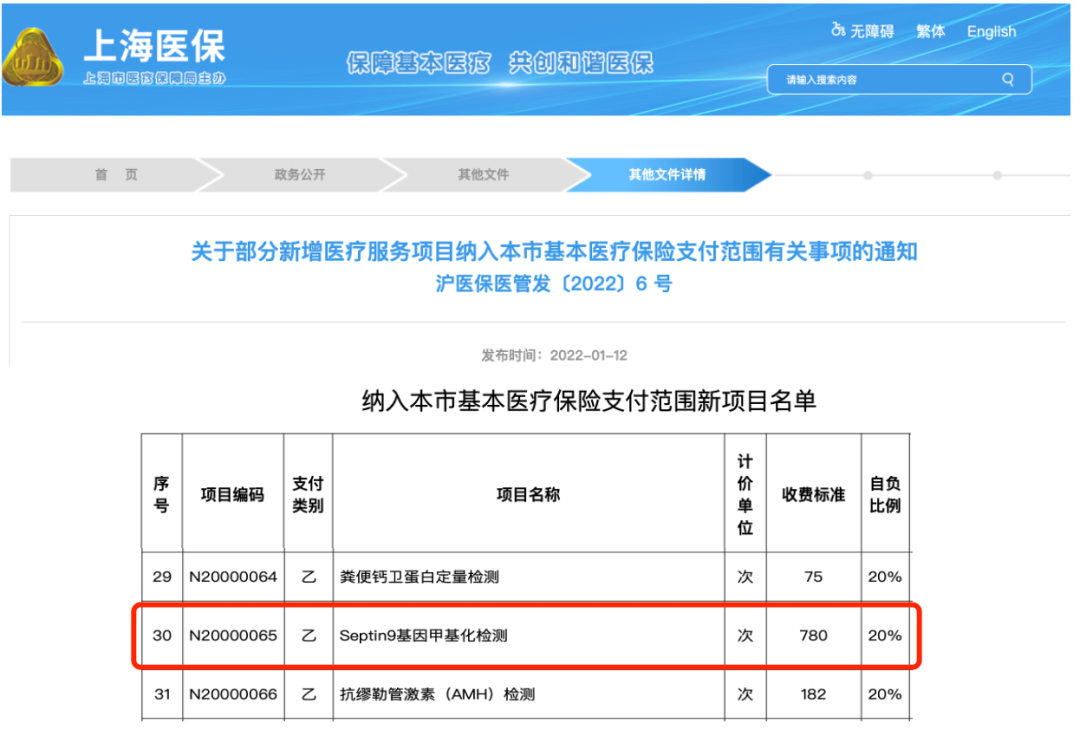
2023年进200余家三甲,最新已到300余家,并进了多地医保;合作项目里内镜筛查效率提了4.2倍。但它的入口是“医生已建议肠镜、但依从性差的人群”这条临床路径,不是早筛。
博尔诚跑通的是高风险人群→血液检测→阳性→内镜确诊,本来有医生决策和后续医疗需求。 博尔诚只是证明血检产品可以进入临床,但并不意味着肿瘤早筛实现规模化。 2、有实际的产品收入,但难以覆盖成本
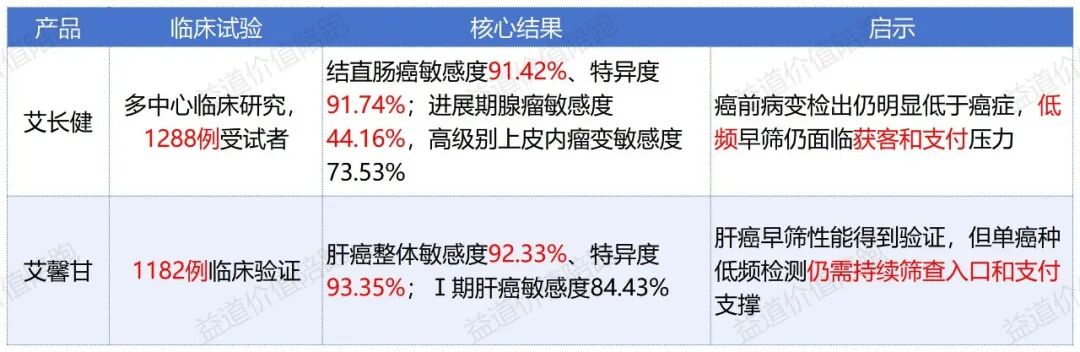
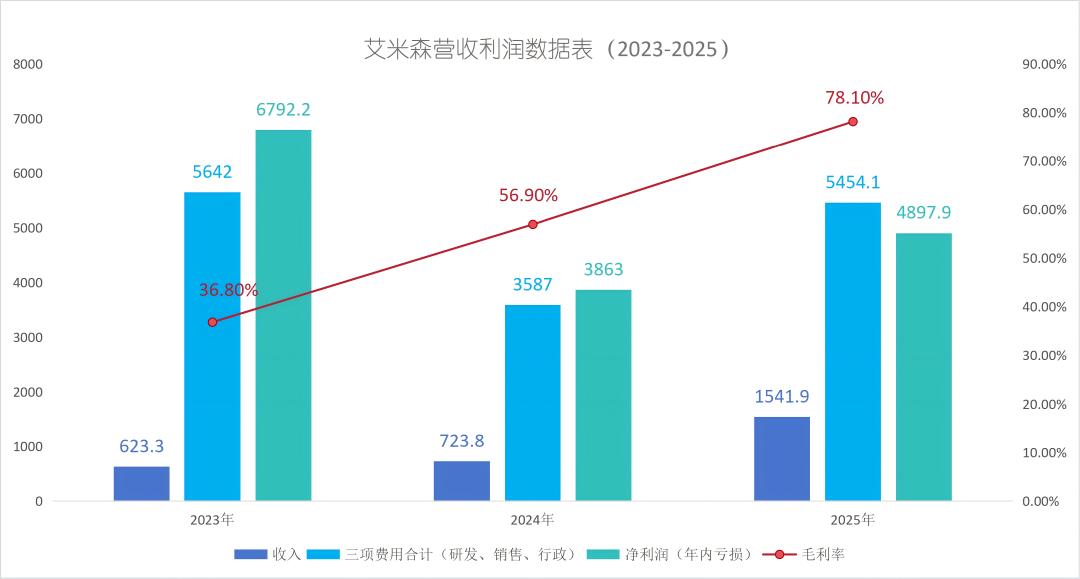
艾米森是国内少数收入几乎全来自已获批的早筛产品,产品也已经有收入,毛利也不错,但收入规模难以覆盖研发、销售和管理成本。
3、技术路线复杂,商业化路径待验证
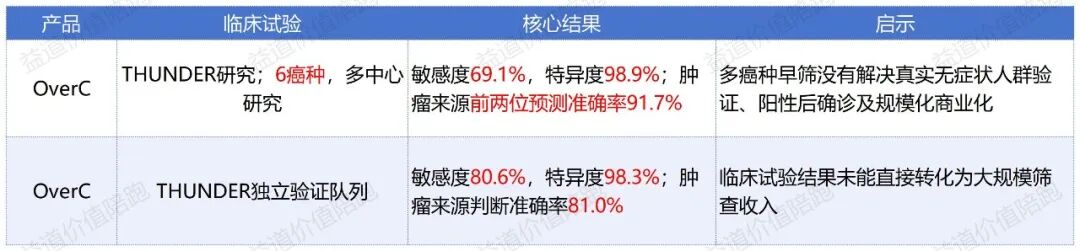
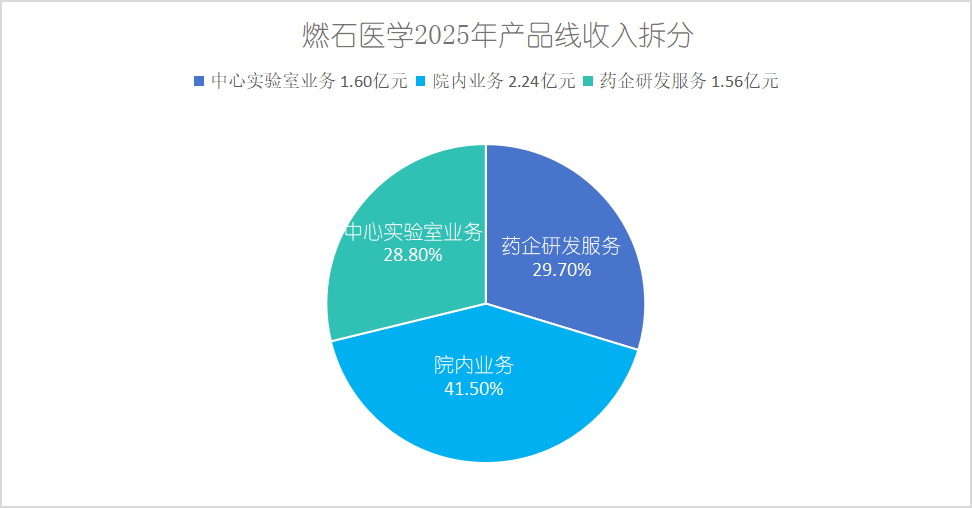
燃石医学走的是NGS(二代测序)高技术含量高成本的路线,2025年收入达5.40亿,单看收入像已经跑通商业化,但如果看它的产品线收入就会发现,收入主要来源于肿瘤治疗检测、院内NGS业务和药企研发服务,早筛业务有待商业验证。
综上,国内企业尚未出现一家“单靠肿瘤液体活检早筛形成大规模、持续、可盈利收入”的企业。 03 海外:血检能卖钱,但多癌种血检除外 海外企业的肿瘤早筛产品基本上都做到上亿美元收入,证明肿瘤早筛产品可以卖,但从“能卖”到“商业化”,关键仍是支付、检测量和临床路径。 1、Guardant(Shield):有支付,才能放量
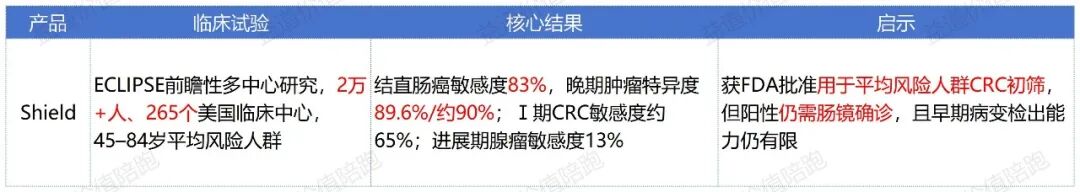
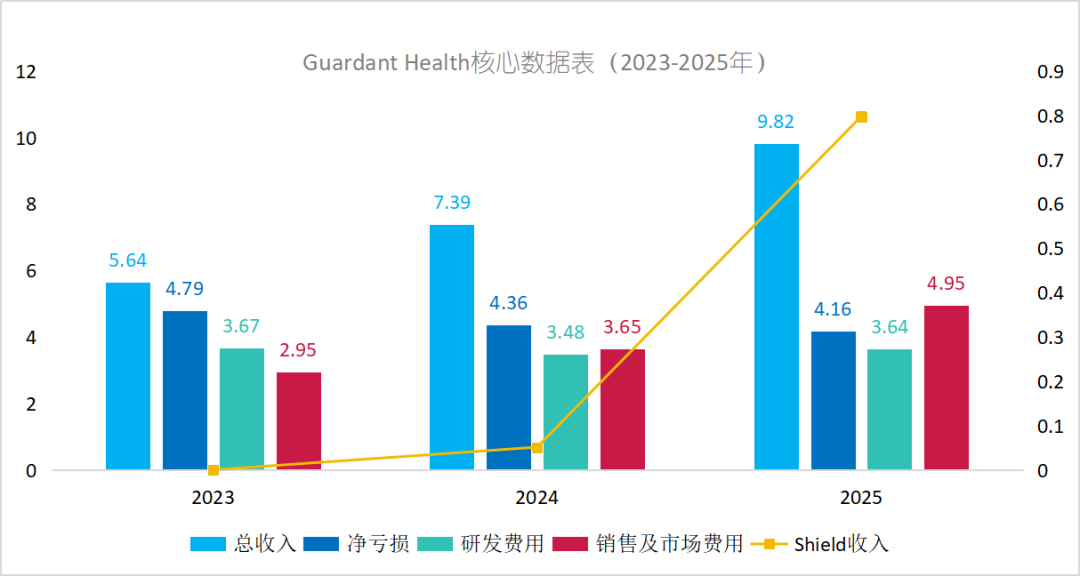
Shield在2024年获FDA批准后,收入飙升至7973万美元,主要得益于产品进入保险支付体系。 2025年获TRICARE覆盖,45岁以上平均风险人群符合条件的检测免支付;同时组建健康系统销售团队,推进大型医疗系统接入。
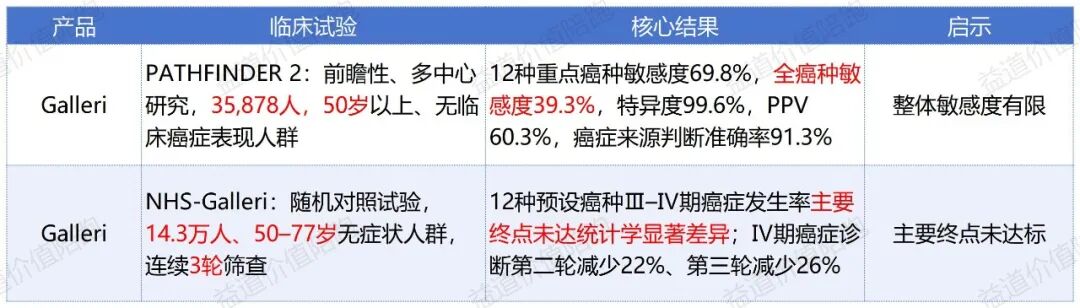
国内企业该借鉴的是他把注册、支付、医疗系统、检测量连成一条线,临床价值只是起点,进支付体系才放大检测量。 2、GRAIL:有产品,也不代表能盈利 GRAIL联合英国NHS做了14.3万人泛癌种早筛试验,2026年JCO公布结果:12种癌症Ⅲ–Ⅳ期诊断率主要终点未达标,NGS大Panel泛癌种检测遭到信任危机。
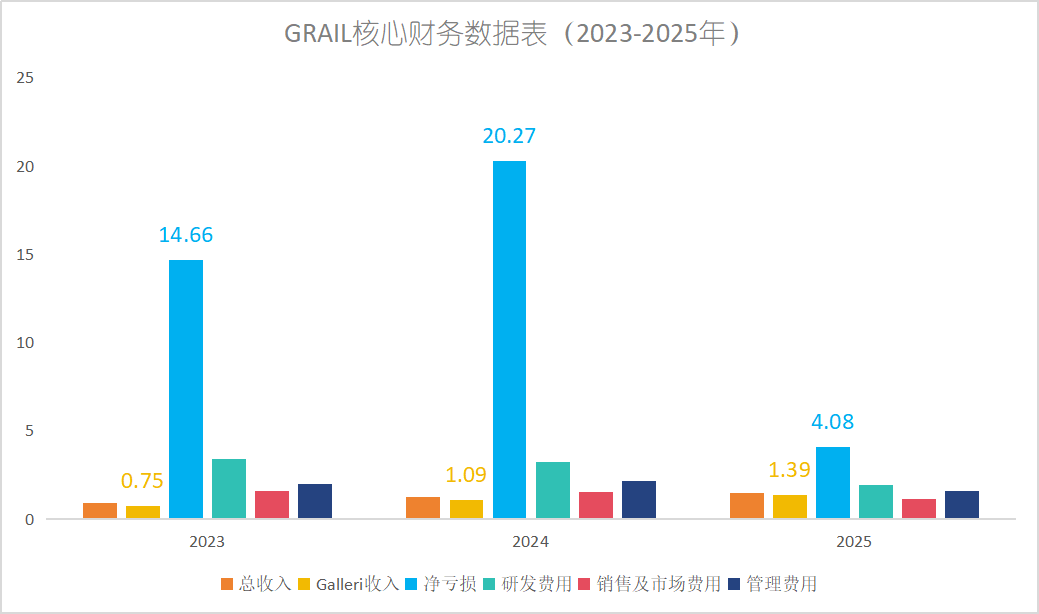
GRAIL收入几乎押在Galleri(多癌种血检)上,早筛收入占比约94%,但仍净亏4.08亿美元。核心在于检测量还撑不起商业模式。 对国内企业而言,要是想碰这种大Panel、高投入、重研发的多癌种早筛项目,先问检测量和支付场景能不能撑起来。
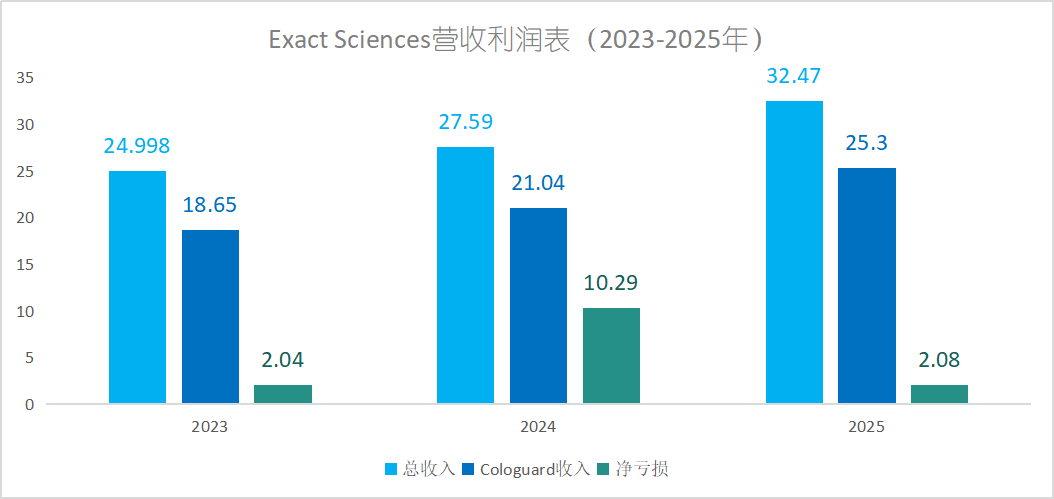
3、Exact Sciences:成熟筛查路径,能跑通商业化 Exact Sciences可以说是全球肿瘤早筛之王,2025年全年营收 32.5亿美元;肠癌筛查单品 Cologuard(粪便DNA检测)的收入达25.3亿美元,上市以来累计开出并使用超2000万次。 Exact 能跨过百亿元营收门槛,有两大支点: 一是把美国联邦医保 Medicare 及主流商业保险谈下100%全额买单,患者零自费; 二是深度绑定辉瑞与雅培的销售网络,借巨头现成诊所渠道做处方推广,把销售费用率压了下来。
这种做法国内短期难复制,健康早筛不在医保范围内,企业自己单干拓渠道很难走通。 更稳的做法是在研发早期就锁住替代付费方和分销渠道,比如商业健康险(百万医疗险),或迈瑞、安图这类传统IVD巨头。 结语 肿瘤早筛的需求是真的,技术也已经跑通。国内已有多款产品获批,海外也有产品实现商业化。真正值得企业思考的是:检测出来之后,谁来付钱、怎么持续放量。 肿瘤早筛最后拼的是谁能把“发现癌症”变成医院愿意执行、患者愿意接受、支付方愿意承担的临床路径。谁先走完这条链,谁才有机会把技术变成真正的生意。 |


 浙公网安备33010802005999号