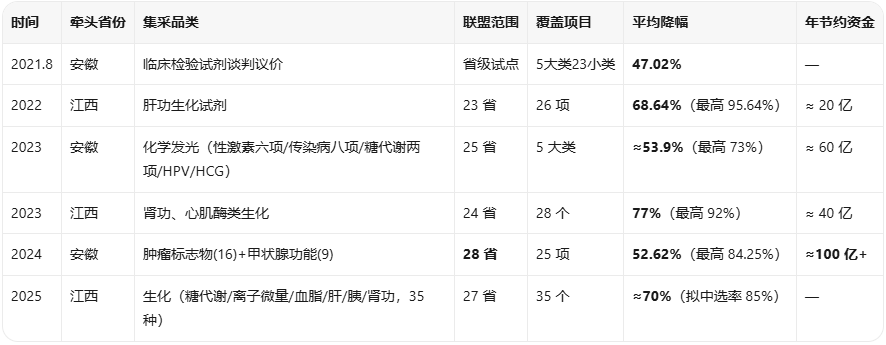
自2021 年安徽牵头率先"破冰"以来,集采已走过四年快速扩面、强力降价的阶段,成为医改"控费"主线中落地最彻底、降幅最深的细分领域之一。基于已披露的医保口径,生化领域累计节约约 70 亿元、免疫领域节约约 160 亿元,单轮最大规模集采(2024 年安徽牵头 28 省肿瘤标志物+甲状腺功能)年节约资金超 100 亿元。 医保节省了,那么损失的就是企业端了。以2025年为例,IVD板块继续承压,全年营业收入、归母净利润和扣非净利润同比分别下降11.91%、25.23%和31.98%。 至此,政策出现明确拐点,医保局将集采原则从"扩围降价"调整为"稳临床、保质量、防围标、反内卷",集采重心由"价格治理"转向"价值治理"。同时,与技耗分离、DRG/DIP 3.0、检验套餐解绑等协同合力,推动从"规模扩张"彻底转向"质量效益"。 总之,IVD集采的"广度扩张期"基本见顶,"价格治理深化期"与"行业洗牌兑现期"正在重叠上阵,考验的是企业能否挺过现金流考验并切换到创新与出海的第二曲线上。 全国 从安徽破冰到28省联盟 IVD集采伊始,是由安徽领任务,开始试点,江西扩围,呈现的路径是"省级试点—省际联盟—常态化"的扩散模式,且"安徽主攻免疫、江西主攻生化"的双核牵头格局。
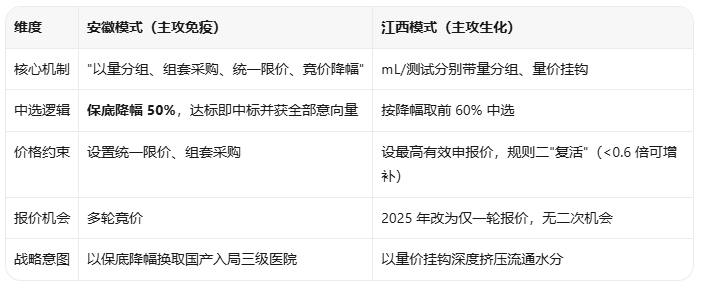
从表中可以看到,覆盖广度逼近天花板。常规生化、化学发光主流项目已基本全部纳入集采,累计覆盖检测项目约 134 项;多轮集采后,已覆盖生化、免疫、分子、POCT全品类。 "四省缓冲带"格局清晰。从2024年28 省联盟可知,江苏、浙江、山东、广东未参与,这些经济发达、民营医疗体量大,合计占国内公立发光市场约35%,成为外资与国产分流布局的缓冲地带;剩余的公立市场已被联盟深度覆盖。 节省了资金,那么分流到企业端得自然就减少,而且还引发了结构性变化。 因为与药品和耗材不同的是,试剂价格的流通环节水分更多一些,且同质化程度高、成本结构清晰。可以想象它的影响会更大。 2024 年安徽 28 省联盟 25 个项目平均降幅 52.62%,单品最高 84.25%;据医保局数据,集采在生化领域节约约 70 亿元、免疫领域节约约 160 亿元。 我们来看看两者模式的各自影响差异:
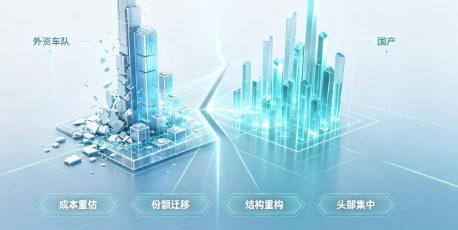
重塑 市场格局重塑 显然,这势必导至格局重塑。第一层,具备成本优势的企业获得显著的以价换量红利。 这里面外资承压、国产崛起。集采前外资四大(罗氏、雅培、贝克曼、西门子)在发光领域合计市占率超 65%,罗氏单一品牌在肿标、甲功市占率分别达 32.35%、29.49%。集采后进口品牌面临"价格倒挂",导至部分进口经销商退出集采市场。
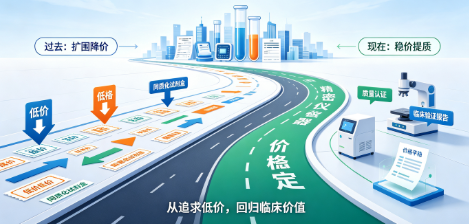
而国产发光试剂毛利率仍可维持 60% 以上(以新产业、安图为代表),利润压缩后代理商倾向选择国产厂商。 第二层,在结构上,安徽集采后,迈瑞在安徽化学发光业务增长超 85%,突破空白三级医院 35 家,份额升至 20% 以上跃居第一;迈瑞、新产业各中标 14 项并列国产第一。根据2023年的数据,化学发光约503亿元,占IVD市场42%,但国产化率仅约20%,远低于生化(70%+)与血球分析(70%+),替代空间依然巨大。 除了板块整体承压,国产替代的巨大空间之外,第三层就是中小厂商加速出清。部分厂商因"中标价覆盖不了原材料、人工、物流综合成本"选择停产止损;头部效应显现。 同时,国资与大型产业资本持续入场收购优质细分标的(仁度生物、达安基因、艾德生物等披露控股权转让), 值得品味的是,仪器赛道走出独立行情。2026 年上半年免疫分析仪器公开招标国产品牌占比超九成,迈瑞以22%中标金额份额领跑,流水线国产占比突破88%—仪器因高壁垒、长期耗材绑定属性,成为国产突破外资垄断的关键抓手。 变 从"扩围降价"到"稳价提质" 也许是看到了大幅降价之后的品质不齐, 2025年安徽、江西在官方重点任务清单中均未明确新开IVD集采项目;开始进入“集采放缓、控费不停"的新阶段。 国家医保局也明确提出集采将不再盲目追求"扩围、降价",而是更加注重"提质、规范";集采规则摒弃单纯低价竞争,兼顾"稳临床、保质量、防围标、反内卷"。
从整体来看,集采作为主力军,也与其他政策一同把检验科从利润中心变成成本中心, 例如我们常说的DRG/DIP 3.0、检验套餐解绑、技耗分离等等,短期压制常规检验量,但长期利好"腾笼换鸟",结余资金流向临床价值更明确的检验类别,驱动行业回归以临床需求为导向。 总体而言, 集采的趋势比较明朗,在见顶之后,转向"稳价提质 + 价格联动",控费不会停止;下一步会继续向分子、POCT、凝血、微生物延伸;可以预见外资份额会持续收缩,四强格局强化,集中度继续提升。海外作为第二增长曲线,将是重要看点,有实力的企业也将由常规品种转向创新标志物/高端平台。 写在文末 IVD省级集采已进入"深度治理 + 行业洗牌"的兑现期。对产业与投资者而言,关键能力在于识别穿越周期的能力。 具备自研仪器+配套试剂,包括原料自主可控在内的一体化能力、海外渠道布局完善的国产龙头;以及流水线与高端仪器国产替代主线,在后面应该会更能打。 集采不是 IVD 行业的"终点",而是行业从粗放扩张走向高质量发展的"分水岭"。短期阵痛难免,但供给侧出清、国产替代、创新驱动、出海与并购整合多重重逻辑共振,龙头企业的份额与盈利质量有望再持续提升。 参考资料: 1.从“黄金赛道”到“红海竞争” IVD企业积极寻找新增长极,中国医药报,2026 2.集采当道与国产替代,出海流水线内生三大破局方向,三个皮匠报告,2026 3.全球体外诊断市场预超1200亿美元,前10企业占比容量接近99%,新浪财经,2023 注:本文内容仅供行业动态参考,不构成任何投资建议或临床医疗决策依据。 |


 浙公网安备33010802005999号