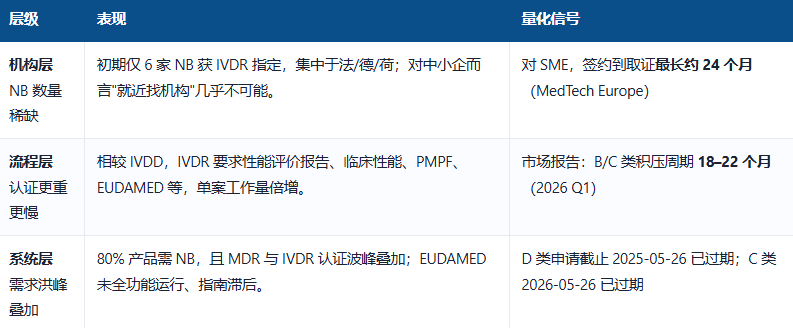
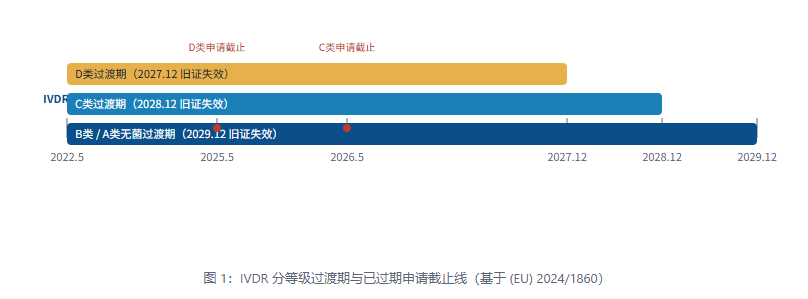
自2022 年 5 月 26 日,IVDR(EU 2017746)正式取代施行二十余年的 IVDD(9879EC)之后,从此,基于清单的分类变为基于风险的ABCD四级,需公告机构(Notified Body,NB)介入的产品比例从约 10–20% 跃升至约 80%,并强制性能评价、临床证据、UDI 与 EUDAMED 注册。 欧盟 IVDR 已从法规切换演变为一场持续多年的产能瓶颈—80% 的 IVD 需公告机构介入,而可用资源长期卡在个位数机构。初期全球仅 6 家 NB 获得 IVDR 指定,且全部集中在法、德、荷三国。MedTech Europe 的测算显示,从签约到完成认证并交付,高风险的 DC 类流程最长可达 2 年。当需求在 2024–2027 间集中释放,排队成为系统性困局。 对此,欧盟的应对是三次延期,最终由修正法规 (EU) 20241860(2024-07-09 生效)锁定新时间表:D 类 2027 年底、C 类 2028 年底、B 类与 A 类无菌 2029 年底终结旧证。但延期只是买时间,并未增加产能——排队逻辑仍在。 因此,当欧盟通道排起 18–22 个月的队,中国 IVD 企业的出海不应押注单一市场,而应以 FDA 与 NMPA 作为替代并行路径,用周期可预测性对冲欧盟不确定性。 IVDR排队困局:从产能缺口到结构性瓶颈 1.理理 困局的三层结构:
截至 2026 年 9 月,D 类(2025-05-26 申请 / 2025-09-26 签约)与 C 类(2026-05-26 申请)的硬性截止均已过点。仍停留在"legacy CE"状态、又未启动 NB 流程的产品,正面临 2027(D)/2028(C) 旧证失效的实质性退市风险。 2.过渡期时间轴(修正法规 (EU) 2024/1860),又是如何呢:
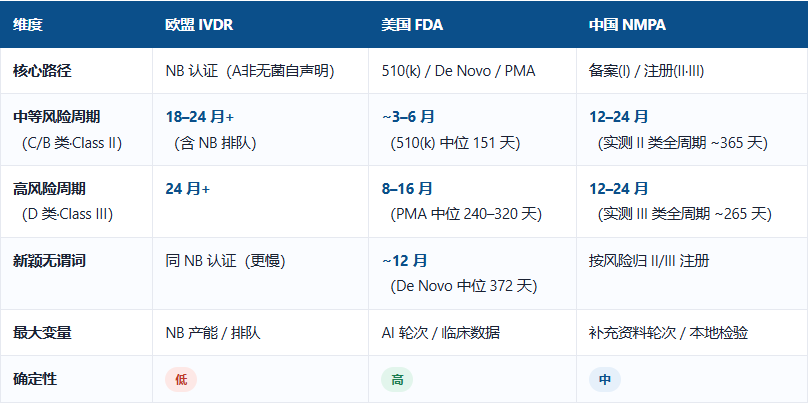
3.带来的连锁反应:“慢”导至“退” 首先是创新外流:VDGH(德国诊断行业协会)联合调研显示,245 家受访制造商中 53% 因法规削减研发活动,40% 已停止在欧盟推出创新产品,而 60% 转而在美国或亚洲上市。 其二是产品主动退市:QIAGEN 于 2025 年 2 月从欧洲市场撤回 14 个 legacy CE 标记的 IVD 产品,理由为 IVDR 重认证成本下风险收益比不利。 第三个是组合收缩:头部企业普遍执行组合合理化——保留高价值、高频次产品,放弃小众、长尾、孤儿器械。 总结来说,对以“广产品线、低单价“见长的中国 IVD 企业而言,IVDR 的边际合规成本尤其致命。不要把所有产品都押进欧盟队列,也应依据营收贡献与认证难度做组合分层。 注册周期三维对比 我们来看一下注册周期:
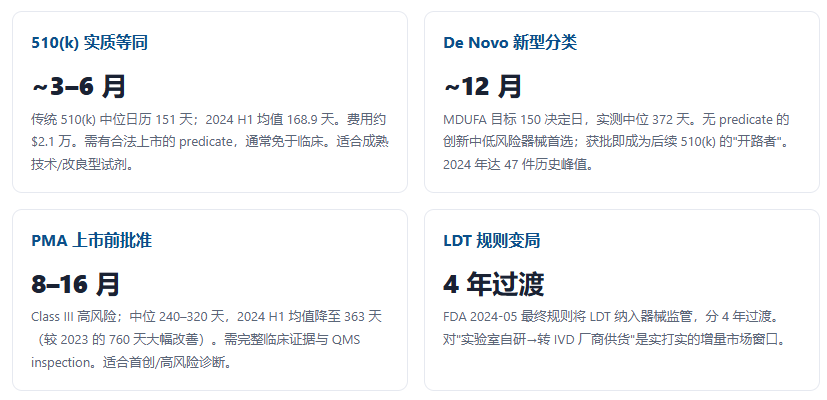
结论比较直接:欧盟赢在门槛高、确定性低,FDA 赢在中等风险路径快且可预测,NMPA 赢在本土市场红利 + 免临床目录扩张。 IVDR 的"名义审评"或许可控,却叠加了不可控的 NB 排队——后者才是真正的沉没成本。 替代路径-FDA的规划 对受IVDR 排队挤压的企业,FDA 往往能在更短且更可预测的时间内打开高价值英语市场。
这里面的逻辑大致如下: 1、有predicate且风险中等 → 510(k):最快、最省、最可预测。把欧盟 CB 类里有对标品的产品优先转投 FDA。 2、首创、无对标、风险可控 → De Novo:虽比510(k) 慢,但一旦获批即建立新分类,既是护城河也是后续 510(k) 的参照——适合有真正创新点的企业。 3、高风险、需临床背书 → PMA:周期与 IVDR D 类相当甚至更短,且确定性更高,可作为 D 类传染病血筛产品的替代论证通道。 一句话, FDA 的 eSTAR 强制模板与 AI(Additional Information)轮次是周期最大扰动项。把补正响应时间计入项目计划——一次 AI 可让日历周期延长 1–3 个月。预提交(Pre-Sub)沟通能显著降低首次 AI 概率。 替代路径-NMPA规划 对待主场,其价值在出海语境里经常被低估,但本土注册证书既是国内商业化基础,也能作为全球注册体系的数据母本与现金流支撑,反哺欧美投入。 1.分类与周期
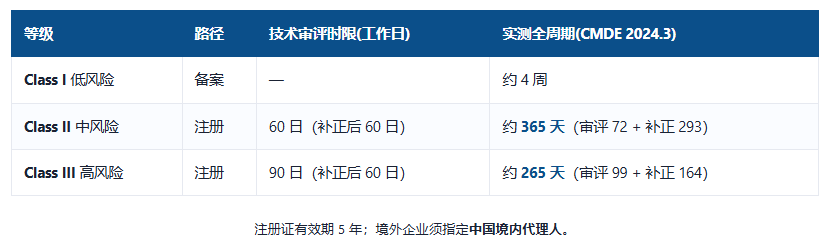
2.三大本地化门槛与破解
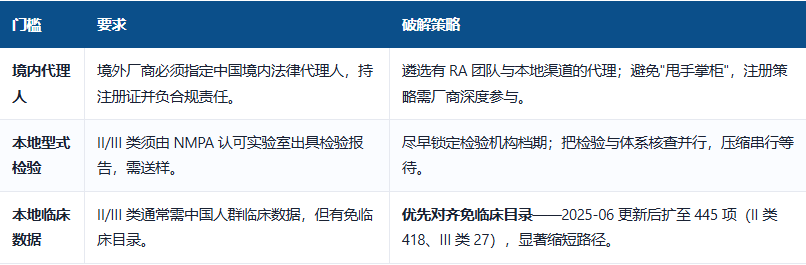
从上述的周期和破解策略来看,NMPA 免临床目录的持续扩张(423→445 项),表示相当一部分 IVD 可在"无临床"条件下完成注册,意味着同等产品,在中国可能省下一年与数百万成本,还有周期的优势。 路径组合与决策框架 显然,写到这里。我们知道,出海不仅是选市场,更应该在事先为每一款产品匹配最优监管路径组合。下表意见仅供参考,如有补充欢迎提出。
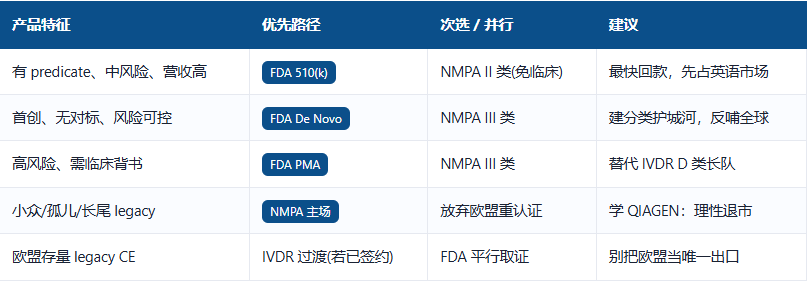
另外还有一些策略。例如: 1.双报对冲策略,核心产品同时启动 FDA 510(k) 与 NMPA 注册。FDA 用周期确定性保住英语市场现金流,NMPA 用主场红利稳住基本盘,欧盟仅在 NB 排队可承受时并行推进。 2.降维取证策略:把原本瞄准 IVDR DC 类的产品,先做美国 PMA510(k) 或中国 IIIII 类取证,用更可预测的周期完成商业化,再视欧盟 NB 产能回暖择机补证。 3.组合瘦身:对长尾、低毛利、孤儿类产品,主动放弃欧盟 IVDR 重认证(参考 QIAGEN 退市 14 项),把 RA 资源集中到高价值管线。 总之,原则就是资源分配口诀欧盟保高端、FDA 抢速度、NMPA 守基本盘。把最稀缺的注册工程师时间,花在周期可预测、回报可量化的路径上。 写在文末 IVDR 的排队困局不会在 2027–2029 前自然消失——延期只是把洪峰推后,产能瓶颈依然存在。对 IVD 企业而言,这也是重新审视、配置全球注册资源的契机。 与过去不一样的是,出海的胜负手不仅仅是哪个市场门槛最低,而是能把不确定的排队,替换成可预测的周期。在 IVDR 的漫长队列之外,FDA 与 NMPA 已经铺好了替代路径——剩下的,是决策的速度。 参考资料: 1.欧盟委员会 IVDR 过渡期时间轴与条件(Regulation (EU) 20241860,2024-07-09 生效;IVDR (EU) 2017746)。 2.FDA 路径周期:510(k) 中位日历 ~151 天(2024 H1 均值 168.9 天,BTIG);De Novo 中位 372 天、PMA 中位 240–320 天(2024 队列);MDUFA V 目标 90150180 决定日;LDT 最终规则 2024-05。 3.NMPA:《体外诊断试剂注册与备案管理办法》(总局令第 48 号)第 92–95 条;CMDE 2024 年 3 月审结周期统计;2025-06 免临床目录扩至 445 项。 注:本文内容仅供行业动态参考,不构成任何投资建议或临床医疗决策依据。 |


 浙公网安备33010802005999号