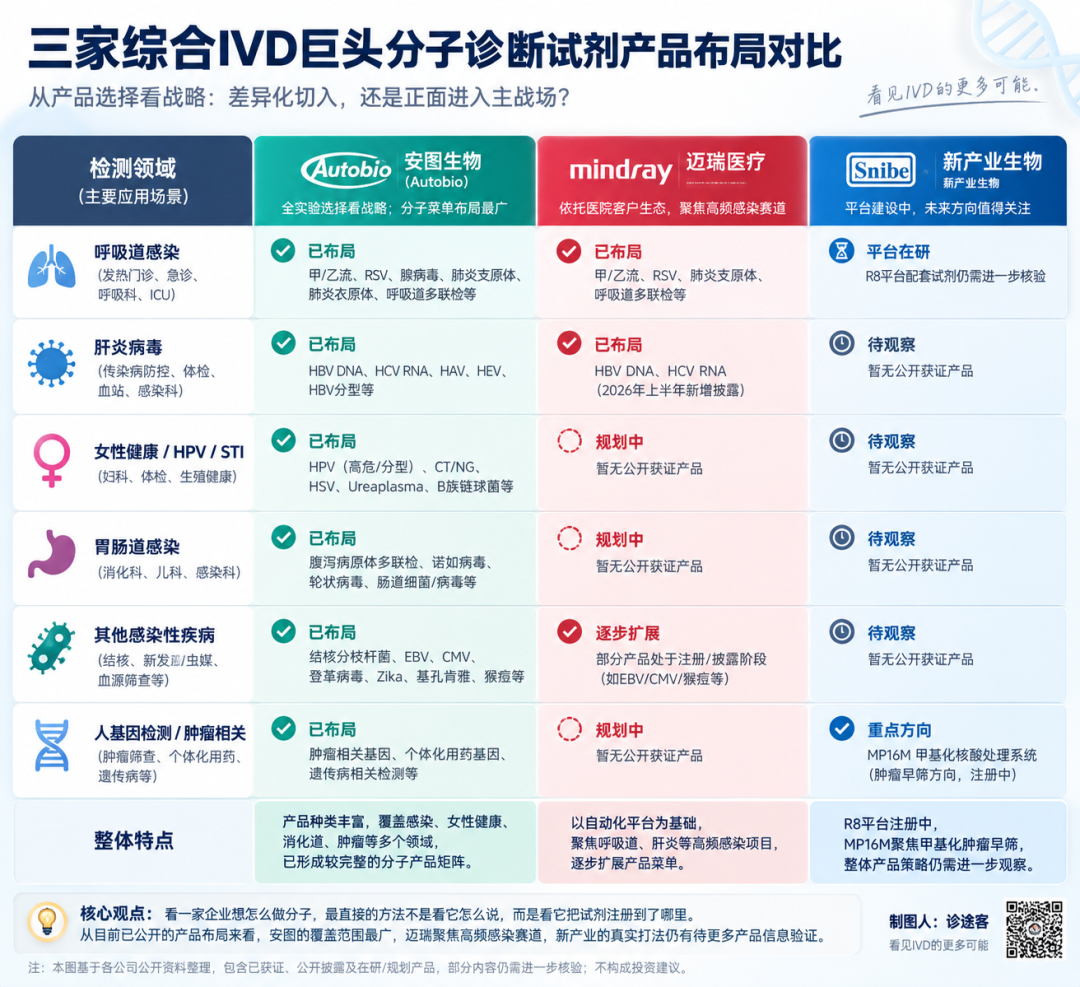
如果把时间往回拨十几年,中国分子诊断还是一个相对专业的细分赛道。 圣湘、达安、天隆、艾德等企业,从PCR技术、试剂菜单、注册、装机一路走到今天,又开始把目光投向海外市场。与此同时,罗氏、Cepheid、bioMérieux、Hologic、QIAGEN等国际品牌,凭借临床积累、品牌和全球渠道,占据了大量成熟市场。 但这两年,一个新的变化正在发生。新产业、安图生物、迈瑞医疗,这些过去更为人熟知的化学发光或者综合IVD企业,正在陆续把分子诊断纳入自己的产品版图。 表面上看,不过是分子诊断赛道多了几个新玩家。但如果把问题再往下挖一层,就会发现事情没有那么简单。因为它们不是从零开始。它们已经拥有成熟的仪器平台、医院客户、经销商网络、售后体系和海外市场经验。所以它们究竟准备在哪个细分产品线做PCR?是在传统分子企业还没有充分覆盖的新市场寻找差异化机会,还是直接进入圣湘、达安、凯普、艾德已经经营多年的核心市场? 不讲战略,先看“产品选择” 如果只看企业对外表述,几乎所有公司都可以把分子业务描述为“完善产品布局”“构建综合诊断解决方案”“满足临床需求”。 这些话本身并不能告诉我们它真正想怎么竞争。 更有价值的方法,是把它们已经拿到的分子诊断产品一个一个拉出来,看它们到底选择了哪些病种。这个方法尤其重要,因为全球分子诊断市场的最大需求,今天依然集中在感染性疾病。 不同市场研究机构虽然统计口径存在差异,但对这一点的判断比较接近,感染性疾病约占全球分子诊断市场六成左右。也就是说,呼吸道、肝炎、HIV、HPV、性传播疾病、胃肠道病原体、结核等,依然是全球分子诊断最重要的商业场景。 因此,一个非常简单但有效的判断标准就出现了, 如果一家后来进入分子诊断的企业,重点布局的是呼吸道、HPV、HBV/HCV、STI、胃肠道和其他常规感染性病原体,并且不断扩充产品菜单,那么它很难被称为“差异化进入”。 因为它实际上进入的,正是传统分子诊断企业已经经营了十几年、同时也是全球分子诊断最成熟的主战场。 反过来,如果一家企业更多布局甲基化肿瘤早筛、特殊遗传病、伴随诊断等新兴场景,那么才更接近另一种路径—通过差异化建立自己的分子业务。 所以,判断一家化学发光巨头是在“补位”还是“进攻”,不能看它有没有PCR仪,而要看它选择进入PCR市场的哪个位置。这也意味着,接下来真正值得看的,不是“谁拿到了多少张证”,而是谁正在进入谁的市场。
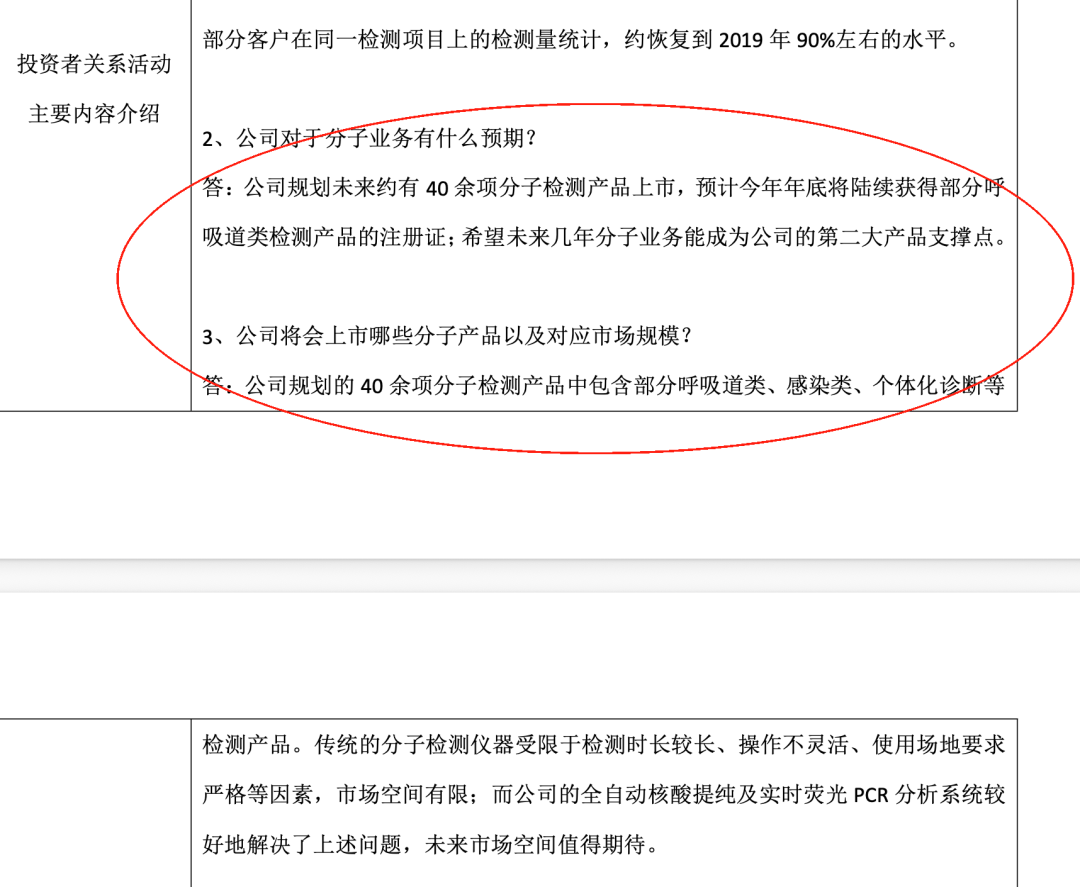
安图,看似补齐,目的比补位更积极 如果只看安图过去对外强调的“医学实验室整体解决方案”,很容易得出一个判断:安图进入分子诊断,只是为了把自己的产品矩阵补完整。 但如果把时间线拉长,再把安图实际投入的产品和平台放在一起看,这个解释其实并不充分。 一个很容易被忽略的细节是,安图早在2022年的投资者交流中就已经明确提出,公司未来规划约有40余项分子检测产品,并希望未来几年分子业务能够成为公司的“第二大产品支撑点”。当时公司规划的产品就已经包括呼吸道、感染类和个体化诊断等方向。
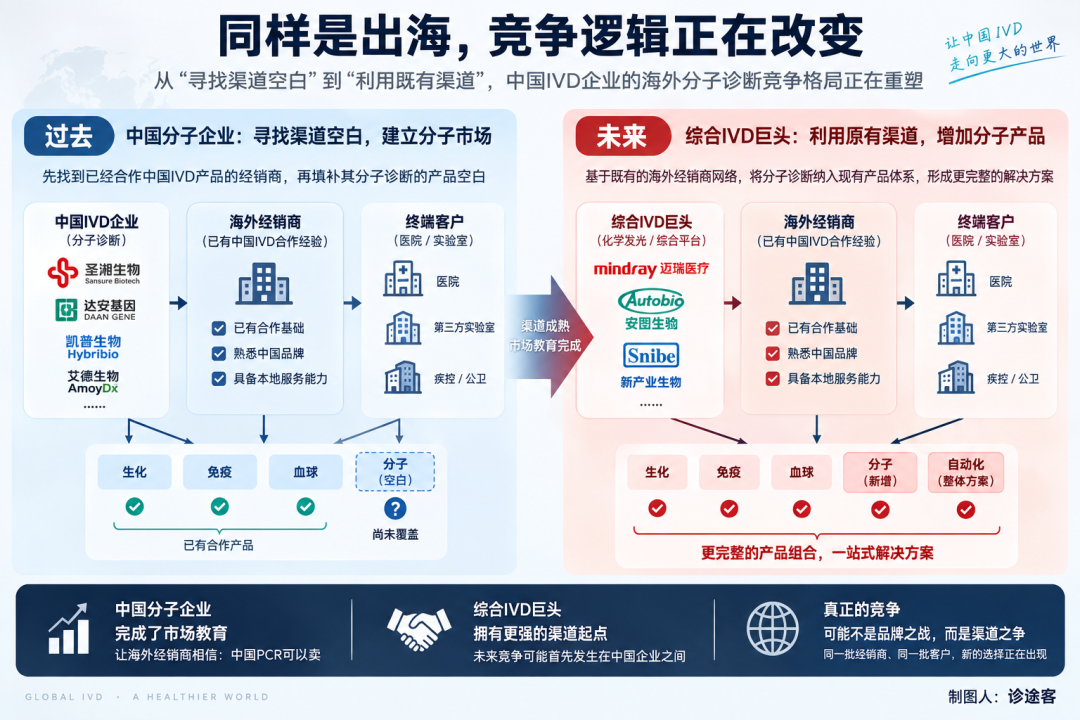
这句话的分量其实很重。补齐产品线”和“把业务做到第二大产品支撑点”是完全不同的战略目标。 如果只是为了让综合IVD方案更加完整,理论上做出几个具有代表性的分子产品即可;但安图选择的路线显然不是这样。到2025年底,公司已经形成37项分子注册(备案)证书、49项欧盟CE认证,产品菜单覆盖传染病、肿瘤及HPV筛查、性病、个体化用药、优生优育、呼吸道和胃肠道七大系列;到了2026年上半年,这一数字进一步增加到40项注册(备案)证书、52项CE认证,开发菜单达到8大系列、60余个项目。 更值得注意的是,它选择的并不是几个非常边缘的应用。 安图已经把大量资源放在呼吸道感染、乙肝、丙肝、HPV、性病、胃肠道以及其他感染性病原体上,这些恰恰属于全球分子诊断最成熟、检测需求最稳定的应用领域。其AutoMolec 3000和AutoMolec 1600也并非简单的PCR扩增仪,而是围绕核酸提取、体系构建、扩增和结果分析进行一体化设计,其中3000进一步强调单样本随机检测、急诊应用和多项目并行,目标场景包括发热门诊、急诊、医院PCR实验室、疾控以及第三方实验室。 到这里,安图的战略逻辑其实已经开始浮现。 它当然希望用分子诊断补齐自己的综合IVD产品版图,但它并不是“为了完整而做分子”。更准确地说安图是在把分子诊断建设成一个真正具有独立商业价值的业务模块,然后再把这个模块嵌入自己的综合实验室解决方案。 这也是安图和简单的“产品线补齐”之间最重要的区别。 而从竞争角度看,这件事情反而更值得传统分子企业关注。 因为一旦分子业务只是产品线补位,它对市场的影响可能非常有限;但如果安图真正把分子做成继免疫等业务之后的重要产品支柱,那么它需要的就不再是几张注册证,而是装机、菜单、临床使用和持续的试剂消耗。换句话说,安图现在做的其实是一件更难、也更有野心的事情: 不是“我也有分子”,而是“我要让分子成为安图业务体系里真正能产生收入的一块”。 因此,如果未来安图继续沿着呼吸道、肝炎、HPV、STI、胃肠道等成熟分子领域扩大菜单,那么它的竞争性质就会越来越清晰——这已经不是简单的综合IVD“补课”,而是在进入传统分子诊断企业长期经营的核心市场。 这也是为什么,对于安图,我们真正需要观察的并不是它有没有分子平台,而是另一个问题,它能不能把今天已经建立起来的几十项分子产品,真正变成下一轮装机和试剂收入增长的来源。 如果答案是肯定的,那么安图进入分子诊断,就不能再被理解为“补齐最后一块拼图”。它是在打造自己的第二增长支柱。 新产业,复制化学发光的成功? 新产业目前最值得观察的是Molecision R8。 公司2026年半年报披露,R8是一套正在进行国内注册的III类全自动核酸检测分析系统,采用模块化分区设计、自动开闭盖、多检测模块以及HEPA和紫外防污染等设计。与此同时,Molecision MP16M全自动甲基化核酸提取纯化仪也处于国内注册阶段,主要面向甲基化肿瘤早筛。关于R8仪器本身,其实已经有了丰富的市场“历练”,诊途客在土耳其、俄罗斯都曾看到过“十分相似的仪器”只不过是贴的不同的品牌,因此大概率是OEM。 更值得注意的是,截至2026年上半年,新产业分子诊断试剂的国内注册证目前只有1项,但新产业在海外注册认证已经有条不紊的进行(待官方证实,该条为诊途客一线收到的反馈),这说明它和安图已经形成的几十项分子产品菜单相比,仍处于明显不同的发展阶段。所以新产业现在最大的悬念,并不是“它有没有分子平台”。而是R8最终准备装什么。 如果未来R8大量进入呼吸道、HPV、HBV/HCV、STI等成熟病种,那么新产业最终还是会走向传统分子市场的主战场。 但如果它围绕甲基化、肿瘤早筛或者其他更具技术特色的应用形成自己的产品组合,那么它就可能走出另一条路。 因此,新产业目前反而是三家公司里最值得继续观察的一张牌。 迈瑞,值得研究不是PCR,而是渠道 迈瑞最值得研究的地方可能不是“菜单有多少”,而是它为什么选择这样进入。 2025年年报显示,MN2880是迈瑞推出的首款分子诊断产品,采用磁珠法核酸提取和荧光PCR,全流程自动化,强调原管闭盖上机、防污染和快速检测;首样约40分钟出结果,并可连续输出检测结果。公司明确将其与呼吸道病原体检测试剂结合,用于门急诊诊疗效率提升。 到了2026年上半年,迈瑞进一步推出了新型冠状病毒核酸检测试剂、HBV核酸检测试剂、HCV核酸检测试剂,以及肺炎支原体/腺病毒/副流感病毒/鼻病毒核酸检测试剂。 这几个项目非常值得注意。 因为从产品选择来看,迈瑞并没有首先去做一个非常偏门的分子应用。 它选择的是呼吸道 + HBV + HCV。 也就是说,它正在进入的仍然是一个非常传统、非常成熟、同时也是非常高频的分子诊断市场。 所以,迈瑞目前给出的信号更像是: 先用自动化平台切入高频感染性疾病,再依托既有客户和商业体系扩大分子业务。 迈瑞的体量,在这里同样不能被忽视。截至2026年6月底,迈瑞产品已经覆盖190多个国家和地区;公司在全球超过40个国家和地区设有65家海外子公司,海外业务同时采取成熟市场直销、新兴市场经销的组合模式。公司在美国已经覆盖约80%的IDN医疗系统和2200多家IDN医院,并有超过35%的相关IDN医院使用两种及以上迈瑞产品组合。 这才是迈瑞进入分子诊断后真正值得关注的地方。因为对于一家传统分子企业来说,海外市场往往意味着重新寻找经销商、重新做注册、重新建立医院客户,再通过产品和临床去慢慢完成市场教育。 但对于迈瑞来说,至少有一部分市场并不需要从零开始。一个医院已经使用迈瑞的血球、生化、免疫、凝血或者自动化产品,那么分子诊断就可能成为下一项可以进入的业务。 因此,迈瑞最大的潜在优势未必是“我的PCR比别人更先进。”而可能是“我的客户已经在那里。”这会把分子诊断的竞争,从产品竞争推向商业体系竞争。 海外市场,可能还是内战 诊途客主要聚焦海外市场,因此针对这几家化学发光在国际的未来打法会多说几句。 不可否认的是任何进入国际市场的IVD公司,毫无疑问都要面对罗氏、Cepheid、Hologic、bioMérieux、QIAGEN的轮番拷打。这些都是中国IVD企业长期需要面对的国际品牌。 但问题在于,中国企业进入海外市场通常并不是直接从国际品牌最牢固的阵地正面突破。尤其是中国分子企业过去几年寻找海外经销商时,一个非常现实的路径是,寻找已经销售过中国IVD产品、熟悉中国厂家、但在分子诊断板块仍然存在产品空白的渠道。 这其实是一条非常聪明的路径。因为一个已经卖中国生化、血球、免疫产品的经销商,不需要重新建立“中国品牌可以卖”的基本认知;中国分子企业只需要解决另外一个问题,如何把自己的PCR产品卖进去。 这也是为什么传统分子企业的海外渠道,本身就具有一定的“教育价值”。 问题在于,当迈瑞、安图、新产业等综合IVD企业进入分子以后以后,这批渠道很可能开始出现重叠。 于是未来海外市场可能出现一个非常有意思的变化
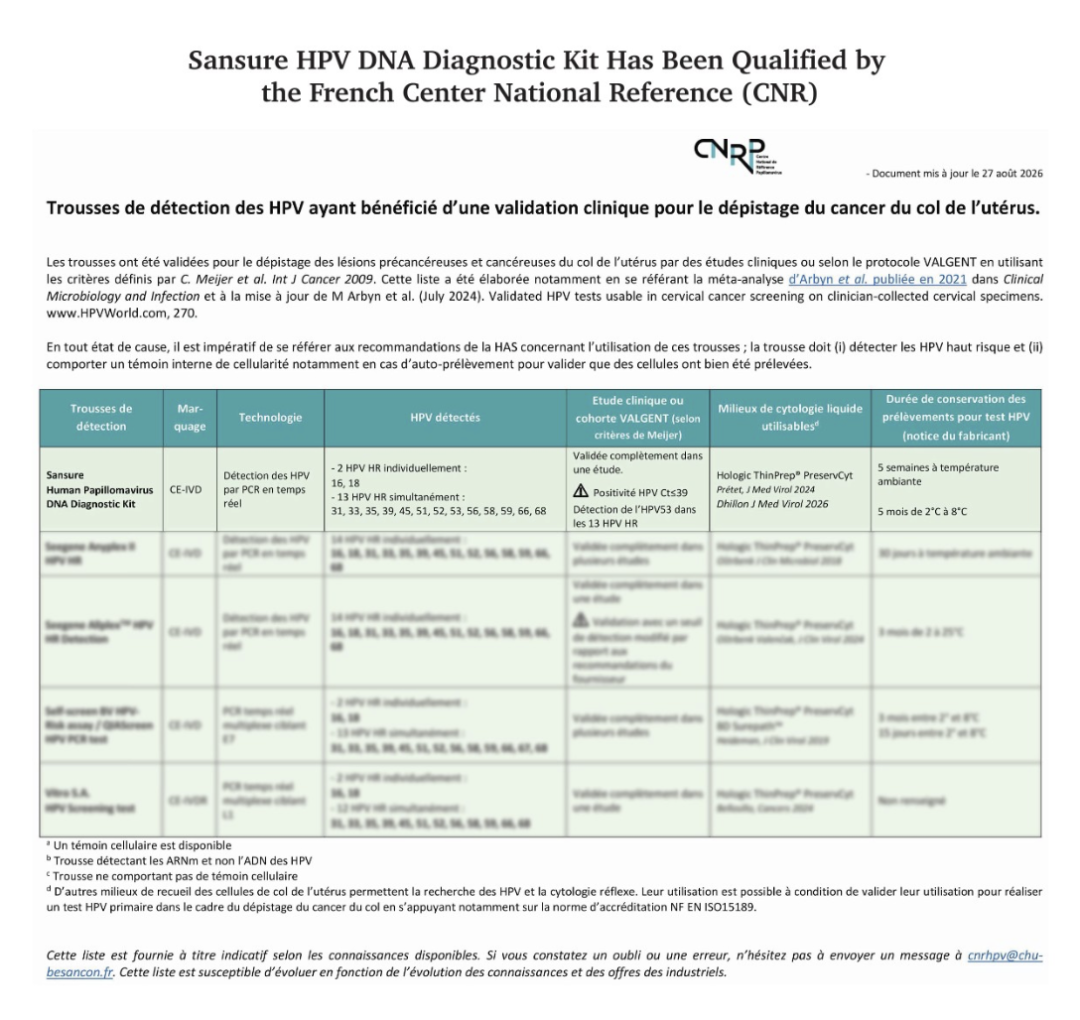
这意味着中国分子企业未来最先面对的,未必就是罗氏和Cepheid。很可能是 已经进入中国IVD体系的渠道,开始成为中国企业之间重新争夺的渠道。 尤其是在东欧、中亚、中东、东南亚、拉美、非洲等市场,这个问题值得重点关注。所以可以提出一个比较大胆、但仍然需要进一步用渠道数据验证的判断: 中国综合IVD巨头进入分子诊断后,海外市场的第一战场未必是罗氏、赛沛和豪洛捷已经牢牢占据的市场,反而可能是中国分子企业已经教育过、但仍然存在产品空白的渠道市场。 再直白一点: 真正先发生的竞争,可能不是品牌与品牌之间的正面碰撞,而是渠道与渠道之间的争夺。 中国传统分子企业真的没有优势了吗? 恰恰不是。 这也是这篇文章不能简单写成“巨头来了,分子龙头危险了”的原因。因为分子诊断企业过去十几年建立的壁垒,本身就非常深。 达安2025年年报披露,公司拥有145张分子诊断注册/备案证,产品覆盖肝炎病毒、呼吸道病原体、发热伴出疹、消化道与食源性病原体、生殖健康与优生优育、肿瘤个性化、虫媒传染病、血液筛查以及个体化药物基因检测等多个方向。 凯普也依然围绕HPV、妇幼、出生缺陷、感染性疾病、肿瘤早筛以及个体化用药建立自己的产品体系,并继续强调新产品开发和营销网络建设。 艾德则走的是另一条路,它把主要资源集中在肿瘤精准检测和伴随诊断,同时继续推进PCR和NGS产品的国际化;2025年公司与全球100余家国际经销商建立战略合作,并通过新加坡、日本、欧洲以及“一带一路”市场继续向外扩展。 圣湘同样在继续强化全球化布局,2026年半年报披露其已经形成覆盖东南亚、中东、非洲、欧洲、北美和拉美的全球诊断能力生态,并通过收购德国inno-train进一步强化HLA和血液分子诊断领域的海外布局。 所以分子企业真正拥有的,并不仅是“一套PCR方案”。 而是一整套病种菜单、注册证、临床应用、装机基础、试剂消耗、实验室经验、培训、售后和海外本地化。 这里举一个比较直白也比较“新鲜”的例子。欧洲的HPV的市场准入,大家往往认为只要产品有CE IVDR的准入即可进行销售,但当真正与当地顶级的终端(例如公立医院或者连锁实验室)打交道时,会发现需要更加完善、更加严苛的市场准入当地验证。圣湘近期一则新闻引起了诊途客的注意,圣湘HPV13+2通过法国CNR验证。这意味着法国乃至整个欧洲的HPV大门正慢慢为圣湘打开,至少在HPV欧洲市场上,圣湘面对的不是中国化学发光巨头的直接竞争,他们将面对的是罗氏、雅培、Seegene等国际IVD巨头的直接压力。
由此可以看出,市场准入只是开始,后续的投入远比你所预料的大,清楚的战略决策避免未来的进退两难。这才是后来者真正需要面对的壁垒。 从“单赛道竞争”走向“平台竞争” 把前面的事情放在一起看,会发现一个更有意思的变化。过去,一个医院采购PCR产品,竞争更多是在问谁的PCR性能更好、谁的菜单更多、谁的速度更快、谁的价格更有竞争力。但当新产业、安图、迈瑞这样的综合IVD企业逐渐进入以后,竞争的单位可能正在发生变化。 对于传统分子企业来说,PCR本身就是业务入口。它们需要通过一台仪器进入医院,再通过菜单建立检测量,最终依靠试剂消耗形成长期收入;而对于综合IVD企业来说,PCR可能只是整个实验室解决方案中的一个模块。它们先拥有医院,再拥有客户关系,再拥有经销商和服务体系,最后把分子产品作为新的业务模块放进去。 这并不意味着综合IVD企业可以绕过分子诊断企业过去走过的路。注册证还是要一个一个拿,菜单还是要一个一个建立,临床认可还是要一点一点积累,设备装机以后还要真正形成检测量和试剂消耗,海外市场还需要本地注册、服务、培训和经销商管理。这些成本不会因为企业体量更大而消失。但它们确实拥有传统分子企业早期发展阶段很难具备的优势——客户和渠道入口。 反过来,传统分子企业拥有的则是更深的分子技术、更完整的病种菜单、更成熟的临床应用、更丰富的装机经验,以及更长时间积累起来的分子诊断品牌。 所以未来的竞争,很可能不是简单的“综合IVD企业取代传统分子企业”,而是两种不同优势之间的碰撞传统分子企业更“深”,综合IVD企业更“宽”。 一个拥有更深的分子业务能力,一个拥有更宽的客户和渠道入口。最终谁能够把自己的优势真正转化为持续的试剂收入,才是接下来更值得观察的问题。 过去比的是谁能把PCR做好。未来可能越来越需要比的是,谁能把PCR卖进去、留下来,并持续产生试剂消耗。 而当分子诊断真正成为综合IVD版图的一部分以后,进入可能只是第一步,真正困难的是把它做大、做深,并最终形成持续的商业回报。 所以这场竞争真正值得关注的,不是“谁来了”,而是分子诊断的竞争单位正在发生变化。 从过去的PCR产品竞争,逐渐走向产品 × 客户 × 渠道 × 服务 × 菜单的综合竞争。对于新产业、安图、迈瑞来说,这是新的增长机会;对于圣湘、达安、凯普、艾德来说,这是原有竞争边界的重新定义;而对于整个中国IVD行业而言,这可能意味着分子诊断正在从一条相对独立的专业赛道,真正进入综合IVD平台竞争的时代。 真正入局以后,危险和机遇其实已经同时出现。因为当产品已经开发、注册,仪器已经装机,渠道已经铺开,客户已经开始使用,分子诊断就不再是一项可以随时暂停的“尝试性业务”。 到了那个时候,企业真正需要回答的已经不是“我要不要做分子?”而是“既然已经入局,我怎样才能把它真正做成一门生意?” |

 /3


 浙公网安备33010802005999号