近日,迈瑞医疗如期披露了2026年半年度报告。177.47亿元的营收、6%的同比增长,与47.97亿元的归母净利润、5.37%的同比下降形成明显反差,这是迈瑞近些年少有的“增收不增利”的现象,至今还记得标配的20%增长比例,曾经是迈瑞作为器械一哥的地位数据。 在大环境和外部环境整体收缩的状态下,迈瑞似乎也扛不住一轮又一轮的新压力。且不说营收的增长趋于小幅度,其净利润下滑的直接推手,可能来自财务费用。 上半年财务费用为3.83亿元,而去年同期是-3.36亿元(即净收益),一正一负之间同比变动超过7亿元。对此,迈瑞解释为“报告期内汇兑损失增加所致”。 粗算这一项的同比波动接近7.19亿元,已远超归母净利润5.37%降幅对应的约2.72亿元绝对值。也就是说,若无汇兑损失,这半年净利润非但不会下降,反而会明显增长——汇率中性下营业收入同比增长8.16%,剔除汇兑损益后归母净利润同比增长7.22%。境外收入占比过半、以美元欧元结算,是迈瑞连续多年提示的风险点,只是这次汇率方向恰好不利。 值得注意的是,经营性现金流净额48.77亿元,同比大增24.35%。利润下滑并非源于回款恶化或经营质量问题,恰恰相反,其经营质量在复苏、持续改善。 国际业务首次突破50% 既有汇率造成的损失,也说明了国际收入的份额较大,才会如此影响。 2026年上半年最值得关注的里程碑是:国际业务收入94.71亿元,同比增长13.67%(美元口径增长18.42%),占总营收比重首次突破50%,达到53%。
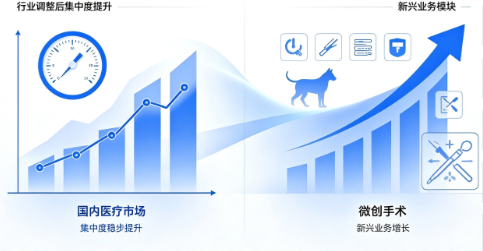
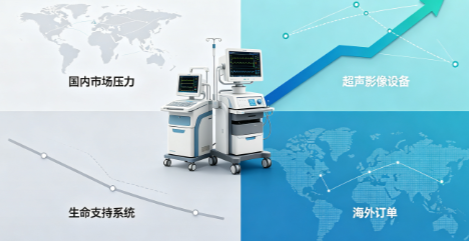
分区域看,欧洲市场在过去两年快速增长的基数上,上半年再次同比增长近25%,英国、法国、意大利均实现超30%的增长;拉美市场增长近20%,亚太市场增长17%。印度、墨西哥、巴西等主要发展中国家均实现高速增长。 这一成绩的背后,是迈瑞长达二十余年国际化布局的厚积薄发。截至报告期末,公司已在全球13个国家布局本地化生产项目,其中10个已启动生产。海外员工总数已超过3,200人,本地化率逾九成。在美国,公司已实现近乎100%的本地化运营。 从“中国迈瑞”到“世界迈瑞”,这一跨越已不再是愿景,而是正在发生的现实。 不过,国内市场依然承压。上半年国内业务收入82.76亿元,同比下降1.61%。好在,降幅较2025年全年-22.97%已显著收窄。 国内医疗设备行业已历经连续三年深度调整。DRG/DIP支付方式改革、试剂集中带量采购、检验结果互认、医疗服务价格治理等多重政策叠加,体外诊断行业步入调整收缩期。但政策冲击的另一面是行业集中度的加速提升——迈瑞三大体外诊断核心业务(免疫、生化、凝血)在国内市场的平均占有率进一步提升至近14%。国内IVD收入占国内整体收入比重已达50%。 更值得关注的是结构性变化:国内新兴业务(微创外科、微创介入、动物医疗)延续高速增长,与体外诊断业务合计营收占国内业务比重已超过七成。这些业务正成为国内中长期增长的核心驱动力。 公司预计2026年全年国内业务有望实现正增长,2027年及之后将进入更加稳定的持续快速增长阶段。 业务线分化 对于迈瑞而言,其业务线分化的很明显。 于体外诊断板块,其营收68.65亿元,同比增长9.58%,是传统主业中增长最快的一条。免疫业务增长超15%,国际IVD增长超20%。MT8000全实验室智能化流水线国内市场新增订单超260套、新增装机近200套,同时上调全年目标。 于新兴业务板块,营收31.10亿元,同比增长19.59%,规模已超越医学影像。微创外科和微创介入收入均实现约25%的同比增长。惠泰医疗PFA脉冲消融上半年累计完成手术7,200余例,已超2025年全年水平。并购惠泰医疗后的整合成效正在加速释放。
于生命信息与支持,其营收48.11亿元,同比下降0.11%。但国际业务增长超10%,国际收入占该产线比重进一步提升至77%。 于医学影像板块,营收28.36亿元,同比下降5.78%。但国际超声实现高个位数增长,超高端系列营收近5亿元、增长超30%。 可见,IVD和新兴业务成为新看点,另外不管是哪个板块,海外市场的强劲增长正在有效对冲国内业务的结构性调整。 值得一提的是,随着2026年AI辅助诊断全国医保定价落地,数智化医疗的政策窗口正在打开。 迈瑞的数智化布局已从概念走向大规模临床落地。启元医疗大模型已覆盖重症、围术期、检验、超声、设备管理五大专科场景。“瑞检生态”新增装机超350家,“瑞智生态”新增项目超140个(其中三甲医院超60家),“瑞影生态”新增装机超3,000套。 在北大深圳医院ICU,启元重症医学大模型仅用5秒即可生成完整的患者病情时间线;在南方医科大学深圳医院,启元检验大模型已审核近31万份报告,采纳率高达93%。 总之,数智化正在从“锦上添花”变成“雪中送炭” —它切实解决了临床一线人力短缺、效率不足的痛点,将给包括迈瑞在内的所有IVD企业新的增长点和着力点。 写在文末 迈瑞医疗2026年半年报,表面看是一份“增收不增利”的答卷,实际上是在国内周期底部与全球化提速的一次交叉插曲。 汇兑损失是短期的,国际化布局是长期的;国内承压是阶段性的,新兴业务和IVD增长是结构性的;表观利润波动是暂时的,经营现金流改善是实质性的。 可能,市场真正期待的,是一家穿越周期、可持续证明的企业。以及当一家中国医疗器械龙头真正走向全球化、数智化,它究竟能走多远? 参考资料: 1.半年报、研报、相关资讯 2.迈瑞半年报:医改红利兑现期,多引擎增长成色几何?,21世纪经济报道,2026 注:本文内容仅供行业动态参考,不构成任何投资建议或临床医疗决策依据。 |

 /3


 浙公网安备33010802005999号