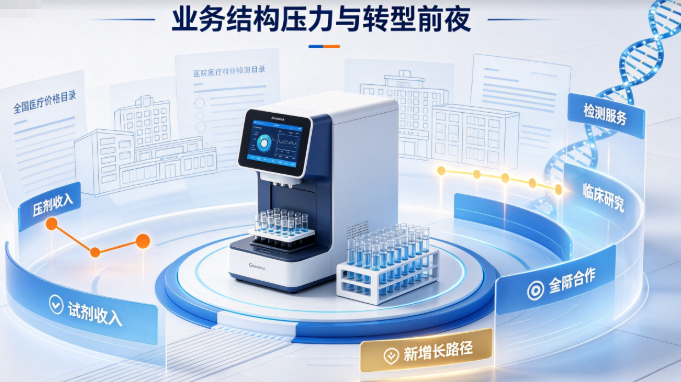
利润下降12.12%,这个数字乍看刺眼,实际有所不同。 2026年上半年,人民币汇率稳步走强,对美元升值约3%,对一篮子货币升值4.7%。这对积极全球化布局的艾德生物而言,这意味着真金白银的汇兑损失。 报告期内,公司产生汇兑损失3233.87万元,而上年同期为汇兑收益950.24万元。一进一出,仅此一项就同比影响利润逾4100万元。 剥开这层汇率的外衣,核心经营数据呈现另一番景象:剔除汇兑损益后,本期归母净利润为19846.39万元,较上年同期同口径增长10.54%。经营活动产生的现金流量净额1.95亿元,同比增长14.14%。 所以说,这是一份被汇率“耽误“的增长财报。 结构换挡,服务接棒 真正的挑战藏在业务结构里。 检测试剂收入4.52亿元,同比下降6.48%,拖累整体营收。国内销售4.13亿元,同比下降6.58%。主引擎阶段性熄火,原因在于各省市陆续出台病理类医疗服务价格收费目录,部分省份公司产品需重新议价调价,对产品准入及放量节奏产生阶段性影响。 但这并非利空,反而是行业走向规范化的必经阵痛。
值得关注的是,其增长引擎正在切换:检测服务收入同比增长31.25%,药物临床研究服务同比增长5.12%(2025年全年为-1.71%,已由负转正)。国际销售及药企商务收入1.46亿元,同比增长6.62%,较2025年全年增速(3.85%)有所提升。 从“卖试剂”到“卖服务+卖解决方案”,艾德生物正在完成一场悄无声息的商业模式升级。 在营收承压的背景下,费用端的数据更值得品味。 销售费用1.29亿元,同比下降13.26%;管理费用3310.79万元,同比下降24.19%。可以见到的是组织效率的系统性提升。研发投入9117.45万元,占营收比重16.3%,继续保持高强度。明确表示研发费用率长期保持在15%–20%区间。 这迎来产品注册的密集突破。 报告期内,公司在PCR、NGS、IHC、FISH等技术平台上新增6项III类医疗器械注册证,III类注册证总数由35项增至40项。其中,全球首款MET扩增FISH伴随诊断产品获批,有效破局EGFR-TKI耐药后的精准诊疗难题;HER2抗体试剂获批胆道癌伴随诊断,系国内首个且唯一;MSI(PCR熔解曲线法)试剂盒凭借“无需正常组织对照”的创新设计大幅降低检测门槛。 更具战略意义的是前瞻管线:HRD产品已进入“创新医疗器械”特别审查程序;泛癌种NGS大Panel产品Master Panel采用DNA与RNA共检技术;肺癌MRD检测产品可提前影像学8.7个月提示复发风险。 40张III类证、76项专利、4款产品进入日本医保,艾德生物正在肿瘤精准医疗领域构筑了系统性壁垒的“硬核选手”。 国药入主 6月份,在艾德生物的发展历程上,注定可以写上浓厚一笔。国药集团以16.54亿元收购艾德生物20%股份,转让价格21.20元/股。国药方面承诺60个月内不转让股份,彰显长期控股意图。而创始人郑立谋保留剩余约2.4%股份,继续担任董事长,主导战略与研发方向。
这笔交易被业内视为IVD细分龙头在集采常态化、DRG/DIP控费与基因检测外送整顿三重压力下,主动拥抱国资渠道的一个代表性样本。 对艾德生物而言,国药覆盖全国逾万家医疗机构的渠道网络,将解决伴随诊断产品“进院难”的痛点;对国药而言,艾德生物的伴随诊断注册证、药企合作关系、海外准入资质,是其短时间内自己砸钱也未必能攒出来的战略资产。 目前交易正在履行国药集团内部决策程序,控制权变更尚存不确定性。但方向已经明确:艾德生物正从一家“小而美”的创业公司,蜕变为央企精准医疗版图的核心拼图。 有机构判断,2026-2030年将是中国肿瘤基因检测行业的黄金发展期,缺乏资质、技术和资金优势的中小企业将被淘汰,头部企业有望通过“合规产品+院内共建+海外拓展”模式形成差异化竞争格局。 而艾德生物可能会是这场行业洗牌的最大受益者之一。其拥有40项III类注册证、完善质控体系,坚持合规院内销售。随着收费路径逐步明确,此前外流至院外的检测样本正逐步回流至院内。 合规的壁垒,正在从成本变成红利。 结语 艾德生物的这份半年报,像一枚硬币的两面。 一面是营收利润“双降”的表象,是汇兑损失的扰动,是试剂收入的阶段性承压;另一面是主业10%以上的真实增长,是服务与国际化业务的加速接棒,是产品管线的密集兑现,是国药入主带来的战略升维,是行业规范化红利的渐行渐近。 肿瘤精准医疗是一个长坡厚雪的赛道。艾德生物用十年时间构筑了技术、产品、渠道、合规的四重壁垒。短期的业绩波动和股价起伏,不改这家公司在行业中的核心地位。 具备NMPA III类注册证、完善质控体系并坚持合规院内销售的企业,其战略优势有望转化为市场竞争力,持续受益于行业规范化进程。 静水深流,方见真章。 参考资料: 1.半年报、公告、相关资讯 注:本文内容仅供行业动态参考,不构成任何投资建议或临床医疗决策依据。 |


 浙公网安备33010802005999号