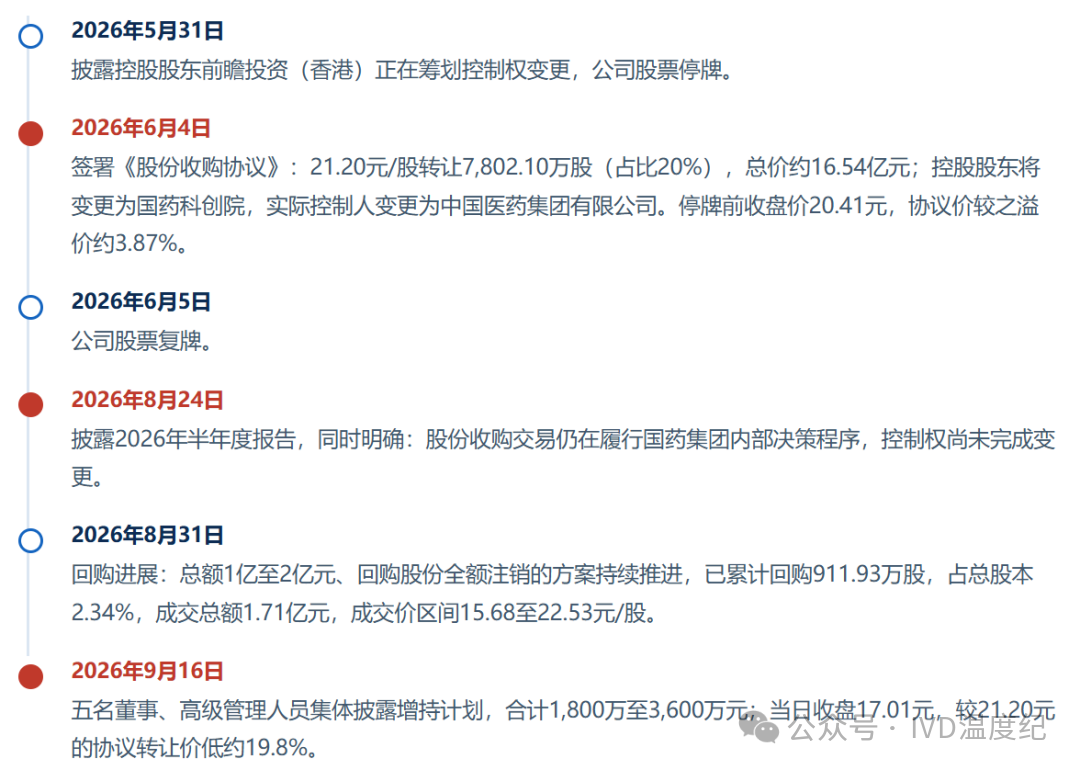
刚刚,艾德生物发了份公告,让小姐姐莫名其妙就兴奋起来了! 内容不复杂:公司5位董事和高管要买自家股票。合计下限1800万元、上限3600万元,用集中竞价的方式,从公告日起三个月内完成,没有设定价格区间。 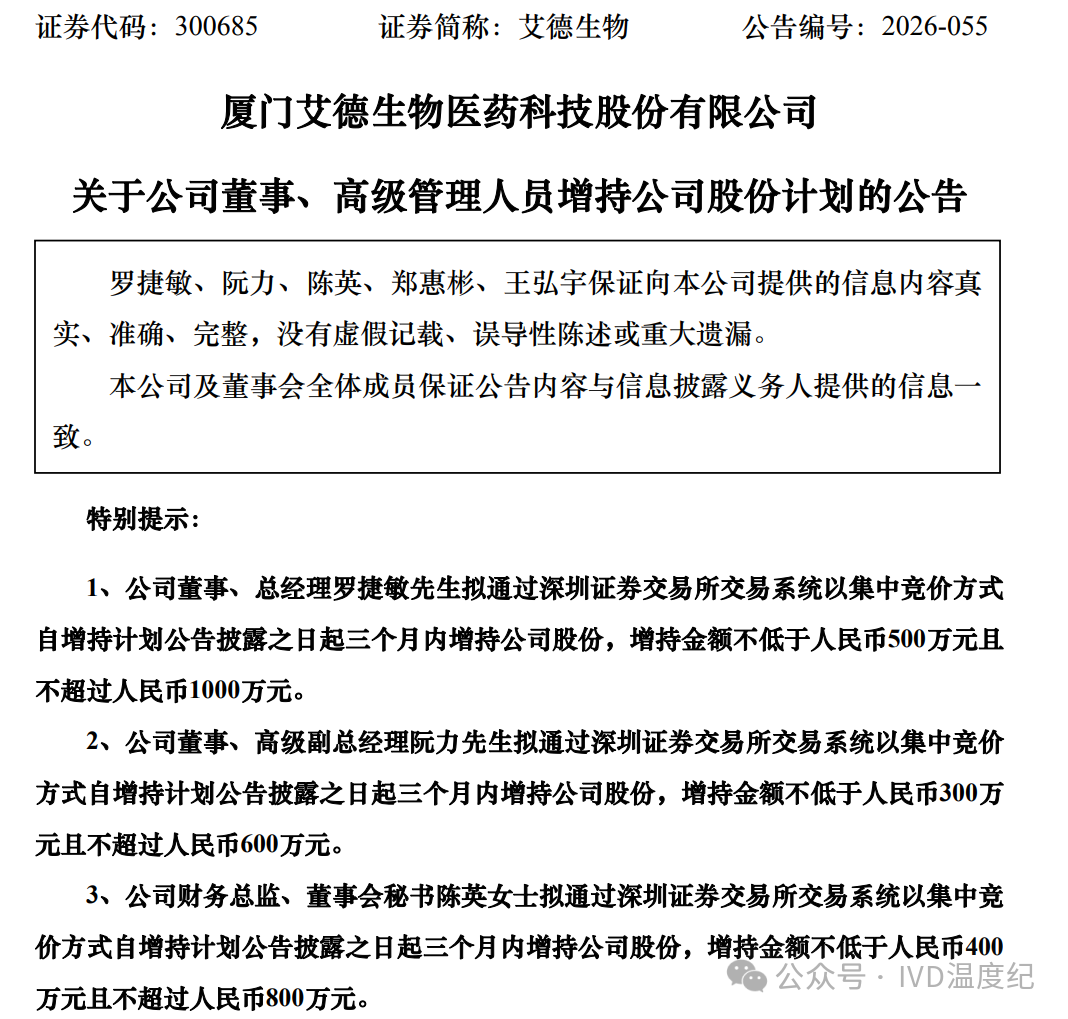 有多认真?下限是五个人年薪的3.4倍 先看金额怎么分:总经理罗捷敏500万到1000万,财务总监兼董秘陈英400万到800万,董事、高级副总经理阮力,副总经理郑惠彬、王弘宇各300万到600万。 这几个数字放进薪酬里一看就更有意思了。 按2025年年报披露的税前报酬,五位增持人当年的薪酬加起来是537万元——增持的下限,相当于他们一年工资的3.4倍,上限是6.7倍。 说得直白点,这可不是拿零花钱买一点、意思一下。(多认真啊!) 还有个细节更值得看。 这几位原本手里没什么股票:罗捷敏、阮力、陈英、郑惠彬各自持股都在15万股左右,占总股本0.04%,王弘宇此前一股没持有。 为什么是现在?正好卡在国药入主的窗口期 应该说这个时点是比较特殊的。 今年6月4日,公司控股股东前瞻投资(香港)和实际控制人、董事长郑立谋,与国药集团(北京)科技创新研究院签下《股份收购协议》。交易完成后,国药科创院成为控股股东,实际控制人变更为中国医药集团有限公司。 协议里另有一条安排:新一届董事会7名董事,国药方面提名6席,并推荐总经理、财务负责人、董事会秘书人选;所受让股份60个月内不转让、36个月内不质押。到半年报披露时,这笔交易仍在走国药集团的内部决策程序,控制权没有完成变更。 我们看看控制权变更推进时间轴:
这里有个巧合挺耐人寻味:协议里说国药方要推荐总经理、财务负责人和董秘,而这次增持名单里的罗捷敏、陈英,正好就是这两个岗位。 另外三位,阮力、郑惠彬、王弘宇,是业务和市场执行层的中坚。 所以公告的读法就挺有意思! 这么看,管理层确实看好公司价值,直接真金白银出手。 而且,未来有可能要换岗(甚至可能出局)也愿意掏钱。 这说明管理层是多看好公司的股价啊! 半年报有意思:利润降了12%,内生其实是增长的 这份增持的底气,小姐姐相信,和公司发布的2026年半年报有关系。 虽然表面数字不算好看:上半年营收5.59亿元,同比降3.45%;归母净利润1.66亿元,同比降12.12%;扣非归母净利润1.62亿元,同比降12.49%。 但下滑的来源比较清楚,是汇率。报告期内人民币对美元较上年末升值约3%,公司产生汇兑损失3233.87万元;去年同期则是汇兑收益950.24万元。一正一负,中间差了4184万元。半年报里也写明了:剔除汇兑损益且不考虑所得税影响后,上半年归母净利润1.98亿元,同口径增长10.54%。 其他几个数字也在往好的方向走:经营活动现金流净额1.95亿元,同比增长14.14%,净现比1.17;综合毛利率83.41%,只微降0.59个百分点。费用上,销售费用率降了2.61个百分点、管理费用率降了1.62个百分点,研发费用率反而升到16.30%。 分产品看 主力还是检测试剂,收入4.52亿元,同比降6.48%,占营收的80.81%。但有个细节得留意:这块业务的毛利率逆势提升0.78个百分点,到91.50%。价格没塌、收入在降,说明压力来自检测量和进院节奏,不是被降价打垮的。 另外两块,检测服务收入4266.16万元,同比增长31.25%;药物临床研究服务收入5990.36万元,同比增长5.12%。 分区域看 国内收入4.13亿元,同比降6.58%,是医院控费、检测量收缩的直接承压区。国际销售及药企商务收入1.46亿元,同比增长6.62%,占比提到26.19%,基本撑起了第二条腿。目前公司在国内覆盖500余家头部医院,海外有70多人的国际业务与BD团队。 产品注册的节奏也在延续 截至报告期末,公司有40种自主研发并在国内获批的肿瘤基因检测产品,全部是监管要求最高的III类医疗器械,今年上半年就新增了6张,覆盖MSI检测、六基因联检、BRCA1/BRCA2测序等,横跨PCR、NGS、IHC、FISH四条方法学路线。海外方面,3月公司AmoyDx® PIK3CA基因突变检测试剂盒拿到日本厚生劳动省批准上市,目前已有4项伴随诊断产品在日本获批并进入当地医保。上半年研发投入0.91亿元,研发费用率16.30%。 |


 浙公网安备33010802005999号