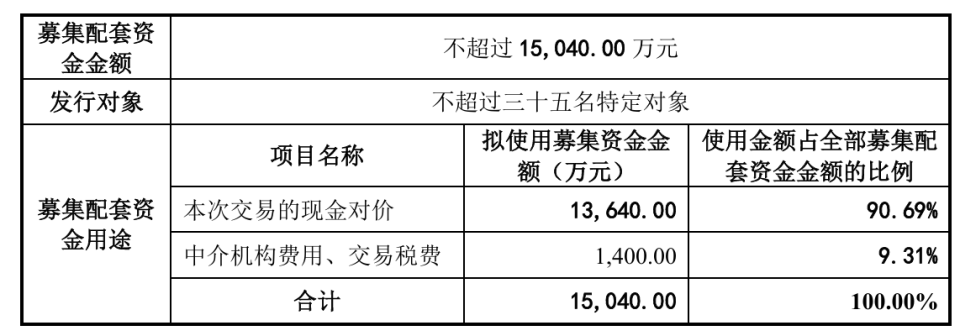
| 近日,广州禾信仪器股份有限公司(简称“禾信仪器”)披露《发行股份及支付现金购买资产并募集配套资金暨关联交易报告书(草案)(修订稿)》。 收购分两部分进行:吴明所持36%股权以股份对价24552万元支付,上海堰岛所持20%股权以现金13640万元支付。发行价17.60元每股,发行1395万股,占发行后总股本16.53%。 标的公司量羲技术专注于极低温极微弱信号测量调控设备的研发、生产与销售,产品可应用于超导量子计算、极端物性研究、高能物理研究、硅量子点量子计算、表面物理研究、量子霍尔效应、核聚变、凝聚态物理、拓扑超导等领域,其中超导量子计算是目前最主要的应用领域。 从财务数据上看,标的公司2025年实现营业收入约1.53亿元,净利润5,155.57万元;2026年1-6月实现营业收入约1.25亿元,净利润4,073.62万元,同比分别增长77.83%和44.69%。 资料显示,禾信仪器成立于2004年,是一家集质谱仪研发、生产、销售及技术服务为一体的国家火炬计划重点高新技术企业,主要向客户提供质谱仪及相关技术服务。公司专注于质谱仪的自主研发、国产化及产业化,掌握质谱核心技术并具有先进工艺装配能力。 禾信仪器于2021年在科创板挂牌上市,其是国内质谱仪领域从事自主研发的少数企业之一。产品及服务聚焦在大气环境监测方向的PM2.5、VOCs和O3监测,客户主要为各地环保局、环境监测站/中心/中心站、工业园区管委会以及科研院所等。 2026年上半年,公司营业收入为3469.92万元,同比下降34.30%;归母净利润为-1943.80万元,同比增亏11.33%;扣非净利润为-2079.82万元,同比增亏4.81%。 双方同属仪器仪表制造业,在技术、客户及供应商资源方面存在协同效应。 值得注意的是,标的公司净资产账面仅8135.57万元,收益法评估值却达68700万元,增值率高达744.44%。若出现因未来实际情况与评估假设不一致,影响本次评估的相关假设及限定条件,可能导至拟购买资产的评估值与实际情况不符的风险。 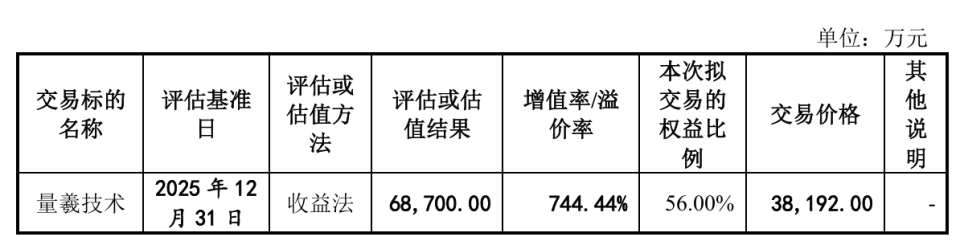 本次交易预计新增商誉2.25亿元,占备考合并总资产17.54%,占备考归母净资产47.44%,占比相对较高。商誉不作摊销,每年须减值测试,标的业绩不达预期,巨额减值将直接冲击当期损益。 吴明承诺,若2025年完成交割,承诺期即2025至2027年,标的净利润分别不低于3500万元、5000万元、6500万元,累计不低于15000万元。承诺看似亮眼,兑现却受政策、需求与自身经营等多重因素制约。 若累计净利润达到承诺总和九成即13500万元,上市公司即豁免累计补偿义务;单期净利润未触及2500万元,即无当期补偿义务。即便触发补偿,若承诺人届时未能及时履行或足额补偿,仍可能出现补偿无法执行或不足的局面。 风险方面,标的公司高度依赖超导量子计算等新兴领域,产业化不及预期即业绩波动;报告期内前五大客户收入占比分别达86.64%、68.87%,客户集中风险突出;第四季度收入占比曾达54.21%,业绩分布不均衡。 行业技术迭代迅速,研发投入不足或方向偏差,都可能令标的失去量子计算上游核心设备优势;核心人才竞争日益激烈,人才流失同样威胁其持续发展。 |

 /3


 浙公网安备33010802005999号