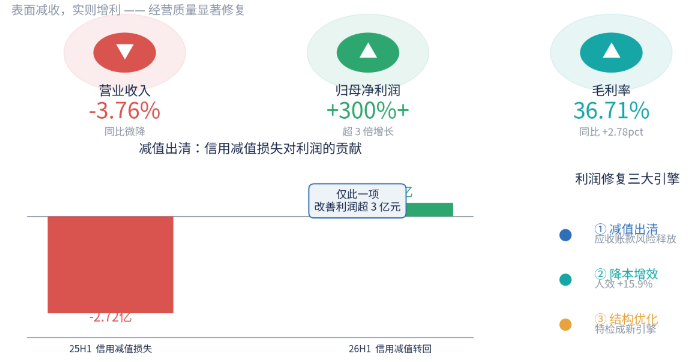
今年的ICL行业或许可以舒缓一些,在ICL行业整体仍处于深度调整的背景下,不仅迪安诊断,还有近期的金域医学也发布了喜人的数据。 其以营收28.84亿元、归母净利润1.90亿元、同比增长324.27%的数据,向市场宣告了盈利拐点的到来。 多家ICL的良好数据,似乎宣告了中国第三方医学检验行业正在从“规模扩张”的旧叙事,正式迈入“价值深耕”的新周期。 质量是永恒主题 从表面数据看,金域医学上半年营业收入同比下降3.76%,似乎延续了行业的调整态势。但财报的亮点恰恰在于“减收增利”,在收入微降的情况下,归母净利润实现了超过3倍的增长,且毛利率从去年同期的33.93%提升至36.71%,同比提升了2.78个百分点。 之所以利润大幅修复,主要有三: 第一个是,前期阶段性影响因素基本出清。2025年困扰公司的应收账款减值问题得到有效解决,报告期内信用减值损失转回3,810万元,而去年同期为损失2.72亿元,仅此一项对利润端的改善就贡献了超过3亿元。
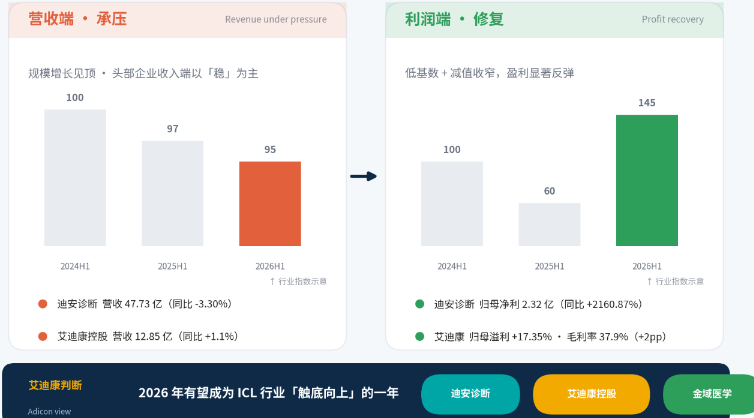
其二,降本增效成效显著。通过精益运营和数智化转型,管理费用及研发费用保持基本稳定,实验室综合人效同比提升15.9%。 其三,业务结构持续优化。三级医院收入占比提升至54.37%,高附加值的特检业务成为新的增长引擎,感染探针捕获、肿瘤多基因检测等业务实现10%至40%的增长。 而且,单季度数据更具说服力—26Q2实现营业收入15.33亿元,同比已回正至增长0.19%,归母净利润1.47亿元,同比增长358.5%。这说明经营修复不仅是低基数下的反弹,也是经营质量改善带来的持续性改善。 对此,下半年有较强期待。 行业扫描,龙头优势凸显 2026年上半年,中国ICL行业整体呈现“营收承压、利润修复”的格局。利润端在2026年Q1显著修复,多家公司实现扭亏为盈或利润大幅增长。艾迪康也判断2026年有望成为ICL行业触底向上的一年。 迪安诊断上半年实现营业收入47.73亿元,同比下降3.30%,归母净利润2.32亿元,同比增长2160.87%。利润暴增主要系低基数与减值收窄双重驱动—上年同期计提信用减值损失2.15亿元,本期仅计提0.22亿元。 艾迪康控股上半年收入12.85亿元,同比微增1.1%;母公司拥有人应占溢利3200.6万元,同比增加17.35%。毛利率37.9%,同比提升2个百分点。共建业务收入同比增长17.4%,CRO业务收入同比增长34.9%。 横向对比来看,金域医学在盈利修复的质量上表现突出:其毛利率提升幅度、信用减值损失的改善幅度、以及特检业务的结构性增长,均显示出更强的内生增长动力。
而当下行业竞争的逻辑正在转向以成本效率、数智化能力和技术壁垒为核心的“价值深耕”。在这一转型中,金域医学的龙头优势似乎更明显。 升级,升级 金域医学的中长期战略目标已经清晰——打造全球领先的医学诊断智慧服务平台。确立了“AI IN ALL”的发展方向,依托超30PB的多模态、多组学、全病种、高质量医检数据资源,推动从“医疗服务提供者”向“医学智能诊断服务商”转型。 在客户结构上,公司坚持“顶天立地”的业务格局。“顶天”方面,三级医院收入占比持续提升至54.37%,与北京大学第三医院、复旦大学附属华山医院等顶级医疗机构共建联合实验室、开展多中心研究。 “立地”方面,紧扣国家紧密型县域医共体建设,智慧医共体解决方案已落地近100个县域,新增合作共建实验室40家,累计超800家。高端民营医疗机构业务也取得突破,与和睦家医疗、卓正医疗等建立深度合作,上半年收入同比提升63.84%。 在产品端,以“差异化+惠民”双轮驱动,依托博鳌乐城先行区“特许准入”政策独家引入105项过敏原检测项目,填补国内多项空白。特检产品持续放量,重点产品收入占比已达23.7%。
最值得关注的,是其以AI和大数据为核心的“医数融合”创新。 其研发出第三方医检行业首个大模型“域见医言大模型”及智能体应用“小域医”。截至2026年6月底,已衍生出165个智能体,总调用量超4000万次,累计节约人力2.3万人天。联合腾讯、广州医科大学附属第一医院开发的DeepGEM病理基因多模态大模型,可通过常规病理图像1分钟内精准预测肺癌基因突变,准确率达78%-99%。“域见医言”大模型已上架四川省“人工智能+医疗卫生”公共支撑服务平台,被纳入省级专项采购体系。 在数据要素商业化方面,更是走在了行业最前沿。累计已有38款数据产品在北京、上海、广州等六地数据交易平台挂牌并完成交易。依托医检可信数据空间平台,打通了医院、检测机构、供应商三方数据,实现了全产业链产供销协同效率提升50%以上,协同上游体外检测设备厂商共同研发国产智能化检测设备超15台/套。 在智慧医共体领域,融合区域检验、数字病理、区域数据管理等为核心的“五位一体”智慧医共体解决方案持续升级。 这些新质业务目前虽尚处于商业化早期阶段,但其战略意义不容低估。它们代表的是金域医学从“劳动密集型”的检测服务,向“技术密集型”的智能诊断服务转型的核心路径。 结语 2026年上半年的金域医学,或者说上半年的ICL企业们,用各自漂亮的半年报验证了盈利拐点的到来。 当下,与财务数据相比,可能更需要关注的是,是正在构建的“医数融合”新生态—从165个智能体到38款数据产品,从近100个县域医共体到国家级可信数据空间试点,金域医学正在将30PB的数据资产转化为实实在在的新质生产力。 在ICL行业从“规模扩张”走向“价值深耕”的新周期里,率先完成数智化转型的金域医学,可能会引领一波第二增长曲线。 参考资料: 1.半年报、公告、相关资讯 注:本文内容仅供行业动态参考,不构成任何投资建议或临床医疗决策依据。 |

 /3


 浙公网安备33010802005999号