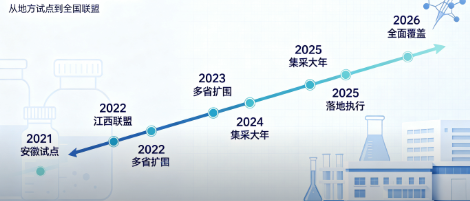
一、引言 站在这一历史节点回望,IVD省级集采已从初期的“价格风暴”演变为深层次的“格局重构”,行业进入下一个阶段。 二、政策演进:从试点到全覆盖 IVD集采的演进路径可以说是清晰可辨。 2021年,安徽省率先启动化学发光试剂集采试点,拉开了IVD行业集采的大幕。此后,集采以“省级牵头、省际联盟”的模式迅速铺开。2022年,江西牵头23省肝功生化试剂带量采购,品种26项,平均降幅68.64%。2023年,江西再次牵头肾功、心肌酶类生化试剂集采,覆盖24省,平均降幅攀升至77%;同年,安徽牵头25省发光集采,覆盖5大类试剂,平均降幅约53.9%。
时间来到2024年,IVD集采进一步跃升为“大年”。 安徽牵头27省(后扩展至28省)体外诊断试剂联盟集采,覆盖肿瘤标志物16项、甲状腺功能检测试剂9项,合计25个细分项目。几乎同期,江西牵头糖代谢等生化类检测试剂集采,覆盖27个省级联盟地区。两大联盟集采从IVD市场上空呼啸而过,标志着IVD核心品类已基本纳入集采版图。 进入2025-2026年,集采重心从“扩面”转向“落地”。28省联盟集采于2025年12月起各省陆续执行,2026年上半年全面落地。截至2026年上半年末,IVD核心品类已实现28省联盟集采全覆盖。与此同时,全国挂网价格联动全面常态化,省际价格联动成为硬性义务。集采实现了国家、省际联盟、省级、地市四级联动的全产业链布局。 三、市场重构 价格体系的重构是集采最直观的冲击。 江西三批生化试剂集采平均降幅分别达68.64%、77%和70%;安徽两批发光集采平均降幅分别约53.9%和52.62%。部分单品降幅更为惊人—肝功集采最高降幅达95.64%,肾功心肌酶集采最高降幅达92%。2026年5月,青海省连续发布三批调价通知,罗氏、贝克曼等外资企业主动申请降价,最高降幅达94%。据不完全统计,集采后生化领域消失约70亿市场、免疫领域消失约160亿市场,合计约230亿市场蒸发。 竞争格局的重构同样深刻。 集采之前,化学发光市场由罗氏、雅培、西门子、贝克曼四大外资巨头主导,彼时2021年市场份额高达77%。集采之后,国产替代加速推进,目前化学发光领域国产厂商市占率已突破45%至48%;中国IVD市场国产产品占比已超过50%;基层化学发光设备国产化率超过70%。
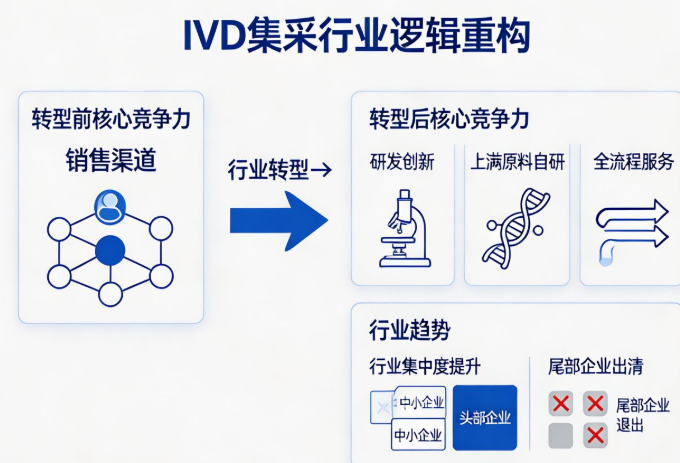
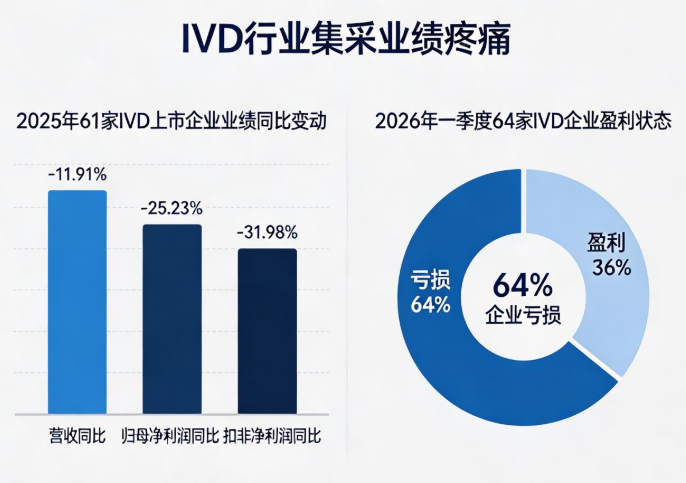
在28省联盟集采中,肿标检测A组安图生物、新产业、亚辉龙、罗氏、迈瑞、雅培以规则一中选。集采推动国产头部企业在二级及基层医院市场快速渗透,但三级医院高端仪器及流水线仍由罗氏、雅培等外资企业主导,高端市场外资占比仍超60%。下一步我们更为期待创新突破。 行业逻辑因此而重构。 集采之前,IVD企业的核心竞争力建立在“销售能力”和“渠道覆盖”上。集采之后,传统多级分销体系空间被压缩,企业必须重构客户价值模型,从单纯产品销售转向全流程服务输出。行业竞争从价格战转向高灵敏度、多联检、智能化产品研发。头部企业加速向上游延伸,实现核心抗原、抗体、微球等关键原料的自研自产。行业集中度持续提升,缺乏核心技术和规模优势的企业逐步出清。 集采的另一面 集采在重塑行业的同时,也带来了深刻的阵痛。2025年,在集采执行、检验套餐解绑、医疗服务调价及增值税率变动等多重政策叠加下,IVD板块整体承压。61家IVD上市企业全年营业收入、归母净利润和扣非净利润同比分别下降11.91%、25.23%和31.98%。2026年一季度,64家IVD企业中43家处于亏损状态,占比达64%。 还有制度性挑战。
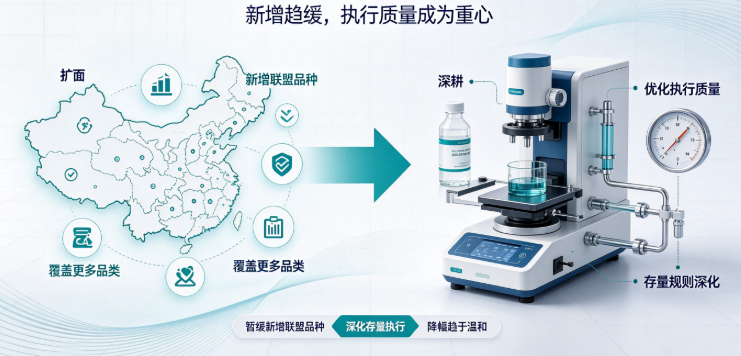
IVD产业与药品、高值耗材存在本质差异—仪器与试剂深度绑定、设备平台封闭兼容。集采“统一报量、集中竞价”的模式虽然成功挤压了中间水分,但落地过程中暴露出多重问题:医疗机构仅依据历史检测人次静态报量,导至协议报量虚高、实际采购萎缩;受限于院内原有封闭检测设备壁垒,低价中选试剂无法完成规模化替换,“价降量不动”成为行业普遍常态;首轮集采周期到期后,部分中选品规企业集中申请退网、放弃中选身份,供应链稳定性遭遇严峻挑战。2026年7月,江西集采曝出5家企业主动放弃1400多个品规的中选资格。 这些问题暴露集采的另一面。有观点认为,在全新制度体系下,传统“统一报量、跨省竞价、集中带量”的粗放集采模式,其合理性、必要性与性价比已大幅弱化,IVD集采改革亟需跳出固有路径依赖。 未来趋势研判 趋势一:集采从“扩面”转向“深耕”。2025年以来,安徽、江西两大牵头省份在年度工作规划中未明确新的大规模IVD集采项目。集采政策呈现“暂缓新增联盟品种、深化存量执行”的格局。2025年的集采政策以存量规则深化执行为主,新增集采品种延续带量采购的特点,降幅趋于温和。未来集采的重心将从“覆盖更多品类”转向“优化执行质量”。
趋势二:价格联动与挂网规则全面常态化。目前全国超半数省份已实现随时开放挂网;各省形成清晰的梯度准入门槛;最低价联动成为硬性义务。所有IVD企业都将被纳入统一的价格规则体系。价格全链路透明已成既定趋势,从集采摸底出厂价到全省强制常态化报备,IVD价格将彻底透明。 趋势三:国产替代从“量的扩张”转向“质的突破”。 集采推动国产企业在基层市场快速渗透后,下一阶段的竞争焦点将转向三级医院高端市场的突破。同时,行业竞争将从“以价换量”走向“以质取胜”。具备“仪器+试剂”一体化能力、能出海、有差异化产品的企业才能穿越周期。 趋势四:行业从“政策驱动”回归“市场驱动”。随着集采框架基本定型、价格体系趋于稳定,IVD行业正迎来企稳向好的拐点。检验项目立项指南即将落地、全国挂网价格联动全面常态化、IVD唯一标识赋码联动监管体系日趋成熟,三大顶层政策工具形成控费监管闭环。在全新制度体系下,IVD集采改革亟需回归市场化、专业化的行业治理逻辑。 写在文末 回望IVD省级集采五年的历程,可以清晰地看到一个从“试点探索”到“全面覆盖”、从“价格冲击”到“格局重塑”、从“政策驱动”到“市场回归”的演进脉络。 集采不是行业的终点,而是新竞争格局的起点。 经历过深度集采的IVD行业,企业的生存法则已发生本质改变——成本控制、生态协同、服务增值构成的战略三角,取代了简单的规模扩张逻辑。那些能够将集采压力转化为改革动力、在产业链重构中完成价值重定位的企业,将主导下一个十年的行业格局。 注:本文内容仅供行业动态参考,不构成任何投资建议或临床医疗决策依据。 |


 浙公网安备33010802005999号