近期,赛默飞世尔科技正式完成对旗下微生物业务的出售,欧洲私募股权公司Astorg以约10.75亿美元(含现金及5000万美元卖方票据)将其收入囊中。这笔来自全球科学服务 这些年,包括国内市场在内的全球大变革,IVD的任何风吹草动都可能是一种重要观察点,特别是龙头企业的一举一动。首先我们要从为什么要卖掉说起,再结合行业基本面和技术演进的状况,答案可能就比较明朗。 为什么要卖? 对赛默飞来说,微生物业务并非“边角料”。该业务2025年营收为6.45亿美元,主要提供抗菌药物敏感性检测和培养基解决方案,客户覆盖临床诊断、制药质量控制及食品安全检测三大领域,在全球布局13处生产与研发基地,拥有约2400名员工,服务超过100个国家的1.5万余家客户。 然而,该业务年营收增速不足2%,加之在营收超450亿美元的体量中占比微乎其微。交易完成后,预计将在首个完整年度对赛默飞调整后每股收益产生约0.15美元的稀释效应,总体来说,影响并不很大。
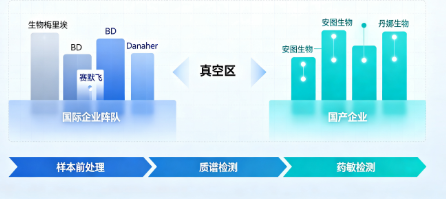
从近年战略看,其重心正持续向生物制药服务、生命科学工具等高增长领域倾斜。微生物诊断虽属“专业诊断”板块,但增速与利润水平均不符合集团整体战略预期。对赛默飞而言,这更像是一次“做减法”的主动选择:将资源聚焦于更高回报的核心业务,解除微生物诊断赛道显得更自然。 但从市场数据来看,全球微生物诊断行业仍处于稳健增长通道。QYResearch调研显示,2025年全球微生物诊断仪器及试剂市场规模约为108.6亿美元,预计2032年将达到285.1亿美元,2026-2032期间年复合增长率为15.0%。另一份针对微生物检测市场的报告则显示,2025年全球市场规模约为60.8亿美元,预计2032年达到101.07亿美元,CAGR为7.6%。不同机构的统计口径虽有差异,但两位数的增长预期是共识。 国内市场同样如此,2025年中国微生物检测市场规模约为1.879亿美元,预计2030年达到2.54亿美元,CAGR为5.2%。而根据弗若斯特沙利文报告的预测,中国病原微生物诊断市场(口径更广)将从2018年的168.2亿元增长至2030年的902.7亿元,年均复合增长率达15.0%。 微生物诊断的长期需求由几大结构性力量驱动:抗菌药物耐药性的全球蔓延迫;食品安全监管趋严、新兴市场医疗基础设施的持续投入。 例如生物梅里埃2025年全年微生物业务实现了4%的有机增长,但这一表现“受到中国市场两位数下滑的负面影响”,剔除中国后增速达到6.3%。 可见卖掉诊断赛道,对赛默飞而言更多是出于整合,而不是对市场的否定。 真空和技术,谁来填补? 微生物诊断领域长期以来由生物梅里埃、BD、赛默飞、Danaher等跨国巨头主导。赛默飞的退出,影响几何有待探究。 作为绝对引领者,生物梅里埃2025年全年销售额达40.7亿欧元,微生物业务在剔除中国后实现了6.3%的有机增长。目前也在收购SpinChip Diagnostics(POCT免疫分析技术)和Day Zero Diagnostics的下一代测序资产来布局未来。 BD在自动化微生物检测领域拥有深厚的装机基础,其BACTEC血培养系统和Phoenix鉴定药敏系统在全球临床微生物实验室中广泛使用。Danaher旗下的Cepheid凭借GeneXpert分子诊断平台在快速微生物检测领域占据独特位置。
来看我们关心的国产企业。安图生物截至2025年底在微生物检测产品方面拥有168项注册证书,并取得88项产品的欧盟CE认证,产品覆盖从微生物样本前处理系统、自动化血培养系统到全自动微生物质谱检测系统的全环节解决方案。其全新一代微生物质谱检测系统Autof T系列已亮相,国产高端微生物诊断设备正在走向全球。丹娜生物则专注于侵袭性真菌病诊断这一细分赛道,在中国侵袭性真菌病诊断试剂市场的份额约为30%,产品已进入全国1300多家医疗机构。 赛默飞退出后,重点聚焦抗菌药物敏感性检测和微生物诊断,所腾出的空间,大概率由上述企业来填充。 相较于市场空间,我们更关心的是增长动力。当前微生物诊断向“分子诊断、质谱鉴定、人工智能辅助”体系加速迈进。 趋势即动力,例如将分子诊断与微流控芯片相结合,搭配智能手机读取信号与云端数据传输,为资源受限场景下的病原菌实时监测提供了可行方案。宏基因组测序虽然在临床常规化方面仍处于早期阶段,但已被广泛认为是未来感染性疾病诊断的重要基石。 人工智能辅助诊断也在重塑诊断流程。机器学习应用于光谱数据和图像分析,提升了微生物分类的准确性;临床决策支持工具则通过嵌入电子病历系统的智能提醒,减少不必要的检测和抗生素使用。 这些技术将微生物诊断从“检验科的配角”转变为“感染防控的核心基础设施”,从而推动行业价值的重估。 写在文末 目前,虽然微生物和血液诊断品类尚未被纳入集采,但DRG/DIP支付改革进一步将成本控制压力传导至检验科,收费较高的检测项目成为医保审核重点。 同时,微生物诊断涵盖多种病原体,涉及培养、鉴定、药敏、分子检测等多个环节,每个细分领域都有不同的技术路线和竞争逻辑,市场的碎片化,加之注册周期长,总而言之,限制了其可能的快速增长。 但从赛默飞的角度看,更像是资产优化,而非对微生物诊断行业的看空。年增速不足2%的业务,在一家追求高增长的龙头企业手中难以获得足够的资源倾斜。将其交给专注医疗健康领域的私募资本独立运营,反而可能释放更大的增长潜力。 从行业基本面看,微生物诊断的增长逻辑依然坚实。全球市场规模预计从2025年的约108.6亿美元增长至2032年的285.1亿美元,AMR的全球威胁、食品安全监管趋严、新兴市场医疗投入增加等结构性驱动力并未改变。 微生物诊断的“好生意”属性,取决于参与者自己。对于追求高速增长和规模化效应的大型集团而言,微生物诊断的碎片化特征和较慢的增速可能难以匹配其战略需求;但对于专注该领域的团体,稳健的终端需求、持续的技术迭代以及较高的进入壁垒,恰恰构成了一个具备长期价值的赛道。 参考资料: 1.10.75亿,赛默飞正式剥离微生物业务,CACLP,2026 2.赛默飞世尔出售微生物业务,新浪财经,2026 注:本文内容仅供行业动态参考,不构成任何投资建议或临床医疗决策依据。 |

 /3


 浙公网安备33010802005999号