近日,安图生物披露 2026上半年度报告,并在 8 月 5 日、8 月 7 日连续举办两场现场调研,向中欧基金、国联民生证券等 47 家机构、61 位投资者敞开交流。在体外诊断集采常态化、DRG 按病种付费全面落地、检验项目收费下调步步推进的当下, 这份成绩单也许和以往不同,观看的心情也不一样。 把这份半年报放在行业的坐标系中:近年来已开展超 10 轮省级及省际联盟 IVD 集采,覆盖生化、免疫、分子、POCT 全品类 200 余项,平均降幅 50%—77%;2025 年安徽 28 省联盟集采平均降幅 52.62%,最高达 84.25%。集采规则虽已转向"稳临床、保质量、反内卷、防围标",但价格持续下行,检验立项指南出台,....仍是悬在整个行业头顶的长期变量。 一个更值得回答的问题是:在医保控费成为确定性趋势、行业从高速增长滑向存量博弈的今天,一家成立二十余年、以免疫诊断立身的国产 IVD 龙头,凭什么守住了基本盘,又在哪里布局下一个十年呢? 安图生物给出的答案,是"阵地式研发"支撑下的体系化创新。 何为阵地式研发? 对任何一家 IVD 企业而言,当试剂价格被集采一点点压薄,真正能剩下来的,只有技术壁垒与成本掌控力。 对此,安图生物的选择,是把自己牢牢钉在研发的"阵地"上,发挥其固有的研发优势。 报告期内,研发投入达 4.01 亿元,占营业收入的 19.50%。这在行业里面是非常亮眼的,几乎没几家能做到。2023 年至 2025 年,公司研发投入分别为 6.56 亿元、7.32 亿元和 7.68 亿元,占当期营收比重从 14.77% 一路攀升至 18.16%,研发强度连续三年稳步抬升,为技术迭代与产品管线拓展提供了一块坚实的底座。 这换来相应的成果,截至目前,其已获专利 2088 项(含国际专利 51 项),取得产品注册(备案)证书 1074 项、欧盟 CE 认证 678 项,是业内注册文号最多、产品线最全面的企业之一。
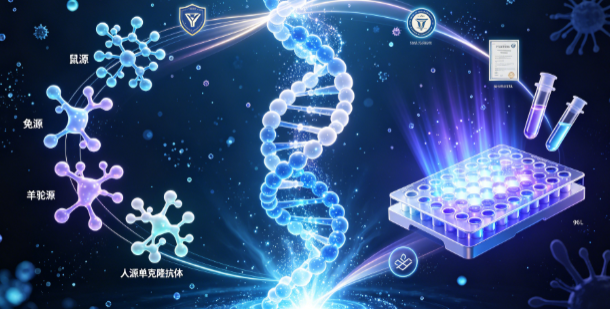
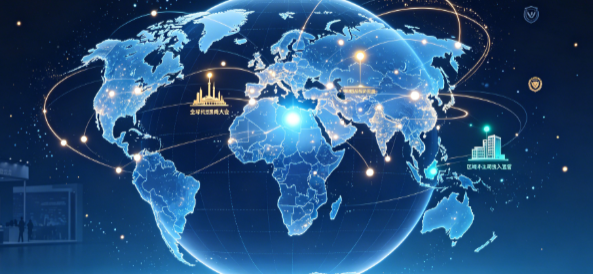
也促使其核心材料—抗原抗体,已基本实现完全自主可控: 依托噬菌体展示技术,搭建起鼠、兔、羊驼、人源等多物种单克隆抗体快速开发体系,并持续布局植物表达、全人源化小鼠等前沿制备路线,建成从靶点研发到规模化量产的一站式闭环生物材料开发体系。 在供应链反复扰动的时代,这有利于性能长期稳定和风控能力。 其目前也在打通"基础研究—技术攻关—产业转化"的创新闭环,落到产品端,也新获试剂注册(备案)证书 48 项,以全自动化学发光为技术底座的细胞因子系统化检测体系正式建成,累计获证 12 项,为临床预警免疫风暴提供本土化方案 这些底层能力的厚度,最终都会变成菜单的宽度。 锻造出海"硬通货" 过去,安图被多数认定为海外拓展不足,如今局面逐渐好转。 截至报告期末,其产品已成功进入全球 120 多个国家和地区,业务遍及亚洲、欧洲、南北美洲及非洲;在国内,二级及以上医院中有 7600 家使用其产品,三甲医院中这一数字达到 2800 多家。 真正的变化,发生在结构里。在 8 月初的调研中,其明确表示,海外布局虽起步较晚,但"一直保持较好的增长态势,未来一段时间内海外业务占比会逐渐提升"。战略上,持续深耕新兴市场、积极布局欧美主流市场;执行上,优化海外渠道体系、推进深度本土化运营。
2026 年 2 月,其在迪拜成功举办第十届全球代理商大会;4 月,印尼子公司正式投入运营,初步构建东南亚区域服务支点;WHX Labs、ESCMID Global 等国际展会上,安图的身影已成常态。 其全资子公司思昆生物的测序仪,其光学系统、生化酶原料、底层试剂、核心算法均已实现完全自研,真正摆脱了对进口供应链的依赖——而这,恰恰是国产设备能在全球市场被平等对待的前提。 与此同时,主力产品线在多个重点市场的取证节奏加快,678 项 CE 认证构成的准入网络持续加密。 新十年的序章 半年报里,最受关注的不是已经发生的,而是正在发生的。 报告期,其实现营业收入 20.58 亿元,同比仅微降 0.12%;实现归母净利润 4.97 亿元,同比下降 12.94%;但扣非净利润 4.93 亿元,降幅收窄至 9.73%,显示出主营业务的韧性。而利润下滑的背后,是行业整体性的价格重估。 而真正的增量,藏在"第二曲线"里。
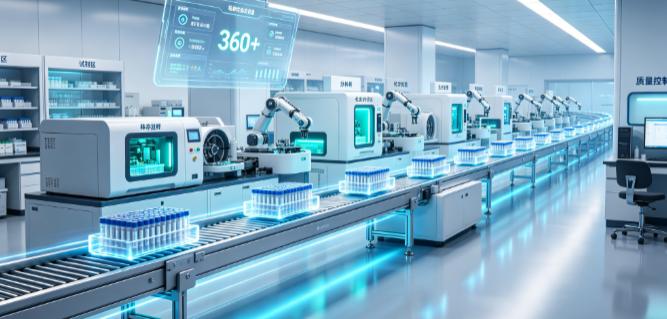
在精准检测方向,液相色谱串联质谱与基因测序两大板块齐头并进:思昆生物推出 Sikun 系列四款测序仪及全自动文库制备仪,可满足各层级医疗机构差异化通量需求;在 8 月调研中,其直言分子、质谱与测序三平台中,长期来看"测序业务有望展现出更强的盈利能力与更优的回报"。 在智慧检验方向,"九合智检大模型"已在国内超 30 家医院布局,集成知识库、知识图谱与智能报告解读,与公司自研 LIS 系统、仪器设备深度融合;2026 年发布的 Autolas Flash 智慧标本管理方案,更让实验室从单一自动化迈向"样本采集—检测—报告智能审核"的全流程数智闭环,直指"无人值守黑灯实验室"。 自动化流水线,目前还是最厚的"护城河"。自2017年率先打破国际巨头垄断推出磁悬浮流水线,到2025年Autolas B-1 Star、再到牵头的"自动化临床检验实验室推广应用项目"入选 2025年高端医疗装备推广应用项目、在"自动化临床实验室"类别中位列第一,安图流水线检测项目已超 360 项。从机制到产品,从单点设备到整体方案,壁垒一层层加厚。 写在文末 回看这份半年报,速度在变,方法没变。 从免疫诊断的基本盘,到质谱、测序、AI 的延伸,安图的脚步还在继续;从国内 7600 家医院的信任,到120多个国家的版图,安图的国际化并未止步;从集采冲击波下的营收守擂,到阵地式研发构筑的长期壁垒,安图生物给出的不是速效药,而是一张 穿越周期的路线图。 对一家把"致力于医学实验室技术的普及和提高"写进宗旨的企业而言,真正的护城河,是日复一日、把底层技术攥在自己手里的耐心。 参考资料: 1.调研记录、半年报、相关资讯 注:本文内容仅供行业动态参考,不构成任何投资建议或临床医疗决策依据。 |


 浙公网安备33010802005999号