9月2日,国家医保局发布DRG/DIP 3.0版分组方案。 核心变化可以概括为:DRG做加法,DIP做减法。 DRG分组更细,492个核心组、825个细分组;结核、肿瘤联合治疗、机器人手术、康复等新增独立分组;增加158个基层病种,并细分“一老一小”。 DIP核心病种从9520个降至5125个;严重合并症、一般合并症大幅压缩;特例单议空间进一步收紧。 对IVD而言,检验从收入变成成本,真正有价值的是能改变分组、影响治疗、帮助医院降成本的检测。
01 DRG/DIP 3.0,会怎样影响八大赛道?
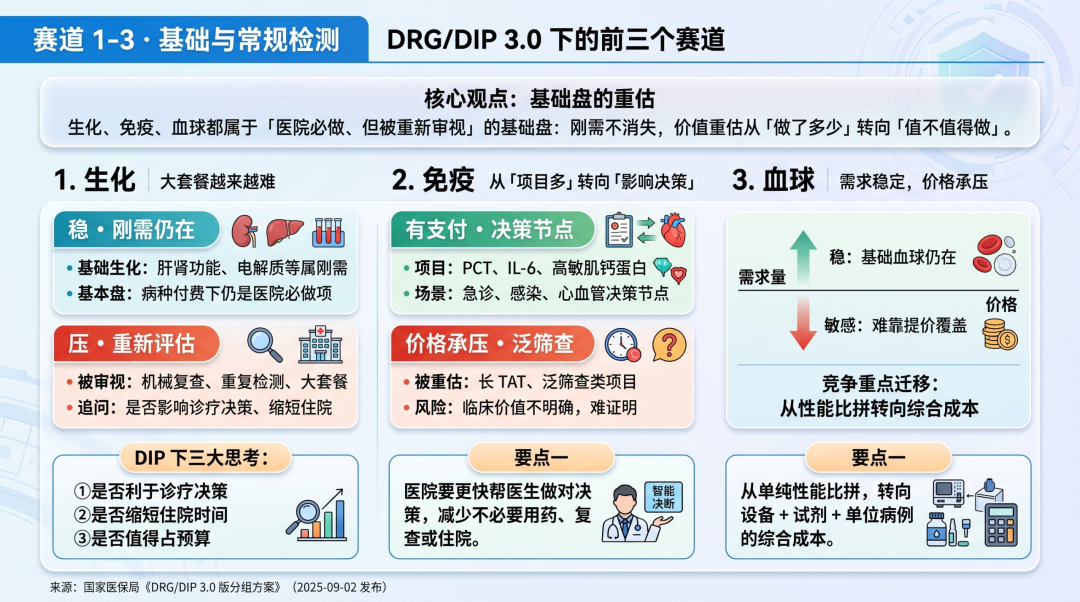
DRG/DIP进一步细分病种,强化总额预算,医院更关注单病种成本。 肝肾功能、电解质等基础生化属于刚需,需求不会消失。但在DIP下,医院会评估机械复查、重复检测和大套餐。 核心三大思考:1、是否有利于临床诊疗决策、2、缩短住院时间,3、值不值得占用预算。
3.0进一步强化病种和临床路径管理。 临床价值不明确:长TAT、泛筛查类项目更容易被重新评估。 危急重症有价值的:PCT、IL-6、高敏肌钙蛋白等处于急诊、感染、心血管临床决策节点的项目,价值更明确。 免疫赛道会明显分化,泛筛查项目价格承压,决策节点的项目仍有支付空间。 医院最终关注的是,检测更快帮助医生做出正确决策,减少不必要的用药、复查或住院。
158个基层病种实行同病同付,高血压、糖尿病、呼吸系统感染等常见病进一步向基层分流,基础血球检测需求仍在。但支付标准统一,基层医院很难依靠提高收费覆盖成本。 血球的趋势很明确:量相对稳定,价格越来越敏感。 未来竞争重点会从单纯性能比较,进一步转向设备、试剂和单位病例的综合成本。
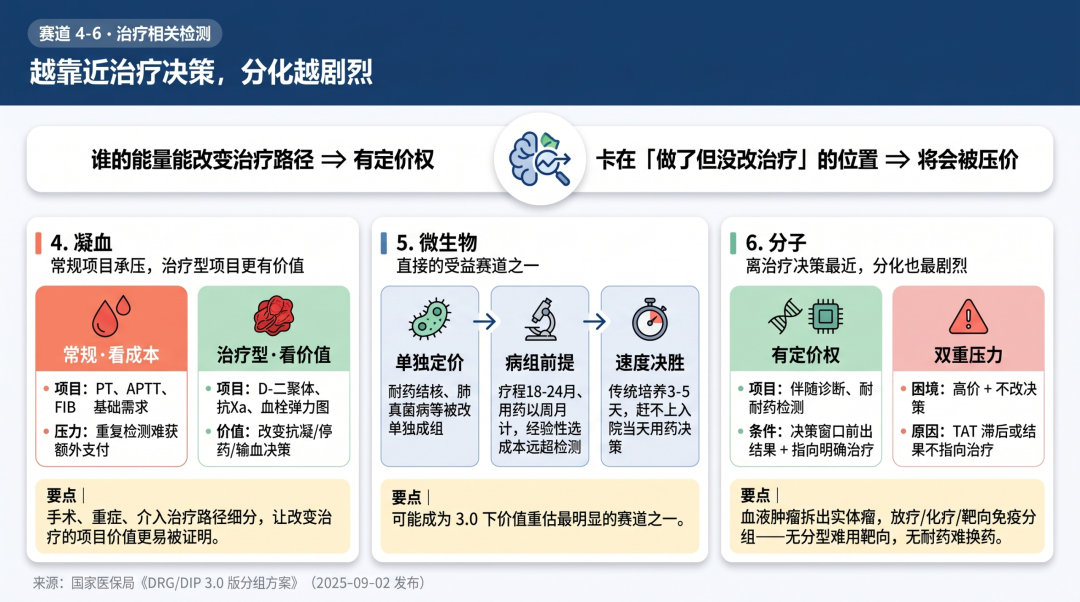
PT、APTT、FIB等维持基础需求,但重复检测很难获得额外支付价值。 D-二聚体、抗Xa、血栓弹力图等则可以直接影响抗凝、停药、输血等决策,价值更容易被证明。 凝血也会出现明显分化:常规项目看成本,对手术、重症、介入等治疗路径进一步细分,能够改变治疗的项目看临床价值。
3.0耐药结核、肺真菌病等被单独定价,微生物检测成为病组划分前提。 关键不只在准确性,更在速度:耐药结核疗程长达18-24个月,侵袭性真菌感染用药以周月计,经验性治疗选错的成本远超检测;但传统培养需3-5天,往往赶不上入院当天的用药决策。 谁能将“病原+耐药”压缩进决策窗口,谁就能让检测从成本项变成省钱项。 这也是微生物可能成为3.0下价值重估最明显的赛道之一。
未来竞争重点不是“PCR还是NGS”,而是两个问题:能否赶在临床决策前出来?能否改变治疗? 3.0按放疗、化疗、靶向免疫、介入消融及联合治疗细分分组,并将血液肿瘤与实体瘤拆分,意味着医保支付进一步向治疗方式靠拢。分子检测因此进入治疗决策上游:无分型难用靶向药,无耐药信息难以换药。 但位置越靠近治疗,分化越明显。伴随诊断、耐药检测等能在决策前出结果、直接指导治疗的项目更有价值;TAT慢、不能改变治疗的项目,将同时承受高价和支付压力。
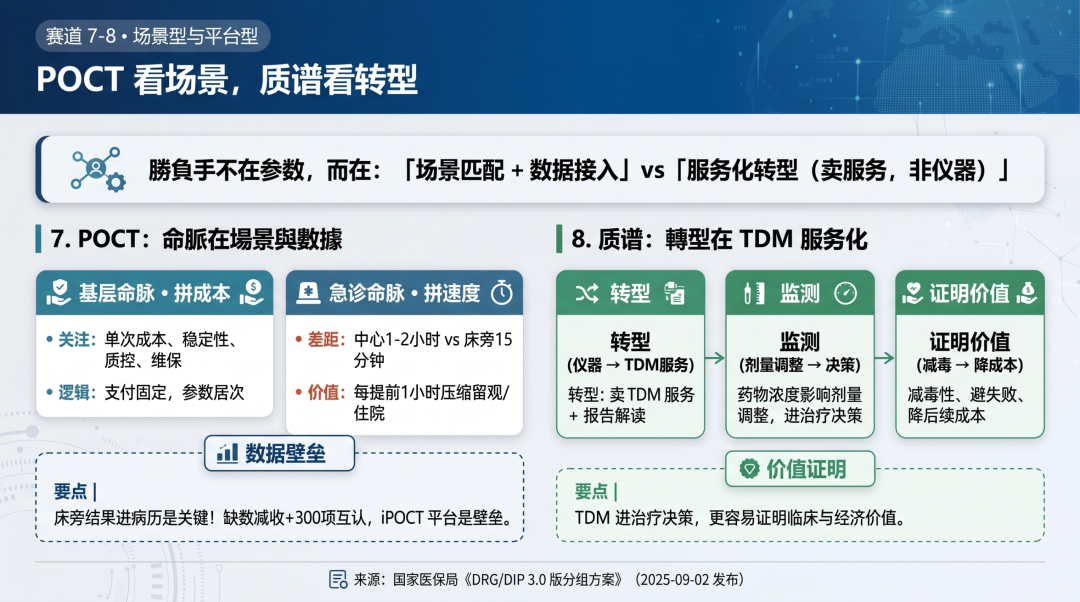
158个基层病种同病同付,常见病向基层下沉,POCT转向拼单次成本、稳定性、质控和维保。 但关键是数据。床旁结果进不了病历,无法作为入组、并发症分层证据,速度再快也无效。“缺数减收”叠加300项结果互认,POCT瓶颈从速度转向数据接入。 能接入iPOCT平台、获得“病历身份”的厂商,比单卖仪器多一道壁垒。
质谱在普通住院患者中的检测量有限,短期内不会有明显的增量。 但TDM不同。免疫抑制剂、抗感染药物浓度监测可以直接影响剂量调整,结果进入治疗决策,更易证明临床和经济价值。 从卖仪器转向卖TDM检测服务和报告解读,向医院证明,监测能够减少药物毒性、避免治疗失败,并降低后续住院和并发症成本。
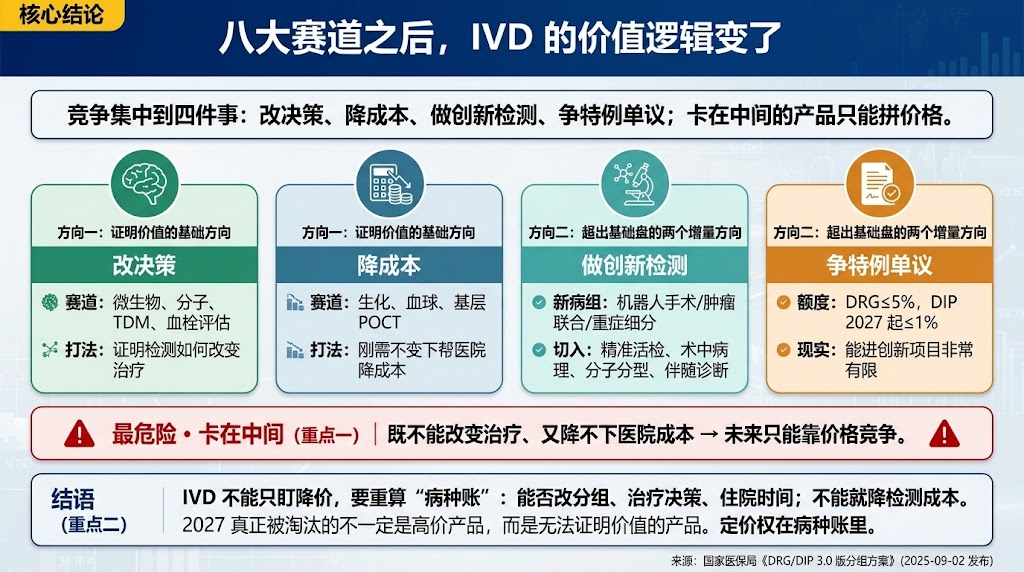
02 八大赛道之后,IVD的价值逻辑变了 3.0之后,IVD的竞争会越来越集中到四件事:改决策、降成本、做创新检测,或争取特病单议。
微生物、分子、TDM、血栓评估,都在证明检测如何改变治疗。
生化、血球、基层POCT,都要证明如何在刚需不变的情况下帮助医院降低成本。
所以,IVD不能只盯着降价,要重新算“病种账”:能否改变分组、治疗决策、住院时间;不能,就降检测成本。 2027年真正被淘汰的,不一定是高价产品,而是无法证明价值的产品。IVD的定价权,最终在病种账里。 |


 浙公网安备33010802005999号