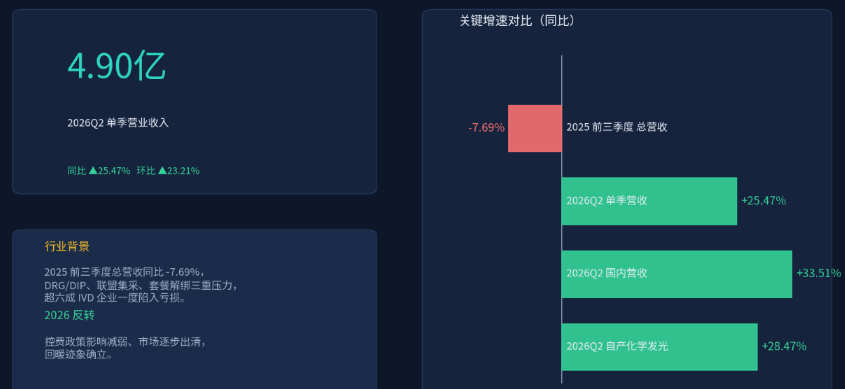
上半年实现营业收入8.88亿元,同比增长9.84%;归母净利润7013万元,同比大增166.97%;扣非净利润7346万元,同比增长46.81%。在体外诊断行业经历多年收敛控费的集体滑坡后,这份财报可视为一次拐点。 透过较为靓丽数据,我们急需想知道的是亚辉龙的复苏逻辑是否确立,这家自免诊断龙头企业的护城河究竟有多深?还存有的风险又在哪里? 从行业寒冬到业绩回暖 不管是应收账款收回,还是实打实的市场需求、订单增长。2026年就目前为止,我们看到的是各家企业的回暖迹象。 2025年,DRG/DIP支付改革、省际联盟集采、检验套餐解绑三重压力叠加,超过六成体外诊断企业一度陷入亏损。行业从增量赛道全面迈入存量竞争新阶段,中小厂商加速出局。作为行业翘楚之一的亚辉龙亦未能独善其身——2025年前三季度总营收同比下滑7.69%。
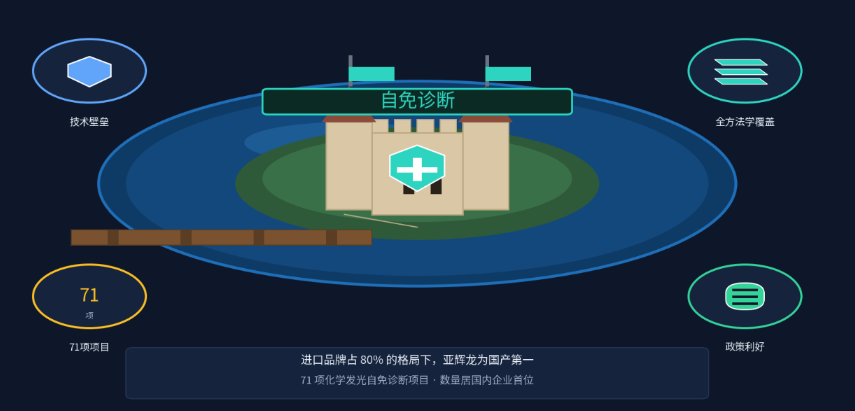
然进入2026年,和多数IVD企业一样。 特别是亚辉龙二季度单季实现营业收入4.90亿元,同比增长25.47%,环比增长23.21%;其中国内营收4.12亿元,同比增长33.51%,环比增长27.00%。二季度自产化学发光业务营收3.71亿元,同比增长28.47%,环比增长20.02%。 对此,亚辉龙自述将复苏归因于“集采、检验套餐解绑、检验医疗服务价格专项治理等医疗控费政策对行业的影响逐渐减弱,市场逐步出清”。 更值得关注的是经营现金流的质量。 上半年经营活动现金流净额达2.03亿元,而上年同期为-237万元。从净流出到净流入2亿元的方向性逆转,说明公司的盈利质量比账面利润更为扎实,当然账面利润的被侵蚀,主要来自折旧和摊分所致。 作为自免诊断的绝对龙头,亚辉龙自有最核心的护城河。 截至2026年6月,其拥有71项化学发光自免诊断项目,数量位居国内企业首位。在自身免疫诊断市场80%被欧美进口品牌占据的格局下,亚辉龙以高份额的市占率成为国产第一。
而近期发布的国家医保局发布《检验类医疗服务价格项目立项指南》,首次以疾病谱为分类依据为数十种自身免疫病设立统一收费项目,并对间接免疫荧光法设置加收项。这项政策被市场普遍视为自免诊断行业的重大利好,而拥有全方法学覆盖能力的亚辉龙被认为是最受益的标的之一。 再一个是心血管领域的爆发式增长,为自提供了第二增长曲线。上半年心血管发光试剂收入同比增长50.04%。而且,高敏肌钙蛋白(hs-cTnI)入选IFCC全球高敏肌钙蛋白性能参考列表,牵头我国最大规模心血管标志物参考区间多中心研究,填补了国内空白。 海外市场的结构优化同样值得关注。尽管中东地缘冲突对海外核心地区销售造成负面影响,海外主营业务收入仍增长7.76%至1.39亿元,其中化学发光试剂销售收入同比增长32.39%。更重要的是,海外业务正从“仪器销售为主”向“仪器装机+持续试剂耗材”的高黏性模式切换,这将直接改善整体毛利率结构。 等等的这些,均能证明其盈利质量不断提高。 隐忧不忧 光鲜的业绩之下,亚辉龙也并非没有隐忧。 今年或许是出于需要,经营过程中收到披露违规。 2026年3月17日,公司因在1月6日发布的关于与“脑机星链”签订战略合作框架协议的公告中披露信息不准确、不完整、构成误导性陈述,被深圳证监局责令改正、警告并罚款400万元;合计750万元的罚单,不仅是对公司治理的一次警示,更暴露了管理层在合规意识上的短板。虽然公司表示已制定整改计划,但这类信誉损伤的修复需要时间。 财务风险同样不容忽视。 截至2026年6月末,公司应收账款账面价值6.07亿元,占流动资产比例达30.05%。虽然增速(3.89%)尚在可控范围,但若下游客户经营恶化,坏账风险不可小觑。
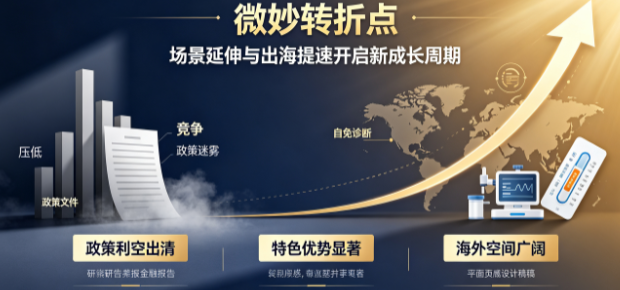
此外,存货账面价值6.17亿元,占流动资产30.56%,存货跌价和周转压力始终是高悬之剑。对此,上半年公司已计提资产减值准备503.9万元。 目前,免疫分析仪器市场国产品牌占比已超90%,集采在加速外资退出的同时也压缩了价格空间。中泰证券研报指出,亚辉龙在肿标、甲功集采中的意向采购量占比分别仅为2.02%、2.18%,在常规检测项目领域,仍面临新产业、安图生物等化学发光五虎强劲对手的竞争。 不过综合来看,亚辉龙正处于一个微妙的转折点:行业政策利空出清、自身特色优势显著、海外增量空间广阔。以自免诊断龙头差异化突围,借用场景延伸+出海提速开启新成长周期。 写在文末 当前,许多机构层面给出积极评价。亚辉龙通过两代人的接力,将这家企业推向了国产化学发光的第一梯队,已实属不易。 随着集采、检验套餐解绑等政策影响逐渐减弱,市场逐步出清,正是当前阶段的最准判断。但能否真正穿越周期、完成价值重估,取决于公司能否在保持技术领先的同时,继续拓展海外市场。 参考资料: 1.半年报、公告、资讯 注:本文内容仅供行业动态参考,不构成任何投资建议或临床医疗决策依据。 |


 浙公网安备33010802005999号