| 不到一个月前,一家新三板IVD企业的半年报还在释放“减亏”信号。 9月3日,万联证券发布风险提示公告:天津中新科炬生物制药股份有限公司(ST科炬)自9月1日起停工停产,恢复生产日期尚不确定。与此同时,公司还出现银行贷款违约。 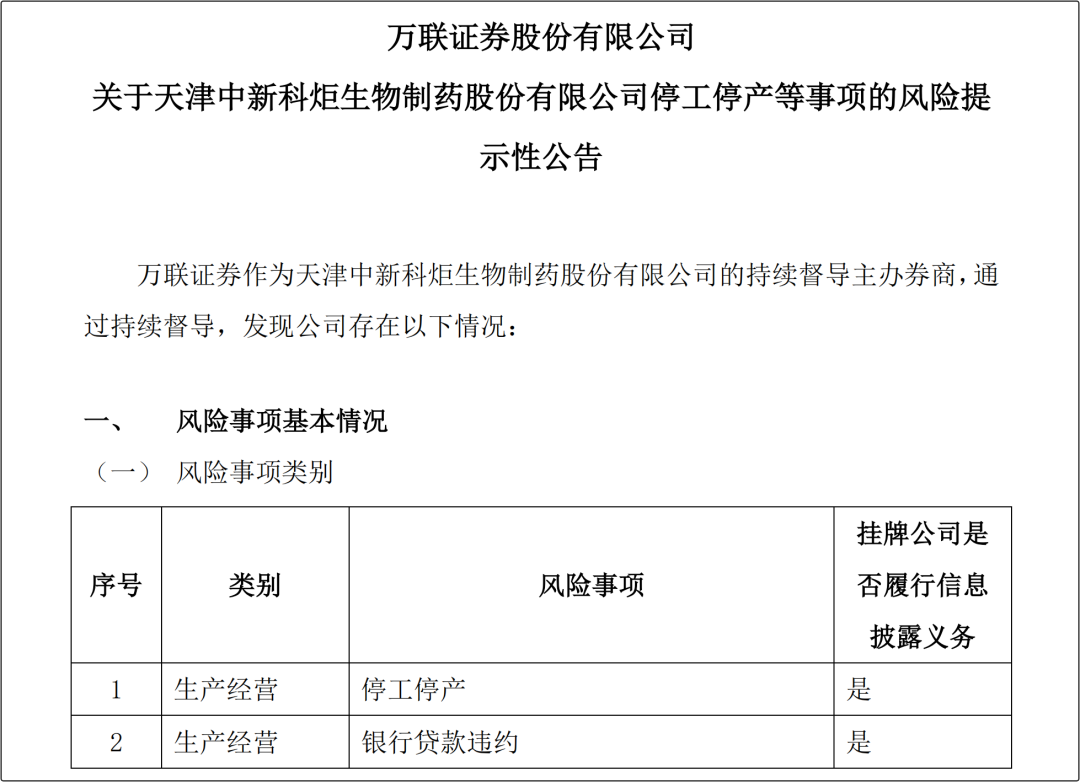 更值得关注的是,8月27日,科炬刚刚公告拟向股东天津市医药集团有限公司申请最高1100万元借款。 这笔钱不是为了扩产,也不是为了研发。公告给出的用途很直接:职工安置及支付拖欠工资等。公开披露信息与公司公告一致。 当融资开始从“发展资金”转向“生存资金”,一家企业面对的问题,已经变了。 01 减亏是真的 但经营反转还没有发生 如果只看2026年半年报,科炬甚至出现了一些改善信号。 上半年,公司营收1031.56万元,同比下降5.94%;净利润亏损291.26万元,同比减亏39%。 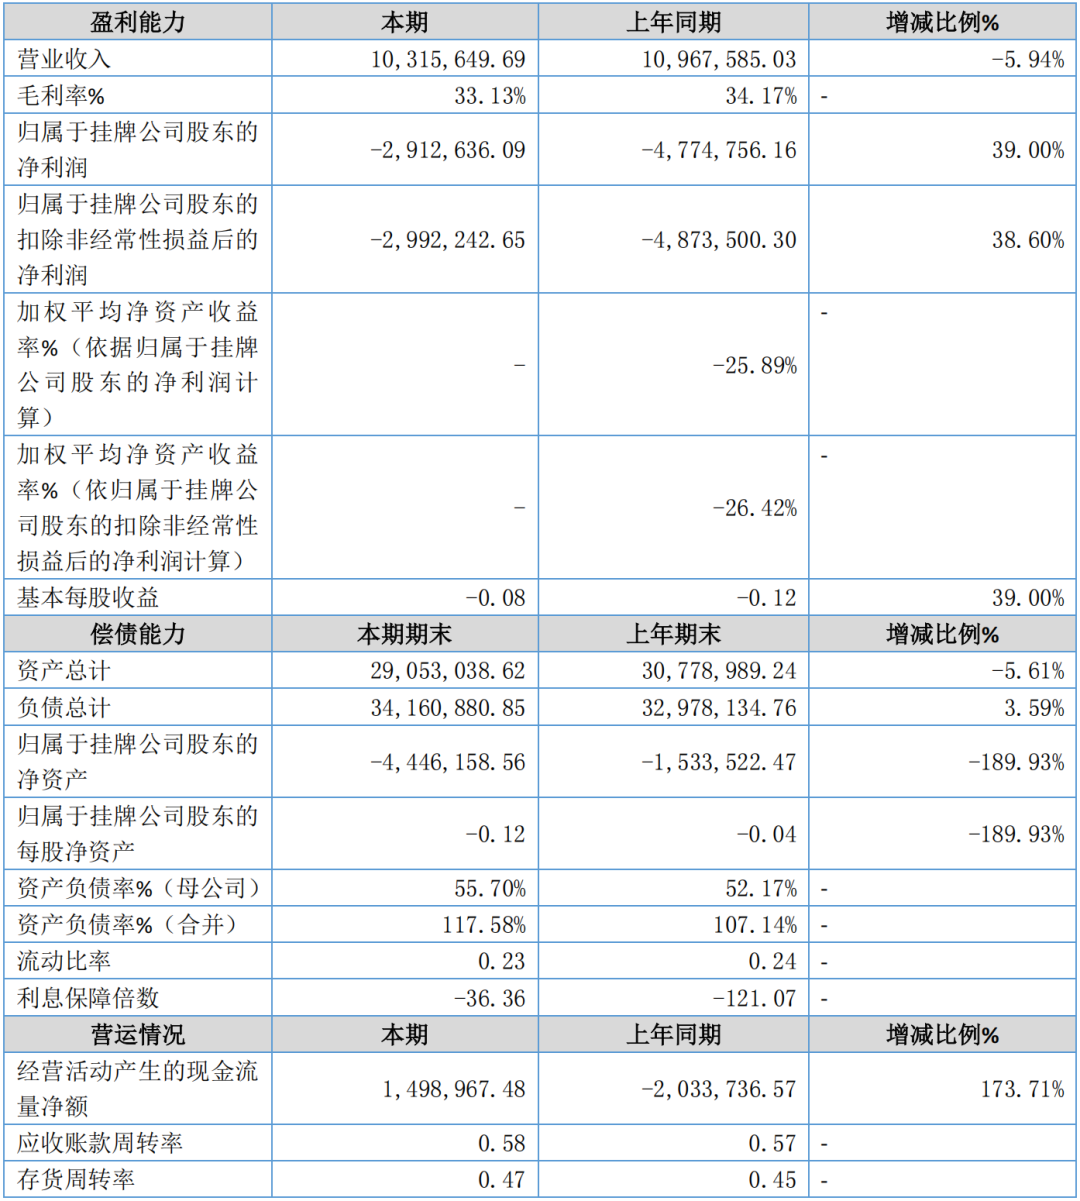 经营活动现金流净额149.90万元,由负转正;期末货币资金288.29万元,较年初增长95.17%。 问题在于,这轮修复更多来自“收缩”。2026年上半年,科炬销售费用同比下降30.24%,研发费用下降24.97%。 公司明确表示,净利润减亏主要源于期间费用下降,经营现金流改善则与严控费用、减少采购支出等有关。 与此同时,公司收入仍然下滑,毛利率也由34.17%降至33.13%。所以,科炬上半年的关键词,更接近“收缩式减亏”。 亏损变小了,现金流转正了,但主营业务并没有真正回到增长轨道。 02 真正的压力 早已写在资产负债表上 比利润表更值得关注的,是科炬的资产负债表。 截至2026年6月底,公司资产总额2905.30万元,负债总额3416.09万元,归母净资产已经降至-444.62万元,合并资产负债率达到117.58%。 同期流动资产只有776.24万元,流动负债达到3408.69万元,流动比率仅0.23。 更关键的是,公司累计未分配利润已经达到-1.654亿元。半年报已经明确提示:未弥补亏损超过实收股本总额、净资产为负,持续经营能力存在风险。 真正的警报出现在8月底。8月27日,公司拟向股东申请最高1100万元借款,期限一年、年利率2.67%、无担保。 1100万元已经超过公司整个上半年的营业收入,而资金用途是员工安置和支付拖欠工资。 这意味着,流动性压力已经从财务报表,走进了企业日常经营。 03 停产不是终点 关键是还能不能重新启动 9月1日,科炬正式停工停产。 万联证券披露,公司近年来受医药行业市场环境影响,主营业务规模逐步收缩、经营效益连年下滑。 同时存在未弥补亏损超过实收资本、净资产为负、拖欠员工工资、流动资金非常紧张等问题。 与此同时,一笔原始金额300万元的银行贷款也出现违约。公司此前已偿还30万元,剩余贷款展期三个月,但截至风险提示公告披露时,仍未按约定清偿相关贷款本金及利息。 当然,这并不意味着科炬已经走到终局。主办券商同时明确,相关事项目前不会触发强制终止挂牌情形;但如果不能尽快筹措资金恢复生产,公司持续经营能力将存在重大不确定性。 接下来真正值得看的,是1100万元股东借款能否落地、欠薪和员工安置如何解决、银行债务能否妥善处理,以及最关键的——生产什么时候恢复。 资金可以买来时间,但真正决定一家企业能不能重新站起来的,还是主营业务自身的造血能力。 结语 停下的是生产线 考验的是企业的生存底盘 科炬是一家以POCT为核心业务的IVD企业,布局集成管理式POCT、免疫层析基层POCT和微流控精准POCT等方向。 它的停工停产显然不能代表整个POCT行业,更不能简单归因于某一项政策。但这个案例依然值得整个IVD行业警惕。 当行业从增量扩张走向存量竞争,企业真正比拼的已经不只是新品、技术和渠道。 现金流、负债结构、费用效率、库存周转和持续造血能力,正在成为另一张更加残酷的成绩单。减亏,不等于脱险。 利润表可以暂时止血,资产负债表和现金流,才决定一家企业还能不能继续留在牌桌上。 |


 浙公网安备33010802005999号








