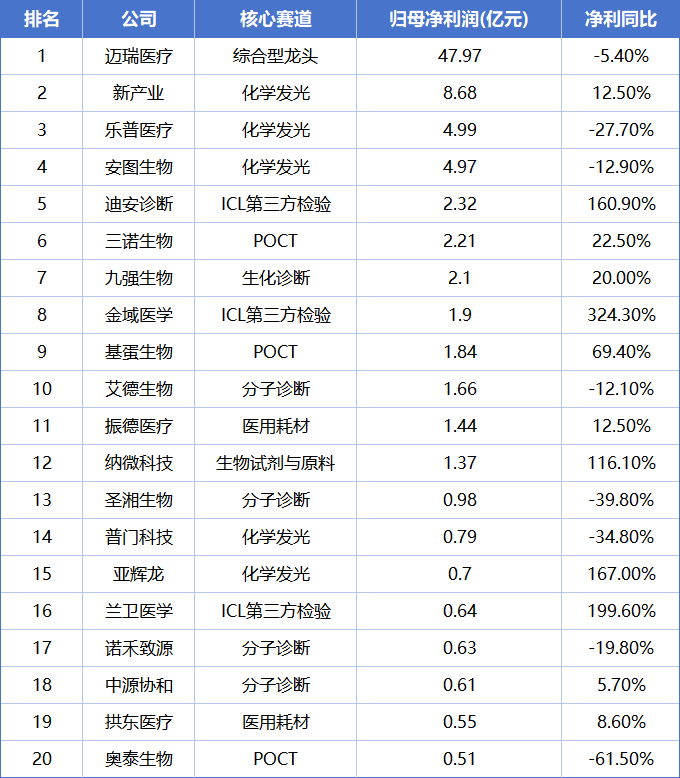
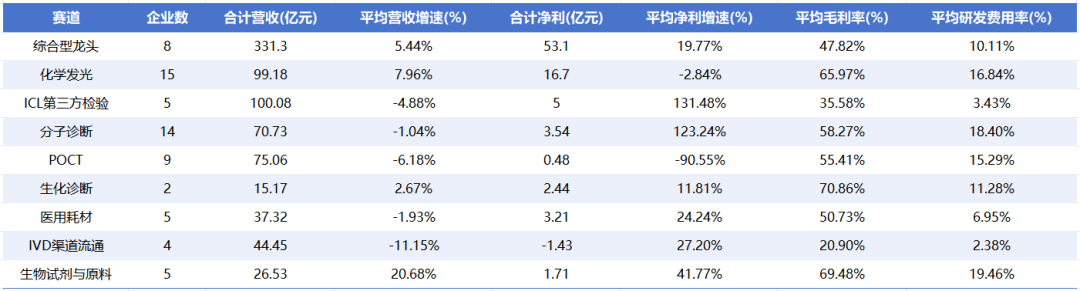
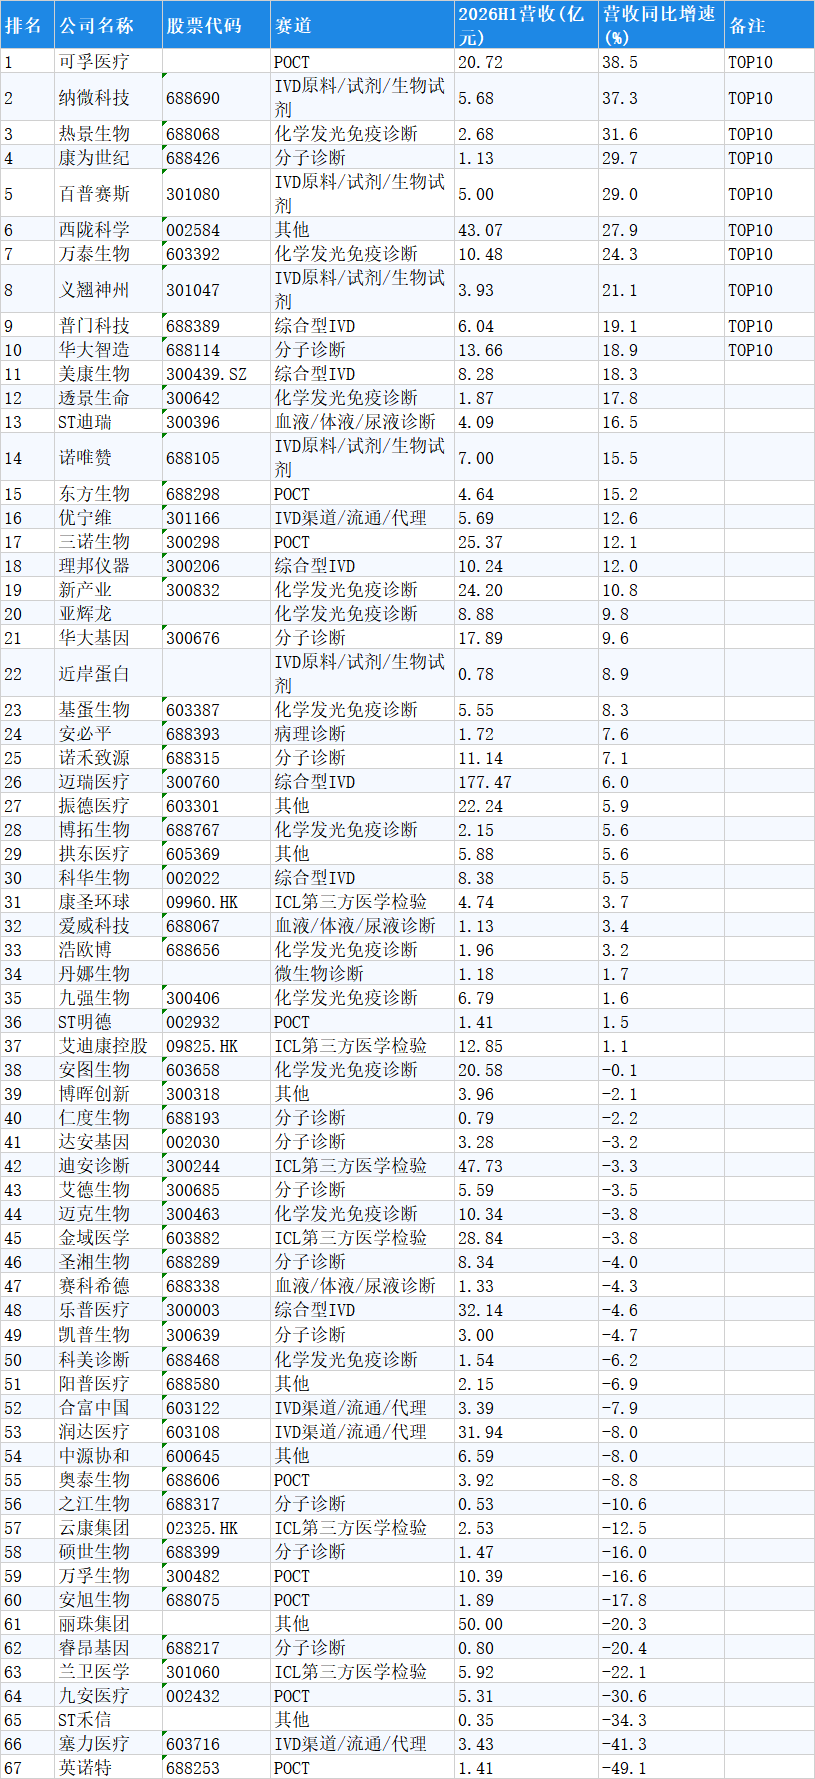
| 2026年上半年,IVD行业告别疫情红利期,从增量赛道全面迈入存量竞争新阶段。集采常态化、DRG支付改革等多重压力持续压制行业利润,但在一片“寒意”之中,仍有企业交出了令人瞩目的成绩单。根据67家IVD产业链上市公司2026年半年报数据,2026年上半年67家可比企业合计净利润约82.9亿元。但这一数字掩盖了一个残酷的事实——头部4家公司贡献了行业80%以上的净利润,大部分企业在微利边缘挣扎或已陷入亏损。按2026年上半年归母净利润排序,TOP20企业如下:迈瑞医疗以47.97亿元的归母净利润遥遥领先,是第二名新产业的5.5倍。作为综合型龙头,迈瑞2026年上半年营收177.47亿元(+6.0%),毛利率60.8%,净利率高达27%。其在化学发光、血球、生化等多个赛道全面布局,海外收入占比已超40%,形成了“多品类协同+全球化布局”的盈利护城河。化学发光是IVD中盈利能力最强的领域之一,TOP20中占据了5席(新产业、乐普医疗、安图生物、普门科技、亚辉龙),合计净利润接近20亿元。新产业以8.68亿元净利润位居第二,营收24.20亿元(+10.78%),毛利率高达70.9%,净利率35.9%。更值得关注的是,新产业的经营现金流达9.01亿元(+95.29%),利润含金量极高。乐普医疗以4.99亿元净利润位列第三,其化学发光业务持续贡献稳定利润,尽管受行业大环境影响同比下滑27.7%,但规模依然可观。安图生物以4.97亿元净利润排名第四,营收20.58亿元(-0.12%),毛利率67.2%。安图在研发上持续加码——研发费用3.02亿元,研发费用率高达14.7%,为未来的产品升级储备力量。此外,普门科技(0.79亿)和亚辉龙(0.70亿) 也展现了化学发光赛道的盈利韧性。迪安诊断和金域医学分别以2.32亿元和1.90亿元净利润跻身TOP10,成为ICL赛道困境反转的代表。迪安诊断营收47.73亿元(-3.3%),但净利润同比增长160.9%;金域医学营收28.84亿元(-3.8%),净利润同比暴增324.3%。两家企业的利润高增长主要来自低基数效应——2025年上半年是ICL行业的“至暗时刻”,新冠业务归零后常规业务尚未恢复。但二季度盈利规模已明显回升,基本面反转信号明确。POCT赛道整体承压,但三诺生物(2.21亿)和基蛋生物(1.84亿) 表现亮眼。三诺生物凭借血糖监测主业稳健增长和CGM产品持续放量,实现营收25.37亿元(+12.1%),净利润+22.5%。基蛋生物营收5.55亿元(+8.3%),净利润+69.4%,净利增速远高于营收,说明内部效率提升显著。而其他POCT企业则深陷亏损,赛道分化剧烈。艾德生物(1.66亿)、圣湘生物(0.98亿)、诺禾致源(0.63亿)、中源协和(0.61亿) 四家分子诊断企业入围TOP20。艾德生物毛利率高达83.4%,试剂业务毛利率91.5%,是“技术壁垒即利润”的最佳注脚。圣湘生物虽然利润下滑,但研发投入占比17.27%,仍在为未来布局。诺禾致源作为基因测序服务龙头,以及中源协和作为基因检测领域的特色企业,它们的加入使得分子诊断赛道的盈利画像更加完整。九强生物(2.10亿) 作为生化诊断领域的代表,毛利率高达80.9%,净利润增长20%,展现了成熟赛道中精细化管理带来的利润弹性。纳微科技(1.37亿) 作为生物原料企业,营收增长37.3%,净利润增长116.1%,毛利率71.5%,是国产替代浪潮下最直接的受益者。利润数字固然重要,但利润的质量比数量更值得关注。2026年上半年的IVD行业,呈现出三种截然不同的盈利状态:新产业、三诺生物、纳微科技等企业属于这一类。它们的共同特征是:营收增长、利润增长、经营现金流为正且与利润匹配。新产业的经营现金流增速(+95.29%)远超净利润增速(+12.5%),说明利润含金量极高。迪安诊断、金域医学、华大基因等属于这一类。利润数字非常亮眼(迪安+160.9%、金域+324.3%、华大+718.2%),但收入端仍在下滑或持平。利润高增长的本质是低基数效应下的“数字游戏” ,而非真正的成长回归。第三类:伪修复——收入利润双降,仍在消化“新冠遗产”POCT企业属于这一类。它们仍在消化疫情期间扩产的产能和团队成本,新业务的毛利填不上旧业务退潮留下的成本窟窿。数据来源:67家IVD上市公司2026年半年度报告化学发光仍是利润贡献最大的细分赛道(15家企业合计净利16.70亿元),但受乐普、普门等企业利润下滑拖累,平均净利增速由正转负(-2.84%)。生物试剂与原料以69.48%的平均毛利率和19.46%的研发费用率,展现出最强的技术壁垒和盈利质量。ICL和分子诊断凭借低基数效应,利润增速领先(均超120%),但收入端尚未完全恢复。POCT和IVD渠道流通仍是全行业经营压力最大的两个赛道——POCT合计净利仅0.48亿元,同比暴跌90.55%;IVD渠道流通4家企业合计亏损1.43亿元。2026年上半年的数据揭示了一个残酷的现实:IVD行业的“躺赚”时代已经彻底结束。第一,有技术壁垒。 新产业化学发光毛利率70.9%、艾德生物试剂毛利率91.5%、纳微科技毛利率71.5%、九强生物毛利率80.9%——高毛利率的背后是难以复制的技术护城河。第二,有海外布局。 新产业海外收入占比45.35%、普门科技40.1%——当国内市场被集采压缩时,海外市场就是第二增长曲线。第三,有健康的现金流。 新产业经营现金流9.01亿元(+95.29%)、纳微科技1.09亿元(+130.5%)——在行业底部,现金流比利润更能反映真实经营状态。2026年上半年,最赚钱的IVD企业不是规模最大的,而是技术壁垒最高、全球化程度最深、经营质量最好的。行业从增量时代进入存量时代,未来的赢家,将是那些能穿越周期、持续创造真实价值的企业。数据说明:本文数据来源于67家IVD上市公司2026年半年度报告,由IVD从业者网/艾微滴学苑研究团队整理。货币单位为人民币亿元。部分企业因未披露或数据缺失未纳入排名。
|
声明:
1、凡本网注明“来源:小桔灯网”的所有作品,均为本网合法拥有版权或有权使用的作品,转载需联系授权。
2、凡本网注明“来源:XXX(非小桔灯网)”的作品,均转载自其它媒体,转载目的在于传递更多信息,并不代表本网赞同其观点和对其真实性负责。其版权归原作者所有,如有侵权请联系删除。
3、所有再转载者需自行获得原作者授权并注明来源。
 /3


 浙公网安备33010802005999号