8月31日,迈瑞市值重回2000亿以上。这一数字,不只是股价的简单反弹,更是资本市场对国产医械龙头走出经营失速困境的重新定价。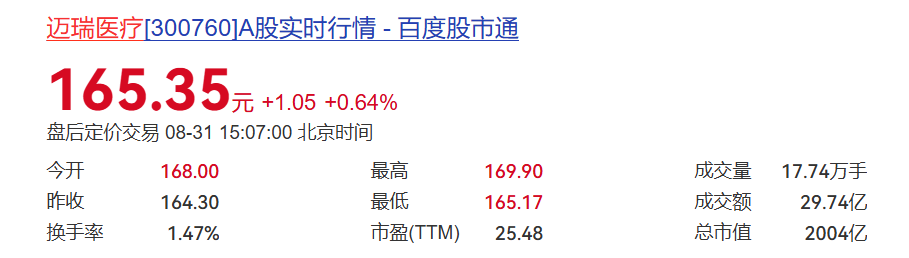 回望过去几年,迈瑞从疫情时期的巅峰一路回落。2021年7月,迈瑞盘中市值最高逼近6000 亿元,凭借监护仪、呼吸机、体外诊断等全产业链优势,成为 A 股医疗器械板块的标杆。随着后疫情时代、集采等多个因素的影响,以及迈瑞业绩的失速,市值一路下跌。 2025年,迈瑞业绩双降。全年营收332.8亿元,下滑 9.4%,净利润 81.3 亿元,大跌30.3%。以此为导火索,今年3月底跌破2000 亿大关,此后数月长期在2000 亿下方徘徊,最低一度低至1600多亿。 在持续的调整阵痛之后,2026年半年报的交出,成为迈瑞经营拐点的重要信号。8 月28日,迈瑞发布2026年半年度报告,报告期实现营业收入177.47 亿元,同比增长6%;经营活动现金流净额48.77 亿元,同比大幅增长24.35%。表面看归母净利润同比小幅下滑,主要是受到汇兑损失扰动,剔除汇率因素之后,上半年净利润同比增长 8.68%,扣非净利润同比增长11.08%,真实经营层面已经实现正向增长。 2026年第二季度,迈瑞单季营收93.95亿元,同比增长10.45%,归母净利润 24.67 亿元,同比实现正增长,终结了连续多个季度利润同比下滑的局面,经营拐点已经显现。 分业务来看,IVD业务作为公司核心板块,上半年实现收入 68.65 亿元,同比增长 9.58%,在集采压力之下依然实现稳健增长,体现出强大的产品竞争力。新兴业务板块增长势头最为亮眼,上半年营收31.1亿元,同比增长19.6%。 上半年国际业务收入94.71 亿元,同比增长13.67%,海外收入占比突破53%,首次超过国内业务收入。 但必须清醒看到,重回2000 亿,并不代表迈瑞已经走出行业寒冬。国内市场依旧面临集采、医院预算紧张、立项指南落地的现实压力,生命信息与支持、医学影像两大传统业务还没有完全恢复增长;汇率波动依旧会对利润带来扰动,行业整体的复苏节奏依旧存在不确定性。 迈瑞的未来,取决于两大关键点:一是国内业务能否持续回暖,医院设备采购需求能否稳步修复;二是海外市场能否维持高增长,新兴业务能否持续兑现业绩。过去的几年,迈瑞经历了从高速增长到周期调整的阵痛,也完成了增长逻辑的切换,从单纯依靠国内国产替代,转向国内修复 + 海外扩张 + 新兴业务多点驱动的新格局。 对于迈瑞而言,穿越周期,不仅需要经营层面的修复,更需要在新的行业环境下,重新证明自身的成长能力。 |
 /3


 浙公网安备33010802005999号