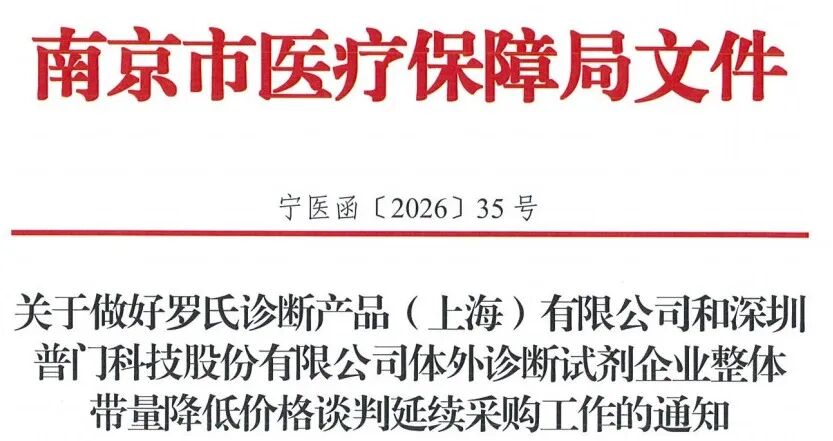
| 做IVD的同行,最近应该都注意到了南京医保局的两份文件。一份迈瑞延续采购,一份罗氏加普门延续采购。文件本身干巴巴的,但行里人都懂,这不是普通的合同到期续签,这是南京医保局独特的一套打法,开始进入循环期了。
南京医保局搞企业整体带量降低价格谈判,2019年开的头。当时碧迪、贝朗这些外资,鱼跃、威高这些国产,一群企业坐一块儿,200多个品种,平均降了25%。这里得掰扯清楚一个事,同一年南京还搞了普通耗材联盟带量采购,精密输液器那四类平均降了75%,很多人把这俩数搞混了。75%那是按品种竞价的联盟带量,25%才是企业整体谈判,不是让你跟同行抢名额,是医保局直接跟你谈你家所有产品打包降多少,降完量给你锁死。这套逻辑跟国家集采、省际联盟集采完全是两条路。国家集采是竞价,多家企业报价,价低者得,中选之后量还得自己去医院抢,所以经常出现中选产品医院不用、非中选照用不误的尴尬。南京是锁量,你降多少,我给你兜底多少量,钱还提前打给你。一个是降了价才有机会拿量,一个是降了价量直接给你。这中间的差别,做企业的心里都有数。罗氏有多难谈?2021年南京医保局就约谈过罗氏,希望降幅30%以上,给带量采购开个好头。罗氏没答应。硬扛了三年。直到2023年9月27日到28日,南京医保局组织采购联盟跟罗氏坐下来,谈了整整24小时,不间断,面对面。最终结果:545个挂网产品实质性降价,200多个产品新增挂网,综合降幅30.3%。30.3%这个数,单看降幅不如普门的45.72%,甚至不如迈瑞的35.51%。但你要知道这是罗氏,全球IVD老大,电化学发光的绝对霸主,在中国高端免疫市场占着三成以上份额。它肯降30%,本身就是破天荒的事。南京医保局手里的筹码是什么?43家医疗机构,年采购金额6个亿,两年超12亿。其中免疫生化试剂5.5亿,占了九成以上。江苏省人民医院一家年采购额就过亿,南京鼓楼医院六千多万,东南大学附属中大医院四千多万。这个量放到国内生化试剂厂家眼里,能排进前几名。但真正让罗氏松口的,可能不是6个亿的量,而是医保预付这四个字。常规集采里,医保给医疗机构预付30%、医疗机构次月结算就算良心了。南京的玩法是医保直接跟罗氏结算,1.82358亿预付金,市医保中心在2023年11月30日前直接打到厂家账上,满一年后从医疗机构月结算款里扣回。这意味着什么?罗氏在南京的生意,回款周期从行业平均的半年到一年,直接压缩到了医保预付。在医院回款越来越慢、DRG/DIP把检验科收入压得死死的大环境下,这个条件的诱惑力,比降30%本身大得多。所以罗氏三年前不肯降的30%,三年后不仅降了,还主动新增了200多个挂网产品。不是罗氏想通了,是账算过来了,降30%换两年超12亿的确定性收入加医保预付,比守着原价但量被竞品蚕食强。南京医保局还留了后手:联盟外的医疗机构也可以按谈判价采购罗氏产品,名义上43家,实际覆盖远大于这个数。而且严禁线下采购和结算,发现就严肃处理。量不是建议采购,是必须完成。宁医函〔2026〕5号,迈瑞延续采购,周期一年,金额4184万,预付1255万。宁医函〔2026〕35号,罗氏延续采购,周期一年,金额1.6亿,预付4800万。普门延续采购,金额2193万,预防657万。很多人看到35号文里罗氏和普门放一起,以为这两家有什么合作。完全不是。普门和罗氏是国内电化学发光赛道仅有的两家玩家,直接竞争对手。普门的战略合作伙伴是希森美康和快奥森多,跟罗氏没有任何代工或代理关系。那为什么放一份文件里?因为南京医保局已经从按企业管理升级到了按品类管理,同属IVD试剂领域的企业,不管外资国产,统一纳入带量框架,统一执行续约规则。这个变化的信号意义远大于文件本身。今天罗氏和普门放一起,明天雅培、西门子、贝克曼、安图、新产业会不会也被打包进同一个框架?完全有可能。而延续采购本身,意味着南京模式已经从破冰期进入了成熟期。首次谈判要花24小时跟罗氏磨,续约可能半天就搞定了。价格基准在上一轮已经建立,量的框架已经跑通,医保预付机制已经成熟,续约只是在这个基础上确认下一个周期。对企业来说,进入南京的带量体系不再是可选项,而是必答题。一旦竞品通过带量降价锁定了医院份额,没参与的企业就面临被边缘化的风险。这就是为什么罗氏三年前硬扛、三年后主动降价又新增挂网,它算明白了,不进这个体系,损失更大。最后必须回答两个问题:南京模式能不能复制?行业里还有没有机会?先说可复制性。我的判断很明确:能复制,但不是谁都能复制。南京模式的底层撑着四根柱子:一是医保基金有预付能力,敢把钱直接打给厂家;二是医疗机构足够密集,能把量攒起来跟企业谈条件;三是阳光招采平台建得早,网上集中采购、集中结算、全程监管跑通了;四是医保局有跟企业直接谈判的行政意愿和专业能力。这四根柱子少一根,模式就走形。所以能复制南京模式的,大概率是经济发达、医保基金结余充裕、三甲医院扎堆的中心城市,广州、深圳、杭州、成都、武汉这些地方有潜力。医保基金紧张、医疗机构分散的地区,学不来,也没必要学,跟着国家集采和省际联盟走就够了。更关键的一点:南京模式和国家集采不是替代关系,是互补关系。 国家集采解决的是面上的问题,大范围、多企业、竞价分层,把虚高价格整体打下来;南京模式解决的是点上的问题,针对龙头企业、独家或寡占品类,用锁量加预付的方式做深度价格治理。化学发光这种外资垄断、技术壁垒高的品类,国家集采推进起来阻力大,南京模式反而能率先突破。未来很可能形成国家集采管大众品类、地方谈判管高端寡头品类的双层格局。对IVD企业来说,南京模式最大的价值不是降了多少价,而是确定性。在医院回款周期拉长、DRG/DIP挤压检验科收入、集采政策满天飞的大环境下,一个能锁定两年采购量、医保还预付货款的市场,含金量比表面上的采购金额高得多。普门科技就是最好的例子,45.72%的降幅看着吓人,但它换来的是南京高端医院的装机突破和后续试剂放量,这笔账长期算下来是赚的。所以对国产品牌来说,南京模式不是威胁,是以价换市场的快车道,是合规入场的门票。但对传统经销商来说,这可能不是好消息。医保直接跟厂家结算,意味着中间环节被压缩,靠信息差和关系链吃饭的经销模式会受到冲击。未来的渠道价值,更多在于配送、服务、学术推广,而不是搬箱子赚差价。还有一个被很多人忽略的机会:新品类的纳入。 目前南京的整体带量谈判主要覆盖生化、免疫、凝血、床旁、分子、尿机这些常规品类,但质谱、流式、病理等新兴和高端品类还没大规模纳入。随着这些品类临床应用普及、用量起来,进入南京的带量框架只是时间问题。谁能在纳入之前把技术和渠道布局做好,谁就能在下一轮谈判中拿到更有利的位置。最后说一句。南京医保局用七年时间证明了一件事:带量采购的高级形态,不是把价格砍到地板上,而是设计一套让厂家愿意降、医院愿意用、医保省了钱的多赢机制。 迈瑞续了,罗氏也续了,这说明企业用脚投了票,这套机制它们认。这个行业的游戏规则,已经变了。还在用老思路做生意的人,可能连参与的机会都没有了。 |
声明:
1、凡本网注明“来源:小桔灯网”的所有作品,均为本网合法拥有版权或有权使用的作品,转载需联系授权。
2、凡本网注明“来源:XXX(非小桔灯网)”的作品,均转载自其它媒体,转载目的在于传递更多信息,并不代表本网赞同其观点和对其真实性负责。其版权归原作者所有,如有侵权请联系删除。
3、所有再转载者需自行获得原作者授权并注明来源。
 /3


 浙公网安备33010802005999号