圣湘的仪器战略,到底在赌一个什么样的未来?
2026-8-27 14:13|
发布者: 沙糖桔|
查看: 144|
评论: 0|来源: ivd从业者网
摘要: 短期利润承压是事实,但更值得关注的是公司在行业寒冬中做了什么。
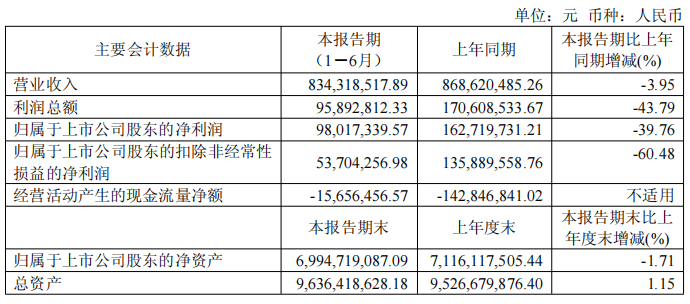
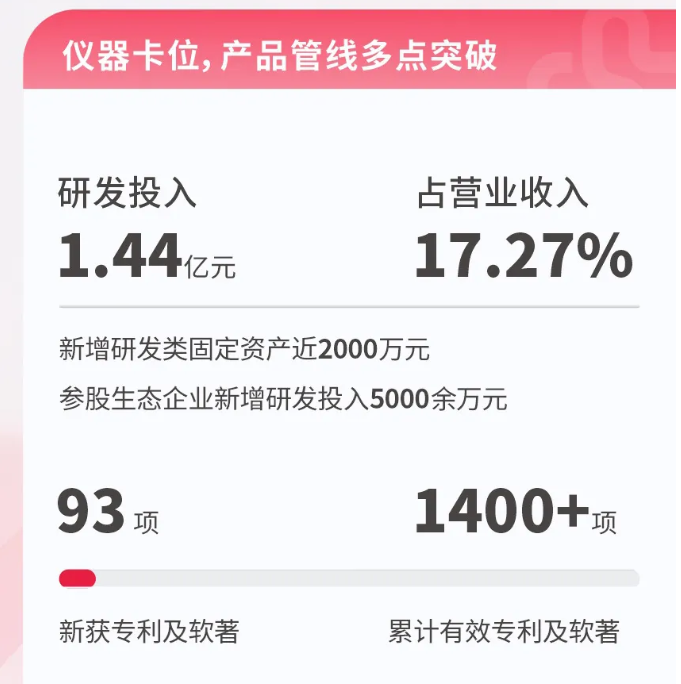
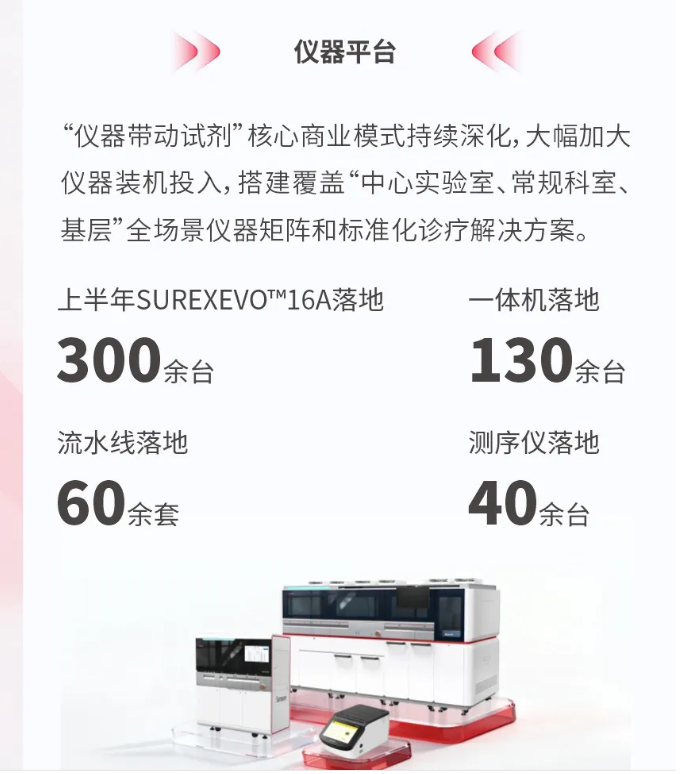
| 2026年8月26日,圣湘生物发布半年报:营收8.34亿元,同比基本持平;归母净利润0.98亿元,同比下降39.76%。乍看之下,利润承压明显。但若只盯着利润数字,便会错过这份财报里真正重要的信号——圣湘正在下一盘关于“入口”的大棋。利润的下滑并非基本面走弱。集采、医保控费、付费方式改革持续深化,试剂增值税税率由3%上调至13%,叠加子公司圣湘海济生长激素产品受医保覆盖扩大及产品降价影响——这些外部冲击是行业性的,几乎所有IVD企业都在承压。真正值得关注的是公司在做什么。报告期内,圣湘生物大幅加大仪器装机投入,研发投入约1.44亿元,二季度环比增长25.25%,研发投入占营收比例达17.27%。与此同时,湖南金芙蓉圣湘生物产业基金完成10亿元募集,与德国inno-train达成控股收购协议——每一笔投入,都在为未来的增长铺设轨道。仪器是试剂放量的核心终端入口。这句话看似简单,却是理解圣湘战略的关键。在IVD行业,“仪器+试剂”的封闭系统一旦建立,就能绑定长期的试剂消耗。罗氏诊断2025年全球营收超200亿美元,其核心护城河就是仪器终端与试剂菜单的深度绑定。万孚生物2025年半年报显示,其慢病管理检测板块收入3.80亿元,同比增长32.86%。圣湘正在做的,就是复制这套逻辑——而且覆盖更广。上半年,圣湘搭建了一套覆盖 “中心实验室—常规科室—基层”全场景的仪器矩阵:面向三甲医院与区域中心实验室:全自动分子流水线已获欧盟IVDR认证,上半年落地60余套;测序仪落地40余台。高通量基因测序仪Sansure Seq1000于2025年1月获批上市,强化“设备+试剂”的战略协同,精准卡位国产测序仪替代的窗口期。面向常规科室与地市级医院:核酸一体机覆盖妇幼、肝炎、呼吸道、血源多赛道,实现“样本进—结果出”全流程自动化,上半年落地130余台。截至2025年末,各类型一体机累计装机已超200台。面向急诊、ICU、发热门诊与基层医疗机构:4月获批的SUREXEVO™ 16A全自动核酸检测分析仪(X-POCT),最快12分钟出结果,深度融合AI算法,入选国家工信部与药监局“人工智能医疗器械创新任务揭榜挂帅”项目,上半年已落地300余台。这套矩阵的布局逻辑很清晰——不同层级医疗机构都有对应的“入口级”设备,而每一台设备都是试剂持续放量的终端。圣湘表示,随着装机规模提升,院端试剂项目加速扩项、检测量增长。“仪器带动试剂”的核心商业模式正在深化。第一,国产替代的历史性窗口已经打开。2025年3月,商务部禁止美国Illumina公司向中国出口基因测序仪,其原有约26.5%的国内市场份额预计将被国产厂商快速替代。据券商预测,到2030年,国产测序仪在国内市场的份额有望从目前的不足20%提升至50%以上。圣湘的Sansure Seq1000正好卡在这个时间节点获批上市——时间窗口稍纵即逝,先发即优势。第二,跨国巨头的本土化加速倒逼国产厂商必须抢跑。2026年1月,罗氏诊断国产全自动核酸提取及荧光PCR检测系统cobas® 5800正式获得NMPA批准。罗氏正在加速本土化布局——当跨国巨头开始“国产化”,留给国产厂商的时间窗口正在收窄。谁先完成仪器装机卡位,谁就占据了先发优势。第三,基层医疗市场的结构性机遇正在显现。中国POCT分子检测市场预计将从2025年的3.26亿美元增长至2035年的11.1亿美元,年复合增长率达13%。随着分级诊疗深化,基层医疗机构对便携式、快速检测设备的需求激增。圣湘的X-POCT正是瞄准这一蓝海——与腾讯健康打造“极速快检+AI私域运营”患者全周期管理平台,与青峰科睿将12分钟快检设备与1类创新流感药“伊速达”深度绑定。万孚生物同样在这一赛道发力,其基层医疗及宠物检测业务营收达到3.62亿元。**当检测能力与治疗药物、AI运营深度融合,商业价值的释放方式正在被重新定义。**真正让圣湘区别于传统IVD企业的,是 “生态乘法” 的战略逻辑——将检测能力、治疗药物、AI运营与健康管理深度融合,形成差异化的竞争壁垒。在儿童生长发育领域,整合圣湘海济、安赛诊断、无微华斯资源,打造“筛—诊—治—管”全链条服务体系。上半年圣湘海济实现营收1.96亿元、净利润5807.62万元,生长激素特发性矮身材适应症已进入临床阶段—筛查检测与药物干预的业务闭环初步成型。在脓毒症领域,联动圣维尔、圣维斯睿、圣微速敏等平台,构建“预警—诊断—治疗”一体化方案,直击脓毒症早期识别难、精准用药滞后的临床痛点。在基层医疗领域,X-POCT快检设备及红岸基元、无微华斯设备全面下沉,推动三甲级精准检测能力向基层延伸,持续激活下沉市场增量。每一台装机的仪器,都是这个生态网络的节点。当节点足够多,网络效应就开始显现——试剂放量、数据积累、生态协同,三者互为因果、互相放大。第一,IVD行业的竞争正在从“试剂产品”转向“仪器入口”。谁掌握了终端入口,谁就掌握了试剂持续放量的通道。在这个逻辑下,当下的装机投入,是在为未来三到五年的试剂收入铺设管道。第二,国产替代的窗口期稍纵即逝。当罗氏等跨国巨头加速本土化,国产厂商必须在窗口关闭前完成终端卡位。圣湘选择在这个时间点全力投入,是在抢时间。第三,诊疗一体化的生态价值远超单纯的试剂销售。当检测、治疗、健康管理形成闭环,商业模式的护城河将远深于单一产品。短期利润承压是事实,但更值得关注的是公司在行业寒冬中做了什么。当IVD行业从增量市场全面迈入存量竞争,圣湘选择在仪器装机、研发创新、产业并购三个维度同时发力——每一台装机的仪器,都是通往未来的一个入口。
|
声明:
1、凡本网注明“来源:小桔灯网”的所有作品,均为本网合法拥有版权或有权使用的作品,转载需联系授权。
2、凡本网注明“来源:XXX(非小桔灯网)”的作品,均转载自其它媒体,转载目的在于传递更多信息,并不代表本网赞同其观点和对其真实性负责。其版权归原作者所有,如有侵权请联系删除。
3、所有再转载者需自行获得原作者授权并注明来源。
 /3


 浙公网安备33010802005999号