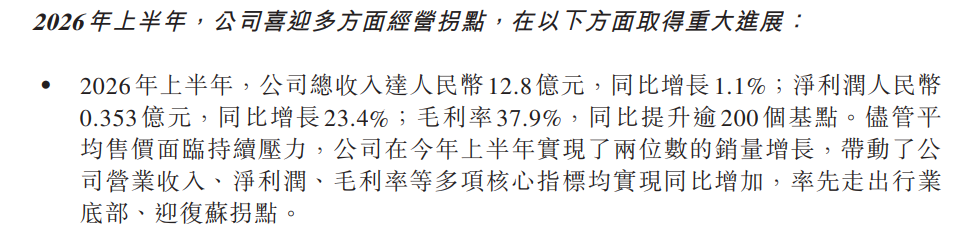
上半年,公司总收入达人民币12.8亿元,同比增长1.1%;净利润0.353亿元,同比增长23.4%;毛利率37.9%,同比提升逾200个基点。尽管平均售价在医保控费压力下持续承压,但公司凭借两位数的销量增长,带动营收、净利、毛利率等核心指标全面回升,率先走出ICL行业底部,迎来复苏拐点。
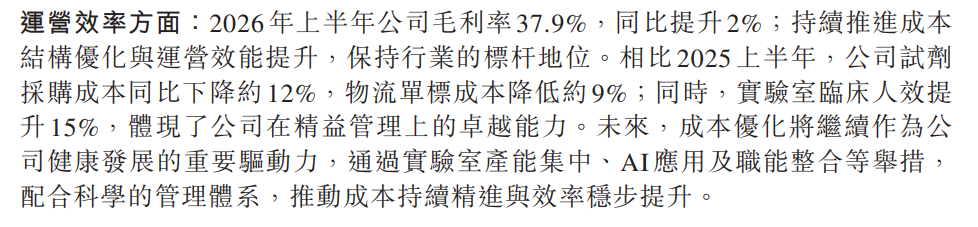
更值得关注的是,全集团上半年中标额达6.9亿元,同比大增100%,中标项目516个,同比增长约26.5%,展现出强劲的市场拓展动能。 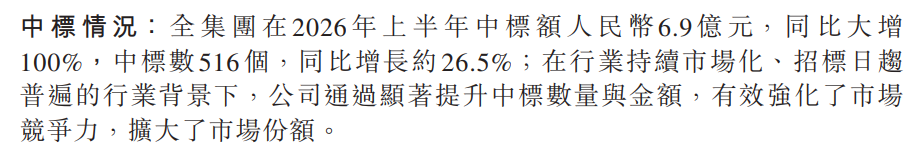 从细分业务看,结构性分化十分明显。 共建业务收入同比增长17.4%,新签订单金额实现翻倍增长,反映出医院端对第三方检验服务外包需求的持续释放;CRO业务收入同比增长34.9%,在糖尿病药物临床试验等领域取得显著进展,新签订单金额同比大幅增长,成为增长最快的板块;特检业务收入同比增长11.1%,其中血液品线收入同比增长28.2%,高附加值检测项目正成为利润支撑点。与之相对,普检业务收入仅同比增长0.1%,基本持平,主要受检验类医疗服务价格项目立项指南等政策调控带来的价格压力影响;健检业务收入同比下降44.7%,行业整体环境低迷拖累明显。 运营效率的提升是本次半年报的另一亮点。 试剂采购成本同比下降约12%,物流单标成本降低约9%,实验室临床人效提升15%,三项指标共同压缩了成本端压力,为毛利率改善提供了实质性支撑。检测项目方面,肿瘤线大panel已覆盖810个基因,感染线泛感染病原微生物靶向检测覆盖3000+项目,血流感染检测覆盖3000+,病理组织感染检测覆盖2000+,血液线NGS产品完成60余项迭代升级,技术护城河持续加宽。产能布局上,2026年5月艾迪康北方产能中心落户济南,总投资1亿元,建筑面积近7200平方米,进一步完善全国网络。质量管理方面,全集团已有18家企业获得三体系认证,25家实验室获得ISO 15189认证,为承接公立医院高标准订单提供了资质保障。
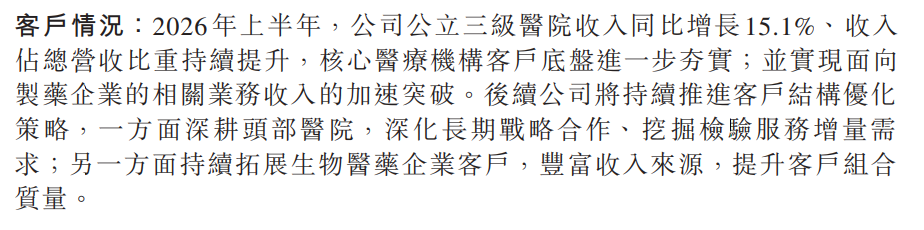
公立三级医院收入同比增长15.1%,收入占总营收比重持续提升,这一数据尤为重要。三级医院是检验外包市场中技术要求最高、粘性最强的客户群体,其收入占比提升意味着艾迪康正在从"量"的覆盖走向"质"的深耕。结合中标额翻倍增长,公司在公立医院渠道的渗透率和竞争力正在加速提升,这对于在医保控费常态化背景下构建长期壁垒至关重要。
如今,检验类医疗服务价格项目立项指南的推进正在重塑ICL行业生态。一方面,价格体系的规范化压缩了普检项目的利润空间,倒逼企业向特检、共建等高附加值领域转型;另一方面,集采常态化与DRG/DIP支付改革加速了医院检验科的成本压力传导,反而为第三方检验外包打开了更大的需求窗口。 艾迪康上半年共建业务订单翻倍、三级医院收入高增,正是这一政策逻辑的直接体现。公司管理层判断,2026年有望成为ICL行业触底向上的一年。 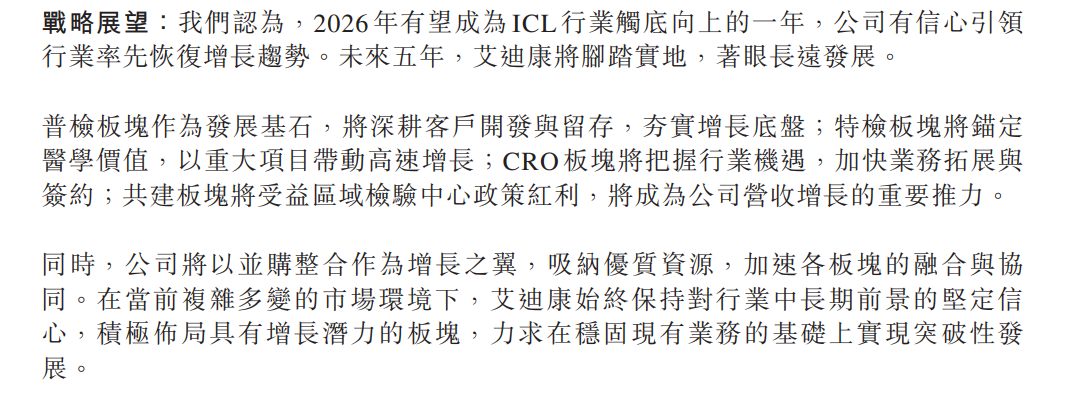 |
 /3


 浙公网安备33010802005999号