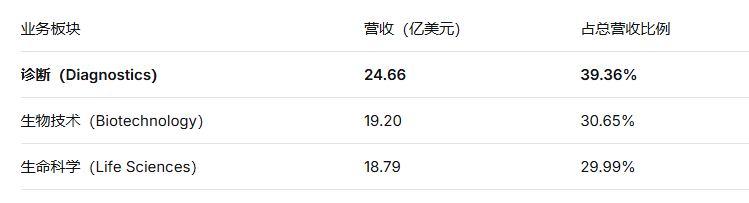
8月3日,诊断巨头丹纳赫宣布了一项人事任命:董事会已任命Julie Sawyer Montgomery为集团总裁兼首席执行官,自2026年10月1日起生效。这是丹纳赫成立40年来首次由女性担任CEO,也是公司历史上第五次核心权力交接。与此同时,现任CEO Rainer Blair将退休,并以高级顾问身份留任至2027年3月31日以确保平稳过渡。 市场普遍认为是丹纳赫的重心迁移,诊断已成为其第一板块,背后是诊断在精准医疗中的地位越来越高。2026年第二季度,丹纳赫总营收达62.65亿美元,同比增长5.5%,生物技术19.20亿美元,生命科学18.79亿美元。
诊断业务以24.66亿美元的收入规模位居三大板块之首,从财务层面印证了丹纳赫将诊断作为战略主轴的逻辑—规模最大、增长稳健,且通过收购Masimo和StatLab后还有巨大的整合协同空间待释放。 其在7月将中国本土战略升级为“创升中国3.0”,一系列密集动作叠加管理层换届,市场的 “押注”诊断赛道的判断基本准确,这对中国IVD行业又有何启发? 押注诊断的闭环逻辑 丹纳赫押注诊断,出自其战略布局的系统性。 从人事任命看,Julie Sawyer Montgomery自2017年加入丹纳赫,最初任职于贝克曼库尔特诊断公司,负责商业运营和研发工作,2020年升任总裁,此后逐步承担更高级别职责,最近担任执行副总裁全面负责诊断平台业务。董事会将一位诊断业务出身的领导者推上最高决策位置,本身就是最明确的战略信号。有机构如巴克莱在消息公布后维持了对丹纳赫的“买入”评级,表明市场的积极态度。 从并购布局看逻辑。 2026年6月,丹纳赫完成对Masimo的收购,交易总价约99亿美元。Masimo是全球无创患者监测技术的绝对龙头,核心资产集中于脉搏血氧仪及急性护理场景下的患者监护方案。这笔收购使丹纳赫得以从院内的实验室诊断延伸至床旁实时监护,建立起一个“实验室检验+实时监护”的闭环。 7月,丹纳赫子公司徕卡生物系统宣布收购StatLab Medical Products。StatLab是核心组织学工作流程中从样本采集到切片染色产品的领先制造商,2025财年收入约2.5亿美元,其产品与徕卡生物系统现有的肿瘤学仪器产品组合形成互补。 两笔收购一横一纵:Masimo横向拓展了诊断的应用场景——从实验室到床旁;StatLab纵向深化了病理诊断的产业链——从仪器到耗材。 叠加一位诊断背景的CEO上位,丹纳赫的意图已十分清晰:诊断业务不再是集团的一个板块,而是整个公司的战略主轴。 诊断赛道为何被如此看好? 近些年,诊断赛道受到国际巨头、资本青睐加码,有其深层逻辑。 首先是精准医疗的趋势使然,而诊断是精准医疗的入口。无论是肿瘤免疫治疗还是罕见病靶向药,都高度依赖精准诊断作为前置条件。谁掌握了诊断入口,谁就掌握了后续治疗方案的流量分发权。 这点对国际巨头可能更有吸引力,其多是能够横跨诊断和医疗两个赛道。 第二,与药物研发的高风险、长周期不同,诊断业务具有强韧的现金流属性。例如病理诊断和临床检验,具有高频、刚需、耗材驱动的特点。以StatLab为例,收入超过85%为经常性收入,这种模式在经济周期波动中展现出极强的抗跌性。 其三,AI的巨大改变,人工智能在病理图像识别、基因组数据分析等领域的突破,正在将诊断从“经验驱动”推向“数据驱动”。丹纳赫收购Masimo可能看中的是其AI-enabled患者监测能力,可助力实验室实现采用AI癌症诊断所需的一致性、标准化和高质量水平。 丹纳赫作为“并购之王”,搭建覆盖诊断、监测和患者护理的完整平台,也是自然发展的结果。 自Julie2017年加入公司以来,诊断平台业务从约60亿美元收入增长至约110亿美元,营业利润大致增长近三倍。这一增长既受益于诊断行业的整体上行周期,也不可否认她的功绩。 而Masimo的收购以及StatLab的收购,也在奠定丹纳赫诊断平台未来增长的新支点。 显然,集团是期待一位能够通过并购整合与运营优化驱动增长的“价值创造者”。 此番,丹纳赫的系列动作对中国IVD行业可能有如下启示: 其一,结合今年7月,徕卡上海研发制造基地的启用,创升中国3.0地展开。新基地近70%的布局聚焦病理业务,已形成341项研发专利。“创升中国3.0”的核心是推动中国创新走向全球,这对中国IVD企业的启示是:国产高端不局限于国产企业,必须深入到研发创新,并具备反向输出全球的能力,进口品牌仍具有较强实力。 其二:丹纳赫收购Masimo和StatLab之后,新CEO的核心任务是将收购资产与现有业务整合,兑现预期的协同效应。中国IVD行业过去几年经历了的许多并购,并无体现整合能力——包括技术融合、渠道协同、品牌管理,而这些才是决定并购成败的关键。 目前,丹纳赫在中国已实现仪器本土化率达95%,试剂耗材本土化率近50%。贝克曼库尔特已成为首个完成高端流水线本土化的外资IVD企业。面对多轮带量采购政策挑战,通过深度本土化降低了政策风险,这对海外拓展的企业来说,本土化不是可选项,而是必选项。 写在文末 丹纳赫的“创升中国3.0”战略将依托DBS商业系统、开放创新平台和本土研发制造能力,围绕中国医疗与生物医药产业生态的创新需求,加强与本土科研、临床和产业伙伴的协同。 转”向“本土创新伙伴”转型,下一步是创新生态的较量。 此番,可以看出丹纳赫任命诊断背景的CEO,到完成近百亿美元的Masimo收购,再到中国战略的全面升级,每一步都指向同一个方向:让诊断成为丹纳赫未来的核心增长引擎。 全球巨头正在加速筑高竞争壁垒,诊断的未来可能属于全链条的企业。谁能在整合中兑现协同,谁就能在下一轮行业周期中占据先机。 参考资料: 1.丹纳赫官宣新CEO,赛柏蓝器械,2026 2.全球并购之王的下一程,药智网,2026 3. 收购潮叠加管理层换届,2026丹纳赫“押注”诊断业务,制药网,2026 注:本文内容仅供行业动态参考,不构成任何投资建议或临床医疗决策依据。 |
 /3


 浙公网安备33010802005999号