浩欧博半年报:上半年利润狂飙37%,Q1却几乎亏钱?
2026-8-18 11:32|
发布者: 鹏哥|
查看: 295|
评论: 0|来源: IVD从业者网
摘要: 出现结构性拐点,脱敏药与海外业务成全新增长引擎
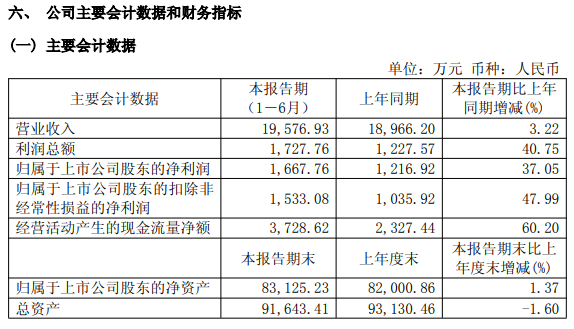
| 在IVD行业整体承压的2026年,浩欧博这份半年报颇有些看头:营收温和增长,利润显著修复,但仔细拆解会发现,故事远不是“反转”二字那么简单。上半年,浩欧博营收1.96亿元,同比微增3.22%。但真正值得关注的是它的结构性变化——形成鲜明的“两增一降”格局:脱敏药业务欧脱克收入同比增长116.83%,境外诊断业务同比增长38.11%,而国内诊断主业微降0.49%。换句话说,公司的增长引擎已经切换。脱敏药和海外市场成了新的驱动力,对冲了国内诊断主业的寒冬。尤其值得留意的是,公司Q2单季实现归母净利润约1,650万元,同比大增56.7%。而Q1这一数字仅为17.74万元,扣非后更是亏损59.26万元。上半年几乎全部利润由Q2这三个月贡献,这种“V型反转”的节奏,显然不只是行业回暖能解释的。净利润同比增长37.05%,这个数字看起来很漂亮。但穿透来看,有几个因素需要厘清:股份支付费用同比减少217.39万元,剔除这一因素后,净利润实际增长约16.16%。成本管控贡献突出——核心原材料自研自供、精益排产、节能降耗等举措逐步见效,营业成本增速(0.29%)远低于营收增速(3.22%)。销售费用率从23.48%降至23.11%。但财务费用同比大增60.64%,主要受汇兑损失影响。这也提醒投资者:在汇率波动的环境下,海外业务扩张并非没有代价。2024年12月,浩欧博控股股东变更为辉煌润康,实际控制人变更为中国生物制药。半年报中,公司明确表示将“持续依托实际控制人中国生物制药有限公司优质资源与平台的支持”,探索多元化赋能计划。这是公司战略转型的最大变量。从“过敏诊断龙头”到“诊断+治疗一体化”,这条路径的逻辑是清晰的:诊断发现过敏原,治疗提供解决方案,形成商业闭环。但挑战同样明显:欧脱克尚未在国内正式获批上市,仅可在海南自贸港、粤港澳大湾区“药械通”政策覆盖的先行区使用。东北证券预测公司2026年净利润为4,500万元,意味着下半年需实现约2,800万元净利润,是上半年的近1.7倍。国内IVD行业的系统性压力短期内难以逆转。集采全面落地、检验结果互认推进、医保支付改革深化,这些政策叠加效应仍在释放。公司在半年报中也坦诚承认“国内诊断业务承压”。此外,食物特异性IgG检测产品存在学术争议,国际指南不推荐将其用于食物过敏检测。如果行业监管态度发生变化,对公司盈利能力的影响不容低估。浩欧博正在经历从“诊断公司”向“诊断+治疗一体化平台”转型的关键期。这份半年报验证了成本管控的有效性和战略转型的初步可行性,但欧脱克的持续放量、国内诊断业务的企稳时点、以及中国生物制药赋能的具体落地,仍需要后续财报持续验证。2026年下半年,或许才是检验这家公司能否真正实现“困境反转”的关键窗口。本文基于公司公开披露的2026年半年度报告进行分析,不构成任何投资建议。 |
声明:
1、凡本网注明“来源:小桔灯网”的所有作品,均为本网合法拥有版权或有权使用的作品,转载需联系授权。
2、凡本网注明“来源:XXX(非小桔灯网)”的作品,均转载自其它媒体,转载目的在于传递更多信息,并不代表本网赞同其观点和对其真实性负责。其版权归原作者所有,如有侵权请联系删除。
3、所有再转载者需自行获得原作者授权并注明来源。
 /3


 浙公网安备33010802005999号