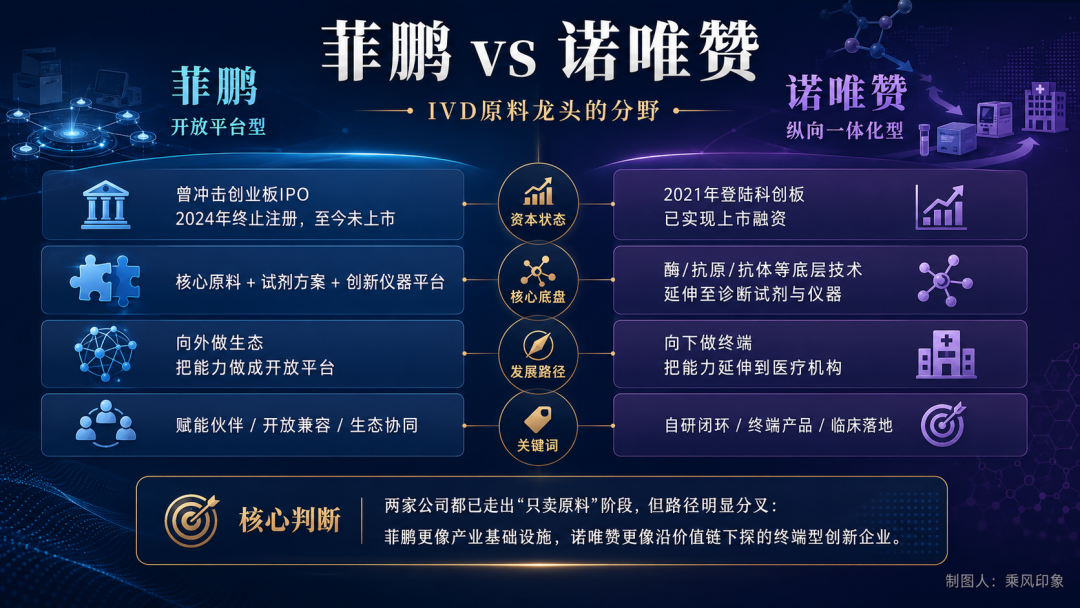
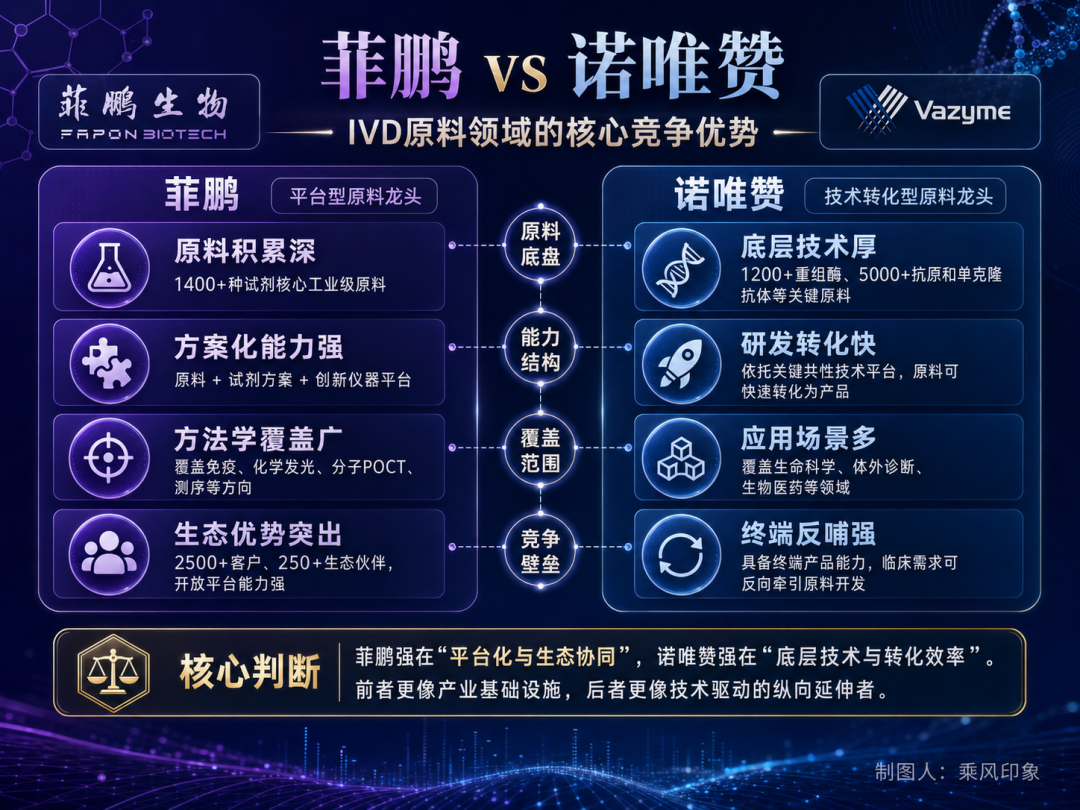
中国IVD原料市场,有两家很有意思的企业。分别是成立于2001年的菲鹏,成立于2012年的诺唯赞。 一家曾闯关创业板,2022年过会并提交注册,最终在2024年主动撤回、终止注册;一家则在2021年登陆科创板。 但真正值得讨论的,并不是谁上市、谁没有上市。而是走过十几年、二十几年之后,这两家国产IVD上游龙头,正在给出两种越来越不同的答案。 诺唯赞依托酶、抗原、抗体等底层能力,开始一路走向诊断试剂、仪器和医院终端。 菲鹏同样早已走出原料,却选择把仪器做成开放平台,让更多IVD企业站到自己的平台上开发产品。 一个越来越深,一个越来越宽。 这背后,其实藏着所有中国IVD原料企业迟早都要面对的一道选择题:当国产替代走过第一阶段,上游企业的下一站究竟在哪里?
01 原料做到最后 两家龙头开始分叉 过去二十年,中国IVD上游最重要的任务其实很明确——国产替代。 抗原、抗体、诊断酶,这些藏在试剂盒背后的东西,曾经长期依赖进口。谁能把原料做出来,谁就能卡住产业链最底层的技术入口。 菲鹏目前已经拥有1400+种试剂核心工业级原料;诺唯赞2025年末则拥有1200余种基因工程重组酶、5000余种高性能抗原和单克隆抗体等关键原料。 两家公司都吃到了国产替代的红利,也都站到了中国生物试剂产业链很深的位置。但原料做到一定规模之后,新的问题来了。下一步靠什么增长? 菲鹏从2017年前后就开始推进由原料供应商向整体解决方案提供商升级,逐渐形成“核心生物活性原料+试剂整体开发方案+创新仪器平台”的三维业务布局。 诺唯赞则更早开始进入IVD,并逐渐把底层技术向终端产品转化。如今公司已经明确把自己定义为同时具备“自主可控上游技术开发能力和终端产品生产能力”的企业。 如果说国产替代是IVD原料企业的第一次进化,那么今天,两家龙头已经走到了第二次进化的分岔路口。
02 一个开始下场 一个选择把台搭大 真正的分野,往往不是从起点开始,而是在企业做大之后才出现。 当原料、技术、客户和现金流积累到一定阶段,上游企业迟早都要回答一个问题。 是沿着价值链继续向下,把更多利润和终端入口握在自己手里;还是把能力做成平台,让更多伙伴站到自己的底座上增长? 菲鹏和诺唯赞,正在给出两种截然不同的答案。 先看诺唯赞。2025年,诺唯赞生物试剂收入达到11.05亿元,依然是绝对基本盘。 与此同时,诊断试剂收入已经达到1.47亿元,仪器设备收入5568万元。真正值得关注的是,客户正在发生变化。 过去,上游企业面对的是科研机构、测序企业、诊断试剂厂家。现在,诺唯赞的诊断产品已经在全国3300多家医疗机构形成销售。 从呼吸道、心肌标志物,到阿尔茨海默病血检,再到更多神经系统标志物,诺唯赞正在不断把自己的抗原、抗体和酶,变成有注册证、有仪器、有终端场景的临床产品。 其AD方案目前已经覆盖Aβ1-40、Aβ1-42、p-Tau217、p-Tau181、NfL、GFAP等血液标志物。 这条路径很清楚:核心技术→原料→试剂→仪器→医院。既然最底层的“芯片”掌握在自己手里,就继续向下,把更多产业价值留在自己体系里。 菲鹏走的是另一条路。它同样做仪器,而且走得非常深。 目前菲鹏开放仪器平台已经覆盖化学发光、分子POCT、免疫荧光、高通量测序等领域,开放仪器平台铺设量超过8000台,生态合作伙伴超过250家。但关键在两个字:开放。 比如Ideal 30全自动核酸检测系统,菲鹏直接将其定义为开放平台生态下的分子诊断平台,可以适配市面上的不同磁珠法提取试剂和检测试剂盒,核心目的之一就是帮助试剂厂家切入分子POCT市场。 所以菲鹏想做大的,未必只是自己的试剂菜单。它希望仪器成为入口,原料成为底座,试剂方案成为工具,让更多企业在这套体系上开发自己的产品。 诺唯赞争的是价值链的纵深,菲鹏争的是产业生态的宽度。一个越来越像“自己下场淘金”,一个则试图把水、电、路修到整个金矿。 03 两条路都很难 真正的胜负才刚开始 但方向清晰,不代表答案已经揭晓。 诺唯赞首先要面对一个“重”字。进入医院终端之后,比拼的不再只有原料性能。 注册、临床、装机、渠道、医院准入、医学推广、售后服务,每一个环节都需要重新建立能力。 2025年,诺唯赞医疗营收约2.18亿元,但净亏损约6227万元。这里当然不能简单把亏损归因于终端战略,却足以说明:从技术优势到商业闭环,中间还有很长的一段路。 更微妙的问题在于商业边界。当一家原料企业不断走向终端,过去购买它原料的客户,会不会逐渐发现供应商也坐到了同一张牌桌上? 这几乎是所有纵向一体化企业都必须回答的问题。 菲鹏的考验完全不同。8000台仪器很重要,但对平台型企业来说,装机只是开始。 平台上究竟能跑多少菜单?能不能吸引更多试剂厂家加入?合作伙伴能不能赚到钱?装机量最终能不能反过来拉动原料、试剂解决方案乃至整个生态增长? 平台真正的护城河,从来不只是机器,而是机器上不断生长出来的生态。 所以,现在还远不到判断两条路线谁胜谁负的时候。 诺唯赞2025年营收13.78亿元,基本与上年持平,归母净利润仍亏损1661万元。 到了2026年一季度,营收同比增长12.52%至3.21亿元,归母净利润同比增长118.95%至418万元,经营出现改善信号。 菲鹏作为非上市公司,则需要用更长时间证明,开放生态最终能够形成多大的商业价值。 所以,菲鹏和诺唯赞真正要证明的,都不是自己选了一条多么正确的路,而是能不能把这条路走成别人难以复制的能力。 向下做终端,最终要形成临床闭环;向外做平台,最终要形成生态壁垒。 两条路的终点不同,但背后考验的其实是同一件事:一家上游企业,究竟能不能完成从“技术优势”到“产业位置”的跃迁。 结语 国产替代到路线之争 IVD原料进入第二次进化 二十年前,中国IVD原料企业回答的是一道技术题:外国人能做出来的东西,我们能不能做出来? 今天,题目已经变了。做出来以后,还能走多远?诺唯赞选择继续向下,把底层技术变成试剂、仪器和临床价值。 菲鹏选择继续向外,把一家企业的技术能力变成更多企业可以共同使用的平台。很难说哪一条路一定正确。 但两家公司同时变化,本身已经释放出了一个非常清晰的信号:中国IVD上游的竞争,正在从“谁能完成国产替代”,进入“谁能重新定义自己在产业链中的位置”。 第一场战争,比的是谁能把核心原料做出来。下一场战争,比的可能是谁能让自己的底层技术,创造出更大的产业价值。 |
 /3


 浙公网安备33010802005999号