刚刚,仁度生物控制权交易正式落槌。 最新公告显示,中登公司已于8月13日出具《证券过户登记确认书》,过户日期为8月12日。 海鲸药业受让8,515,669股,占仁度生物总股本21.25%。至此,仁度生物控股股东由居金良变更为海鲸药业,实际控制人变更为张现涛。 从5月停牌筹划,到新主浮出水面,再到正式过户,历时三个多月。这不只是一家IVD上市公司换了老板。 从这一刻开始,这家“小而专”的科创板IVD企业,正式进入新的经营周期。 乘风更愿意把它理解为:仁度生物的“二次创业”,正式开始。 01 5.16亿正式落槌 控制权完成真正切换 此次完成的是第一次股份转让。海鲸药业合计受让仁度生物21.25%股份,交易总对价5.1619亿元。 需要强调的是,5.16亿元仅对应本次已完成的第一次转让。按照此前协议,2027年内,居金良及其控制的瑞达国际还需继续向海鲸转让合计约5%的股份,价格届时另行确定。 过户后,海鲸直接持股21.25%,拥有21.25%表决权。居金良仍直接持股14.71%,但其中5%股份对应表决权已经放弃;其与瑞达国际合计持股16.14%,拥有表决权仅11.14%。控制权由此完成真正切换。 更值得注意的是,海鲸承诺本次受让股份60个月内不对外转让、36个月内不质押,也不通过直接或间接方式转让上市公司控制权。 这显然不是一笔“快进快出”的财务投资。  02 不急着装资产 海鲸先接的是经营权 一家药企花5亿多元拿下一家IVD上市公司,市场最容易想到的,是资产注入。 但公告明确:海鲸药业及其控股股东、实际控制人未来12个月内,没有将自有资产注入上市公司的计划。另一边,治理层面的接管却非常彻底。 按照协议,交割后30日内仁度董事会将完成改组。7名董事中,海鲸可提名2名非独立董事和3名独立董事;董事长从海鲸提名的候选人中产生。 总经理、副总经理、财务负责人、董事会秘书等高管,也均由海鲸推荐,再由董事会聘任。 信号已经非常清晰:海鲸短期真正准备“注入”仁度的,可能不是资产,而是经营能力。 公告披露的交易目的也很直接:引入具备丰富企业管理经验、成熟营销渠道及专业市场推广能力的新实际控制人,并结合海鲸产品优势,构建从诊断到治疗的全链条业务。 仁度下一阶段最大的变化,很可能是从技术驱动,走向“技术+渠道+经营+场景”的重新组合。  03 技术底座还在 商业化仍是新主硬考题 仁度最鲜明的标签,仍是RNA分子诊断。 公司长期聚焦RNA实时荧光恒温扩增SAT技术,围绕生殖健康、血源传染病、呼吸道感染等方向布局,并形成AutoSAT、SuperSAT等自动化仪器平台。 目前的产品矩阵,覆盖HBV RNA、生殖道感染及多类病原体RNA检测。 2025年,公司还完成“数字SAT+全自动配套设备DigiNAT”研发,并向肿瘤筛查与诊断方向延伸。 真正的矛盾,是技术价值如何转化成规模化商业价值。 2025年,仁度营收1.62亿元,同比下降8.69%;归母净利润1008.74万元,实现扭亏,但扣非净利润仍亏损1170.89万元。 2026年一季度,公司有所改善:营收4207.89万元,同比增长3.43%;归母净利润499.54万元,同比增长309.15%;扣非净利润214.70万元,实现转正。但同期经营活动现金流净额仍为-1012.63万元。 所以,新主真正要回答的,是三道题:海鲸的渠道和推广能力能不能真正导入?乙肝RNA、生殖道感染等特色项目能不能加速放量?“诊断+治疗”能不能从资本想象真正进入临床场景? 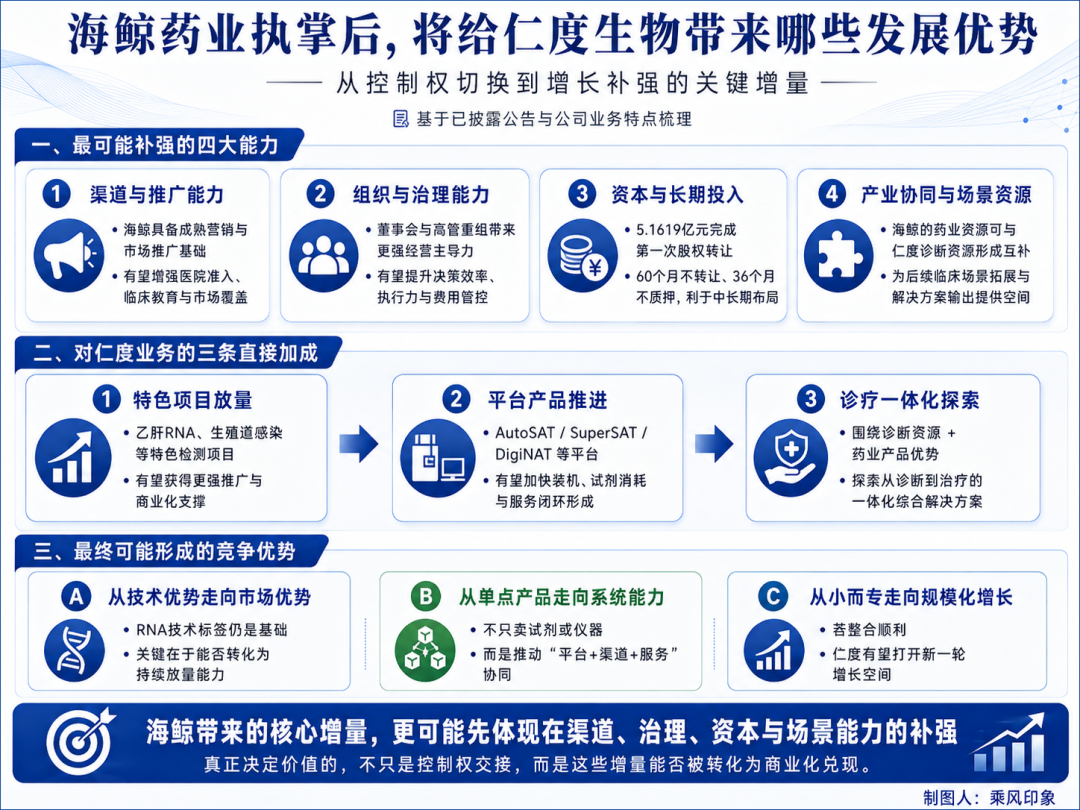 结语 易主只是换挡 兑现才决定仁度能走多远 控制权交接,只解决了“谁说了算”。二次创业真正要解决的,是“靠什么继续增长”。 过去,国产IVD企业首先要把技术做出来、把注册证拿下来、把公司送上市。但进入深水区之后,技术只是起点。 技术要变成产品,产品要进入场景,场景要变成收入,收入最终还要沉淀成持续、健康的现金流。这正是仁度必须完成的后半程。 5.16亿元完成的是控制权交接,真正决定未来价值的,是新主能否把技术、渠道、经营和临床场景真正拧成一股绳。 资本完成的是交接。产业真正要完成的,是兑现。 |
 /3


 浙公网安备33010802005999号